
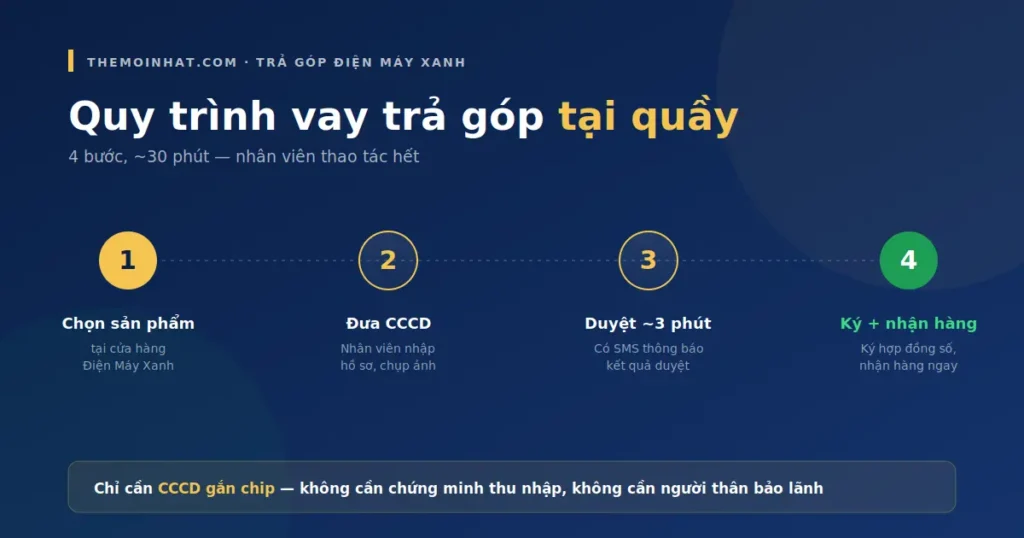

Bài này tôi viết sau khi vừa vay trả góp 2 sản phẩm tại Điện Máy Xanh trong tháng 9/2026 — máy lọc nước Kangaroo và một máy điều hòa — cả hai đều qua Home Credit. Có ảnh chụp app thật, có bóc tách bằng số cụ thể phí thu hộ mỗi tháng, và có mấy điều tôi ước ai đó nói trước khi tôi ký hợp đồng lần đầu.
Nếu bạn chỉ cần biết có nên vay hay không, đoạn trên đủ. Phần còn lại dành cho người sắp cầm CCCD ra cửa hàng thật — có ảnh chụp từng màn hình để bạn biết trước mọi thứ mình sẽ ký.
✓ Home Credit có phải là tổ chức được cấp phép không?
Có. Bên cho vay trong trải nghiệm này là Công ty Tài chính TNHH MTV Home Credit Việt Nam — công ty tài chính được Ngân hàng Nhà nước cấp Giấy phép số 90/GP-NHNN ngày 23/09/2019 (thay thế Giấy phép 46/GP-NHNN năm 2017). Đây là tổ chức tín dụng hợp pháp, hoạt động theo Luật Các tổ chức tín dụng và các Thông tư của NHNN — khác biệt hoàn toàn với “app vay nhanh” chưa cấp phép mà bạn hay thấy quảng cáo trên Facebook. Điểm quan trọng nhất: khoản vay bạn ký tại quầy được ghi lên CIC — trả đúng hạn xây điểm tín dụng, trễ hạn phá hỏng nó.
Trải nghiệm thật: 2 khoản vay trong 1 tháng
Tháng 9/2026, tôi ra một chi nhánh Điện Máy Xanh ở Sài Gòn để mua máy lọc nước Kangaroo. Không định sẵn sẽ vay — chỉ định trả tiền mặt. Nhưng đứng ở quầy thanh toán, nhân viên hỏi “anh có muốn trả góp 0% qua Home Credit không?”, rồi giải thích trong đúng một phút: 4 kỳ, mỗi kỳ hơn 700 nghìn, không mất lãi, chỉ mất phí thu hộ hơn 11 nghìn mỗi tháng.
Nghe hợp lý. Tôi đưa CCCD, nhân viên nhập vào app POS của họ, chụp ảnh mặt trước mặt sau, xác nhận số điện thoại. Chưa đầy 3 phút sau tôi nhận được SMS thông báo duyệt. Ký hợp đồng số trên máy tính bảng của nhân viên. Nhận máy lọc nước và ra về.

Cuối tháng tôi mua thêm một chiếc máy điều hòa cũng tại Điện Máy Xanh. Lần này quy trình còn nhanh hơn — nhân viên nhận dạng CCCD của tôi từ khoản vay trước, hầu như không phải nhập lại gì. Kết quả: 2 khoản vay song song trên cùng một app.

Cảm nhận cá nhân sau 2 lần: đơn giản đến bất ngờ. Không có bước nào lằng nhằng, không ai bắt tôi mua bảo hiểm khoản vay (mà theo luật không được bắt buộc — Điều 15 Thông tư 39/2016/TT-NHNN), không có phí ẩn ngoài phí thu hộ đã ghi rõ trong hợp đồng. Điều duy nhất khiến tôi phải suy nghĩ là mục tiếp theo.
Bóc tách phí thu hộ: 11.000đ mỗi kỳ đến từ đâu
Đây là chỗ đối thủ hay viết mơ hồ, còn tôi thì có screenshot rõ ràng nên bóc tách được. Với khoản vay máy lọc nước Kangaroo — tổng 3.034.000đ, chia 4 kỳ — mỗi kỳ tôi trả 759.000đ (hai kỳ đầu 759.000đ, hai kỳ sau 757–759 nghìn tùy làm tròn).
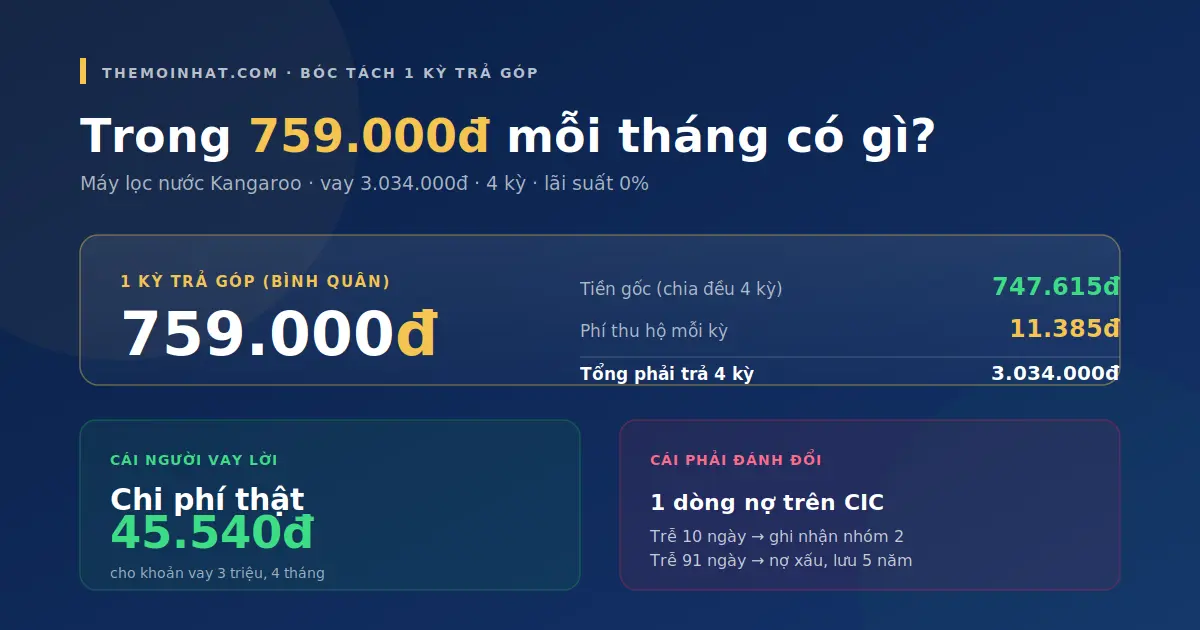
App Home Credit hiển thị chi tiết từng kỳ: gốc + phí thu hộ = tổng phải trả. Với khoản máy điều hòa (khoản còn lại), mỗi kỳ 1.200.000đ được app tách rõ: gốc 1.189.000đ + phí thu hộ 11.000đ.
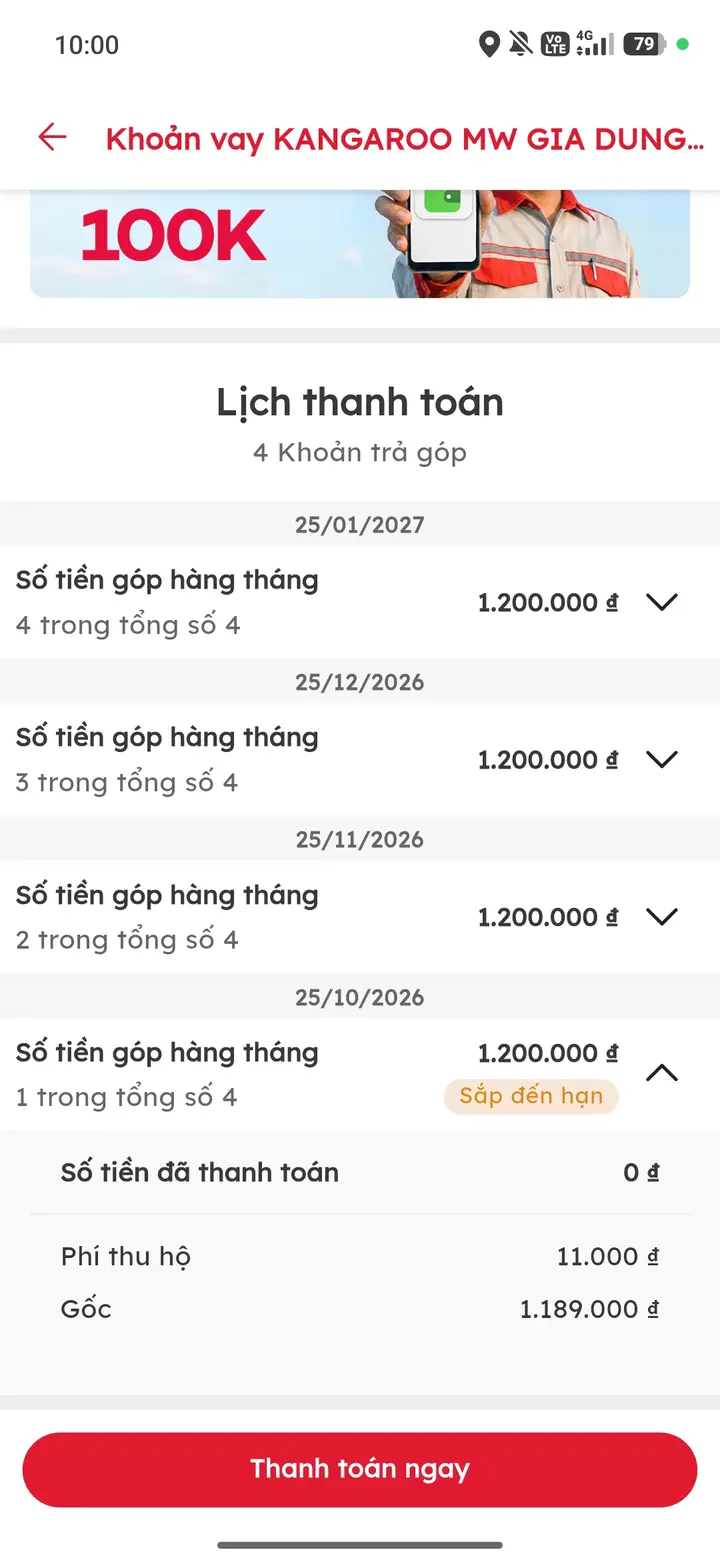
Nhìn cả 2 khoản, phí thu hộ dao động 11.000–11.400đ/kỳ, không đổi theo giá trị khoản vay. Đây là phí cố định mỗi kỳ, không phải phần trăm — tức khoản vay càng lớn, tỷ lệ phí trên tổng vay càng nhỏ.
| Khoản vay của tôi | Máy lọc nước | Điều hòa |
|---|---|---|
| Tổng khoản vay | 3.034.000đ | ~4.800.000đ |
| Số kỳ | 4 tháng | 4 tháng |
| Gốc mỗi kỳ | ~747.615đ | 1.189.000đ |
| Phí thu hộ mỗi kỳ | 11.385đ | 11.000đ |
| Tổng phí thu hộ | 45.540đ | 44.000đ |
| Tỷ lệ phí trên gốc | ~1,5% | ~0,9% |
Đánh giá cá nhân: nếu bạn thấy dòng “chi phí thật 45.540đ cho 3 triệu vay trong 4 tháng”, quy đổi thô ra lãi suất năm thì rơi vào khoảng 4–4,5%/năm. Vẫn thấp hơn nhiều so với vay tiêu dùng ngoài (20–50%/năm — xem thêm bài lãi suất vay tiêu dùng cho người mới đi làm). So với việc rút tiền mặt qua thẻ tín dụng (phí 4% + lãi ngay từ ngày rút), trả góp 0% tại quầy rẻ hơn hẳn.
Điều kiện, hồ sơ và quy trình vay trả góp điện máy xanh
Đây là 30 phút bạn cần chuẩn bị, không hơn. Điều kiện thực tế đã kiểm chứng từ chính khoản vay của tôi:
- Công dân Việt Nam từ 18–60 tuổi
- CCCD gắn chip còn hiệu lực — bắt buộc, phải chính chủ
- Có số điện thoại chính chủ để nhận SMS xác thực
- Không có nợ xấu nhóm 3–5 trong 12 tháng gần nhất trên CIC
Cái không cần: không chứng minh thu nhập bằng sao kê hoặc hợp đồng lao động, không cần người thân bảo lãnh, không cần trả trước (với gói 0%, một số sản phẩm khác yêu cầu trả trước 20–30%).
4 bước tại quầy — từ lúc chọn sản phẩm đến lúc mang về
- Chọn sản phẩm có nhãn “trả góp 0%”. Không phải sản phẩm nào ở Điện Máy Xanh cũng có gói này — chỉ những sản phẩm được liên kết chương trình mới áp dụng. Hỏi nhân viên trước khi định giá.
- Đưa CCCD gắn chip. Nhân viên quét, chụp ảnh 2 mặt, nhập vào hệ thống. Bạn xác nhận số điện thoại.
- Chờ duyệt ~3 phút. Bạn nhận SMS “Home Credit đã duyệt khoản vay của bạn” nếu OK. Nếu không, nhân viên sẽ báo lại và bạn không mất phí gì.
- Ký hợp đồng số + nhận hàng. Ký trên máy tính bảng của nhân viên. Bạn đọc lướt qua các điều khoản (nên đọc kỹ mục “phí thu hộ” và “phí phạt trễ hạn”). Ký xong nhận hàng ngay.
Điều tôi thấy quý nhất: không có bước nào bạn phải tự làm trên điện thoại. Toàn bộ do nhân viên thao tác trên hệ thống của họ. Với ai không quen app hoặc ngại thao tác online, cách này thoải mái hơn hẳn vay qua app trực tiếp.
Cách thanh toán trên app Home Credit khi đến hạn
Đây là phần các bài đối thủ chỉ nói qua loa. Tôi đã tự thanh toán kỳ đầu tiên trên app nên có thể mô tả từng nút.
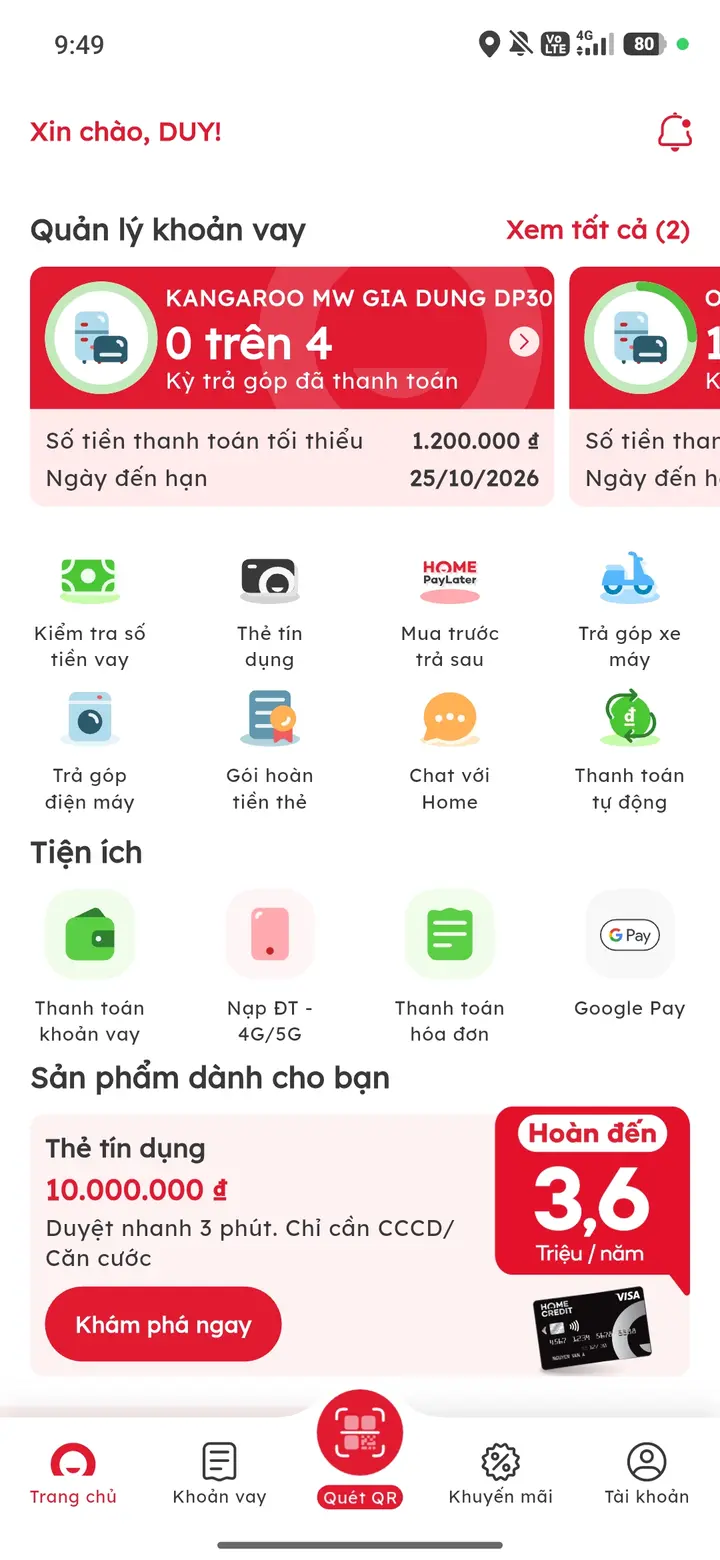
Nhân viên hướng dẫn tôi tải app Home Credit ngay tại quầy, đăng nhập bằng số điện thoại đã đăng ký. Vào app, khoản vay hiện ra ở màn hình chính. Đến hạn, app tự động đẩy thông báo — không cần bạn phải nhớ ngày.
- Mở app Home Credit → chọn khoản vay cần trả (nếu có nhiều khoản như tôi, mỗi khoản có thẻ riêng)
- Nhấn nút “Thanh toán ngay” ở dưới cùng
- Chọn kênh thanh toán: chuyển khoản ngân hàng, ví MoMo/ZaloPay/ShopeePay, hoặc thẻ tín dụng
- Xác nhận. Trong 5–15 phút, app cập nhật trạng thái “Đã thanh toán” cho kỳ đó.
Thanh toán tại điểm thu hộ khi không dùng app
Không phải ai cũng thoải mái thao tác trên app — bố mẹ tôi là ví dụ. Home Credit có mạng lưới điểm thu hộ khá rộng, chấp nhận tiền mặt trực tiếp và không mất phí bổ sung:
- Bưu điện VNPost — mạng lưới rộng nhất, phủ đến cấp xã
- Payoo tại các cửa hàng tiện lợi (Circle K, FamilyMart, GS25, Ministop) và một số siêu thị
- Viettel Pay, VNPay, MoMo, ZaloPay, ShopeePay — thanh toán qua ví điện tử
- Chuyển khoản qua Internet Banking — nhập mã hợp đồng vào nội dung chuyển khoản để hệ thống ghi nhận đúng khoản
Khi thanh toán offline, luôn giữ biên lai tối thiểu 3 tháng. Đây là bằng chứng nếu hệ thống Home Credit ghi nhận sai (hiếm nhưng có xảy ra). Trên biên lai phải có: số hợp đồng, ngày thanh toán, số tiền, và đóng dấu/mã giao dịch của điểm thu hộ.
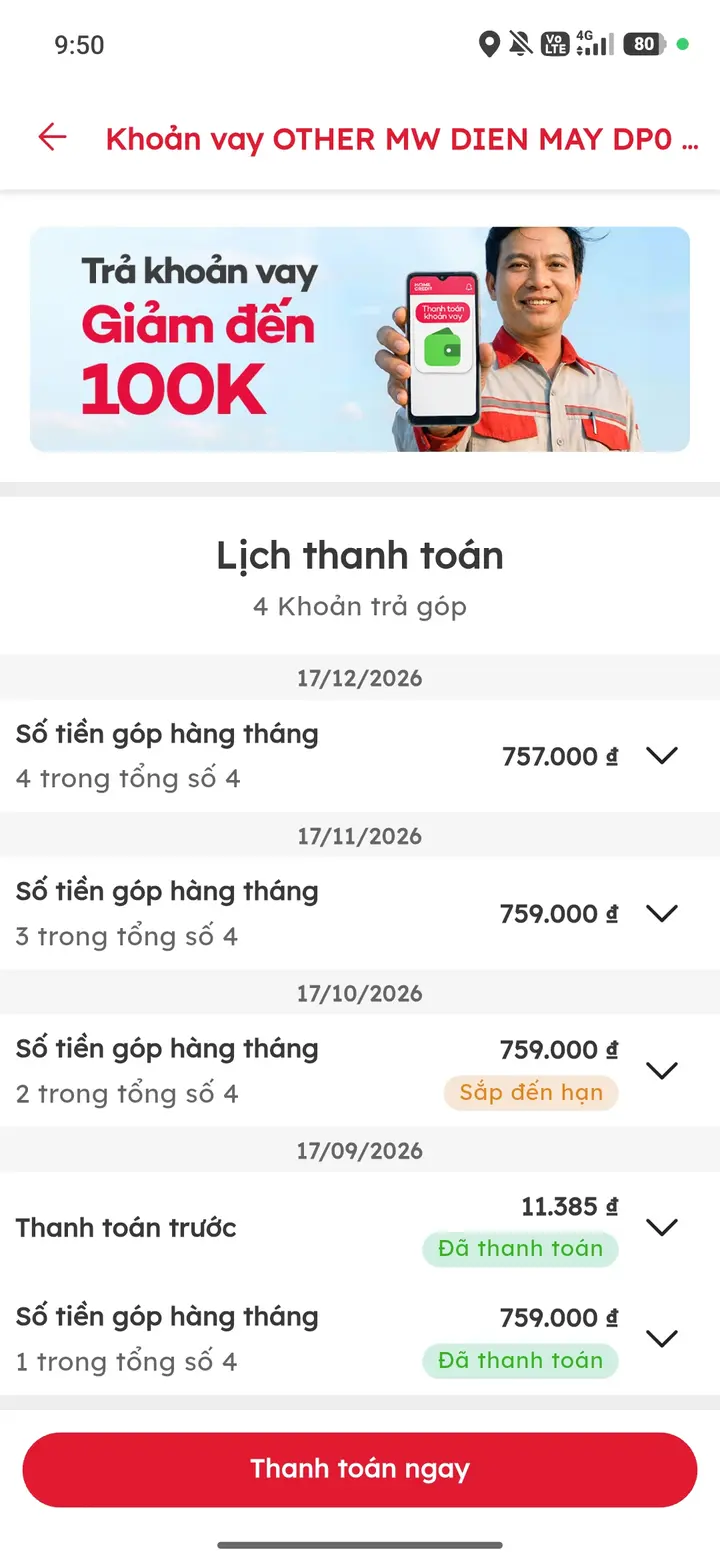
Có một điểm hay: app cho phép thanh toán trước hạn mà không phạt (khác với vay tiền mặt của công ty tài chính, thường có phí tất toán 3–6%). Bạn có thể trả gộp 2–3 kỳ một lúc nếu có sẵn tiền — giảm được thời gian bị treo hồ sơ trên CIC.
Một tính năng nữa tôi khuyến khích bật ngay: Thanh toán tự động (mục Auto-pay trong app). Bạn link 1 tài khoản ngân hàng, đến hạn app tự trừ tiền. Với người hay quên ngày như tôi, cái này đáng giá — chỉ cần 1 lần trễ 10 ngày là bị đánh dấu nợ nhóm 2 CIC, hậu quả nặng gấp mấy lần công bật auto-pay 30 giây.
4 nhược điểm cần biết trước khi ký hợp đồng trả góp điện máy xanh
Không có bài đối thủ nào nêu đủ 4 điều dưới đây. Đây là chỗ dễ mất tiền nhất nếu không biết trước.
1. Mỗi khoản vay đều ghi lên CIC — kể cả 3 triệu
Nhiều người tưởng khoản vay nhỏ dưới 10 triệu không được báo cáo lên Trung tâm Thông tin Tín dụng (CIC). Sai. Mọi khoản vay từ tổ chức tín dụng được cấp phép — bao gồm Home Credit, FE Credit, HD Saison — đều được đưa lên CIC ngay từ ngày ký hợp đồng.
Trả đúng hạn thì đây là tín hiệu tốt, giúp bạn xây dựng lịch sử tín dụng. Nhưng trả trễ:
- Trễ 10 ngày → nhóm 2, lưu 12 tháng, ảnh hưởng khả năng vay ngân hàng
- Trễ 91 ngày → nhóm 3 (nợ xấu), lưu 5 năm kể từ ngày tất toán (Thông tư 15/2023/TT-NHNN)
Đọc kỹ hơn về cơ chế này ở bài nợ xấu bao lâu được xóa — có phân biệt rõ 5 nhóm nợ và thời gian lưu của từng loại.
2. Phí phạt trễ hạn cao hơn phí thu hộ nhiều lần
Phí thu hộ là 11.000đ/kỳ. Nhưng nếu trễ hạn, mỗi ngày trễ Home Credit tính phí phạt riêng (thường 100.000–300.000đ/lần trễ, tùy khoản vay). Trễ 3 ngày có thể mất hơn tổng phí thu hộ 4 tháng gộp lại. Đọc kỹ mục phí phạt trong hợp đồng trước khi ký.
3. Không phải sản phẩm nào cũng có 0%
Nhãn “trả góp 0%” chỉ áp cho sản phẩm được đối tác trợ giá. Với sản phẩm ngoài chương trình, gói trả góp có lãi thật — phổ biến 1,5–2,5%/tháng lãi phẳng, tương đương 27–45%/năm dư nợ giảm dần. Nhìn nhầm gói là mất rất nhiều tiền. Luôn hỏi rõ nhân viên: “Sản phẩm này có 0% không hay có lãi?” trước khi ký.
4. Bảo hiểm khoản vay có thể được chào bán — bạn có quyền từ chối
Trong lần vay của tôi, nhân viên không ép mua bảo hiểm — nhưng một số chi nhánh khác có thể mời chào. Theo Điều 15 Thông tư 39/2016/TT-NHNN, việc mua bảo hiểm khoản vay là thỏa thuận tự nguyện, không phải điều kiện bắt buộc để giải ngân. Phí bảo hiểm thường 4–6% giá trị khoản vay — với khoản 3 triệu là 120–180 nghìn, gấp 3–4 lần phí thu hộ cả gói.
Nếu bị chào bán, câu trả lời đúng là: “Em không mua bảo hiểm, chỉ ký khoản vay”. Nhân viên vẫn phải giải ngân — nếu bị từ chối, khiếu nại lên tổng đài Home Credit 1900 633 633.
Khi nào nên và không nên vay trả góp điện máy xanh
✓ Nên vay khi
- Bạn có sẵn tiền mua đứt nhưng muốn giữ dòng tiền cho việc khác — ~1% tổng giá trị khoản vay/gói 4 tháng là mức “phí thanh khoản” hợp lý
- Bạn muốn xây dựng lịch sử tín dụng CIC trong 6–12 tháng để chuẩn bị vay lớn hơn sau (mở thẻ tín dụng, vay mua nhà)
- Sản phẩm bạn mua nằm trong danh mục 0% xác nhận rõ, không lẫn với gói có lãi
- Bạn tự tin trả đúng hạn — hoặc bật auto-pay ngay từ đầu
✗ Không nên vay khi
- Bạn không có nguồn thu nhập ổn định để trả đều 3–12 kỳ — 1 kỳ trễ đủ hủy hoại CIC vài năm
- Sản phẩm không phải nhu cầu thiết yếu — mua vì “trả góp 0% nên rẻ” là bẫy tâm lý cổ điển
- Bạn đang có nhiều khoản vay khác chưa tất toán — mỗi thêm 1 dòng CIC nữa làm giảm khả năng vay ngân hàng cho các nhu cầu quan trọng hơn
Nếu bạn đang phân vân giữa trả góp qua Home Credit tại quầy và mở thẻ tín dụng để trả góp qua thẻ, xem thêm bài top 3 thẻ tín dụng hoàn tiền tốt nhất 2026 — mở thẻ cho phép bạn vừa trả góp 0% (ở đối tác liên kết) vừa được hoàn tiền cho các chi tiêu khác.
Câu hỏi thường gặp
Vay trả góp điện máy xanh có bị ghi lên CIC không?
Có, kể cả khoản dưới 10 triệu. Mọi khoản vay từ tổ chức tín dụng được NHNN cấp phép (Home Credit, FE Credit, HD Saison) đều được báo cáo lên CIC ngay từ ngày ký hợp đồng. Trả đúng hạn là tín hiệu tốt cho lịch sử tín dụng; trễ 10 ngày trở lên bị đánh dấu nợ nhóm 2 và lưu 12 tháng.
Phí thu hộ khoảng bao nhiêu và có thể tránh được không?
Phí thu hộ Home Credit áp cho gói 0% dao động 11.000–11.400đ mỗi kỳ, không phụ thuộc giá trị khoản vay. Không có cách tránh được vì đây là phí thu bên đối tác trung gian. Tổng phí thu hộ cho gói 4 tháng khoảng 44.000–46.000đ — tính ra tỷ lệ 1–1,5% giá trị vay 3 triệu, thấp hơn nhiều so với vay tiền mặt qua thẻ tín dụng (4% + lãi).
Cần chuẩn bị gì khi ra cửa hàng để vay trả góp điện máy xanh?
Chỉ cần CCCD gắn chip còn hiệu lực và số điện thoại chính chủ. Không cần chứng minh thu nhập, không cần người thân bảo lãnh, không cần trả trước (với gói 0%). Điều kiện phía sau: không có nợ xấu nhóm 3–5 trong 12 tháng gần nhất trên CIC. Toàn bộ quy trình mất khoảng 30 phút.
Có thể tất toán trước hạn không? Có bị phạt không?
Có thể tất toán trước hạn qua app Home Credit, không mất phí phạt cho gói 0% (khác với vay tiền mặt của công ty tài chính, thường phí tất toán 3–6%). Bạn có thể trả gộp nhiều kỳ một lúc để giảm thời gian bị treo hồ sơ trên CIC. Tuy nhiên phí thu hộ đã tính vào kỳ đó vẫn phải trả — chỉ tiết kiệm được phí thu hộ của các kỳ chưa đến hạn.
Nếu bị nhân viên ép mua bảo hiểm khoản vay thì làm sao?
Từ chối thẳng: “Em không mua bảo hiểm, chỉ ký khoản vay”. Theo Điều 15 Thông tư 39/2016/TT-NHNN, mua bảo hiểm khoản vay là thỏa thuận tự nguyện — không phải điều kiện giải ngân. Nếu bị ép hoặc bị từ chối cho vay, khiếu nại lên tổng đài Home Credit 1900 633 633.
Vay Home Credit tại Điện Máy Xanh có khác vay tại Thế Giới Di Động không?
Về cơ chế 0% và phí thu hộ thì giống nhau vì cùng là Home Credit. Khác biệt chính là ở sản phẩm: Điện Máy Xanh mạnh mảng điện gia dụng (tủ lạnh, máy giặt, máy lọc nước, điều hòa); Thế Giới Di Động mạnh mảng thiết bị số (điện thoại, laptop). Điều kiện vay và quy trình duyệt cùng qua hệ thống Home Credit, không có sự phân biệt.
Home Credit có phải là công ty tài chính được NHNN cấp phép không?
Có. Bên cho vay tại Điện Máy Xanh là Công ty Tài chính TNHH MTV Home Credit Việt Nam, được Ngân hàng Nhà nước cấp Giấy phép số 90/GP-NHNN ngày 23/09/2019 (thay thế Giấy phép 46/GP-NHNN năm 2017). Đây là tổ chức tín dụng hợp pháp, hoạt động theo Luật Các tổ chức tín dụng. Không phải app vay chưa cấp phép.
Sau khi duệt vay, bao lâu thì nhận được sản phẩm?
Nhận ngay tại quầy sau khi ký hợp đồng điện tử. Không phải chờ giải ngân vài ngày như vay tiền mặt — vì bản chất đây là Home Credit thanh toán trực tiếp cho Điện Máy Xanh, bạn nhận hàng. Với sản phẩm cần lắp đặt (điều hòa, máy lọc nước), cửa hàng hẹn lịch giao lắp trong 1–3 ngày.
Tóm lại
Vay trả góp điện máy xanh qua Home Credit là công cụ tài chính hợp lý khi dùng đúng mục đích: bạn mua sản phẩm cần thiết, có nhãn 0% xác nhận rõ, và có kỷ luật trả đúng hạn. Chi phí thật rất nhẹ — 44.000–46.000đ cho gói 4 tháng — nhưng hồ sơ CIC là thứ đáng quan tâm hơn số tiền đó.
Ba việc nên làm ngay khi ký hợp đồng: (1) tải app Home Credit và đăng nhập ngay tại quầy, (2) bật thanh toán tự động link tài khoản ngân hàng chính, (3) đọc kỹ mục phí phạt trễ hạn trong hợp đồng — con số đó lớn hơn phí thu hộ nhiều lần. Ba việc đó mất 10 phút và tiết kiệm được nhiều tháng lo lắng nếu bạn có kỳ nào bận việc quên trả.

Pingback: Vay Tiêu Dùng Cho Người Mới Đi Làm: Lãi Suất Thật 2026
Pingback: Vay Ngân Hàng Hay Công Ty Tài Chính 2026: So Sánh Thật
Pingback: Vay Tín Chấp Là Gì? Hiểu Đúng Trong 5 Phút Trước Khi Ký
Pingback: Home Credit Review 2026: Top Lãi Suất Thật & 4 Phí Ẩn