

Bài trả lời câu hỏi “vay ngân hàng hay công ty tài chính?” theo hồ sơ thực tế của bạn, kèm ví dụ tính tiền cụ thể trên cùng khoản vay và cảnh báo về app không phép.
Trả lời ngắn: Nếu bạn có lương chuyển khoản và CIC sạch, luôn nên chọn vay ngân hàng — lãi thấp hơn 5–15 điểm %/năm so với công ty tài chính. Nếu bạn nhận lương tiền mặt, không sao kê được, hoặc bị ngân hàng từ chối, thì công ty tài chính được cấp phép (Shinhan, Lotte, VPBank NEO…) là kênh hợp pháp và an toàn — lãi cao hơn nhưng vẫn được pháp luật bảo vệ. Tuyệt đối tránh app vay không có giấy phép Ngân hàng Nhà nước.
Nếu bạn đã biết mình thuộc nhóm nào trong câu chuyện vay ngân hàng hay công ty tài chính, đoạn trên là đủ. Phần dưới giúp bạn tự trả lời khi chưa chắc, và tính bằng số cụ thể để thấy chênh lệch lãi tương đương bao nhiêu tiền.
Khác biệt cốt lõi giữa ngân hàng và công ty tài chính
Hiểu được khác biệt này là bước đầu để trả lời câu hỏi vay ngân hàng hay công ty tài chính một cách có căn cứ, không phải theo cảm tính.
Cùng cho vay tín chấp không thế chấp, nhưng lãi ngân hàng và công ty tài chính chênh nhau khá nhiều. Không phải vì công ty tài chính “cắt cổ” — mà vì bản chất mô hình khác nhau.
Ngân hàng huy động vốn rất rẻ từ tiền gửi của dân, và bù lại chỉ cho vay những hồ sơ đẹp: có lương chuyển khoản đều đặn, có sao kê rõ ràng, CIC sạch. Đây là nhóm rủi ro thấp, nên lãi vay thấp — phổ biến khoảng 15–22%/năm trên dư nợ giảm dần.
Công ty tài chính (CTTC) là loại tổ chức tín dụng phi ngân hàng. Họ huy động vốn đắt hơn, nhưng bù lại nhận cả hồ sơ mà ngân hàng từ chối: nhận lương tiền mặt, freelancer, CIC không đẹp, cần tiền gấp. Nhóm này rủi ro cao hơn nên lãi cũng cao hơn — thường 18–38%/năm.
⚠ Điều quan trọng cần phân biệt: “công ty tài chính” ở đây chỉ những đơn vị được Ngân hàng Nhà nước cấp phép (hiện có 16 công ty tính đến cuối 2025). App vay trôi nổi không có giấy phép không phải công ty tài chính hợp pháp — đó là tín dụng đen.
Bảng so sánh trực diện 3 kênh vay
| Tiêu chí | Ngân hàng | Công ty tài chính | App vay không phép |
|---|---|---|---|
| Lãi suất/năm | ~15–22% | 18–38% | 100–500% (lãi cắt cổ) |
| Điều kiện chính | Lương chuyển khoản + CIC sạch | Nhận cả lương tiền mặt | Chỉ CCCD, không cần gì |
| Tốc độ giải ngân | Vài phút – 2 ngày | 24–48h | Vài phút (dụ mồi) |
| Hạn mức | 20–500 triệu | Tới 100–300 triệu | 1–20 triệu |
| Cần bảng lương? | Bắt buộc | Linh hoạt | Không |
| Pháp lý | NHNN cấp phép | NHNN cấp phép | Không có giấy phép |
| Phù hợp với | Người có hồ sơ đẹp | Người không đủ chuẩn NH | Không phù hợp với ai |
Ví dụ ngân hàng: VPBank. Ví dụ công ty tài chính được cấp phép: Shinhan Finance, Lotte Finance. App vay không phép: tuyệt đối tránh — xem 5 dấu hiệu nhận biết.

Ví dụ tính tiền thật: vay 50 triệu, 24 tháng
Con số cụ thể luôn thuyết phục hơn lý thuyết. Cùng vay 50 triệu, trả góp 24 tháng, dư nợ giảm dần:
💡 Kịch bản 1 — vay VPBank (ngân hàng), lãi 18%/năm:
Tổng gốc + lãi trả trong 24 tháng ≈ ~59,9 triệu. Trả góp mỗi tháng ~2,5 triệu.
💡 Kịch bản 2 — vay Shinhan Finance (CTTC), lãi 28%/năm:
Tổng gốc + lãi trả trong 24 tháng ≈ ~65,7 triệu. Trả góp mỗi tháng ~2,74 triệu.
💡 Kịch bản 3 — vay Lotte Finance (CTTC), lãi 21,4%/năm (bình quân công bố tháng 3/2026):
Tổng gốc + lãi trả trong 24 tháng ≈ ~61,4 triệu. Trả góp mỗi tháng ~2,56 triệu.
Chênh lệch giữa vay ngân hàng và công ty tài chính có thể từ 1,5 đến 6 triệu đồng chỉ với khoản 50 triệu trong 24 tháng. Đây là “giá của việc không có bảng lương chuyển khoản” — nếu bạn đủ điều kiện ngân hàng, đó là số tiền bạn tiết kiệm được.
Đánh giá cá nhân: con số này giải thích vì sao mình luôn khuyên bạn thử ngân hàng trước, chỉ chuyển sang công ty tài chính nếu ngân hàng thực sự từ chối. Ngược lại, nếu bạn không đủ chuẩn ngân hàng thì công ty tài chính được cấp phép vẫn hơn xa app không phép — chênh lệch với app không phép có thể là hàng chục lần chứ không phải vài triệu.

⚠ Cảnh giác với phí đi kèm. Ngoài lãi, khoản vay còn có thể có bảo hiểm khoản vay (không bắt buộc theo Thông tư 39/2016/TT-NHNN), phí tất toán trước hạn (Shinhan tới 6%, VPBank thấp hơn). Đọc kỹ hợp đồng trước khi ký; bảo hiểm luôn là tùy chọn, bạn có quyền từ chối.
Lộ trình 4 câu hỏi: bạn nên vay ở đâu?
Trả lời lần lượt 4 câu này, bạn sẽ có đáp án của riêng mình:
- Bạn có lương chuyển khoản đều đặn ít nhất 3 tháng gần đây?
Có → sang câu 2. Không → sang câu 3. - CIC của bạn có sạch (không nợ nhóm 2 trở lên)?
Có → vay ngân hàng (ví dụ VPBank — lãi tốt nhất). Không → sang câu 3. - Bạn cần khoản vay lớn (trên 100 triệu)?
Có → Lotte Finance (hạn mức cao, lãi ~21,4%/năm bình quân). Không → sang câu 4. - Bạn cần tiền trong 24–48h?
Có → Shinhan Finance (giải ngân nhanh, chấp nhận lương tiền mặt). Không → cân nhắc cải thiện hồ sơ 3–6 tháng rồi vay ngân hàng: kiểm tra CIC (cách kiểm tra miễn phí), chuyển sang nhận lương qua ngân hàng, giữ CIC sạch.
Câu hỏi vay ngân hàng hay công ty tài chính, thật ra không có đáp án chung cho mọi người — chỉ có đáp án đúng với hồ sơ của bạn. Không câu hỏi nào dẫn bạn đến “app vay 5 phút” trên mạng. Đó là chủ ý — vì con đường đó gần như luôn dẫn đến rắc rối.
Cảnh giác app vay không có giấy phép
Khi ngân hàng và công ty tài chính đều từ chối, nhiều người vội chuyển sang các app quảng cáo “vay nhanh 5 phút, chỉ cần CCCD” trên Facebook. Phần lớn trong số này là tín dụng đen. Dấu hiệu nhận biết:
- Thu phí trước khi giải ngân — ngân hàng và công ty tài chính hợp pháp không bao giờ làm vậy.
- Không công khai pháp nhân, không có mã giấy phép Ngân hàng Nhà nước.
- Đòi quyền truy cập danh bạ để khủng bố người thân khi bạn chậm trả.
- Tính lãi theo ngày (0,5–2%/ngày) thay vì theo năm — quy đổi có thể lên 100–500%/năm.
- Không có hợp đồng điện tử rõ ràng.
Chi tiết cách nhận biết và việc cần làm nếu đã lỡ dính, xem bài 5 dấu hiệu app vay tiền lừa đảo. Trước khi tải bất kỳ app vay nào, tra tên công ty trên website Ngân hàng Nhà nước Việt Nam — nếu không có trong danh sách được cấp phép, đừng tải.
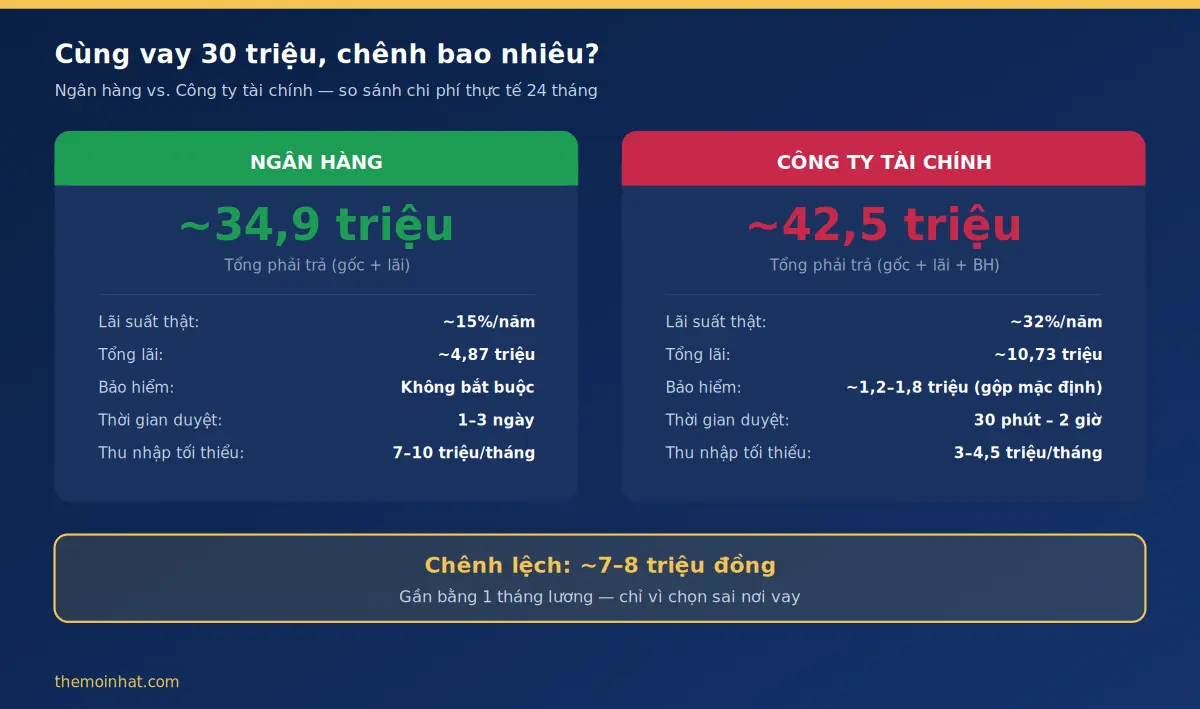
So sánh chi phí thực tế: cùng vay 30 triệu, trả bao nhiêu?
Đây là phần mà hầu hết bài so sánh “vay ngân hàng hay công ty tài chính” bỏ qua: họ liệt kê ưu nhược điểm chung chung, nhưng không ai tính cụ thể bạn mất bao nhiêu tiền cho cùng một khoản vay. Tôi tính sẵn cho bạn:
| Ngân hàng (VPBank/MB) | Công ty tài chính (Home Credit/FE) | |
|---|---|---|
| Số tiền vay | 30 triệu | 30 triệu |
| Kỳ hạn | 24 tháng | 24 tháng |
| Lãi suất niêm yết | ~1,25%/tháng (dư nợ giảm dần) | ~1,49%/tháng (phẳng) |
| Lãi thật trên dư nợ giảm dần | 15%/năm | ~32%/năm (1,49% phẳng × 1,8) |
| Tổng lãi phải trả | ~4,87 triệu | ~10,73 triệu |
| Bảo hiểm khoản vay | Không bắt buộc | Thường ~4–6% = 1,2–1,8 triệu |
| Tổng chi phí thực | ~34,87 triệu | ~41,93–42,53 triệu |
| Chênh lệch | Công ty tài chính đắt hơn ~7–8 triệu đồng | |
Nhìn bảng này rút ra 2 điều: (1) cùng vay 30 triệu, chọn công ty tài chính có thể mất thêm 7–8 triệu đồng so với ngân hàng — gần bằng 1 tháng lương của nhiều người; (2) con số “1,49%/tháng” nghe thấp nhưng đó là lãi phẳng — lãi tính trên tổng gốc ban đầu suốt kỳ hạn, không giảm theo số tiền đã trả. Khi quy về lãi thật trên dư nợ giảm dần phải nhân khoảng 1,8 lần.
Khi nào nên chọn công ty tài chính dù đắt hơn?
Nói vậy không có nghĩa công ty tài chính luôn là lựa chọn tệ. Có đúng 3 tình huống mà vay công ty tài chính hợp lý hơn ngân hàng:
- Thu nhập dưới 7 triệu/tháng hoặc nhận tiền mặt: Ngân hàng thường yêu cầu tối thiểu 7–10 triệu/tháng chuyển khoản. Công ty tài chính chấp nhận từ 3–4,5 triệu, kể cả nhận tiền mặt — đây là nhóm khách hàng mà ngân hàng từ chối.
- CIC có vấn đề (nhóm 2, từng có nhóm 3 đã tất toán): Ngân hàng gần như từ chối ngay khi thấy lịch sử nợ xấu. Công ty tài chính linh hoạt hơn — họ chấp nhận rủi ro cao hơn, bù lại bằng lãi suất cao hơn.
- Cần tiền gấp trong ngày: Ngân hàng duyệt 1–3 ngày làm việc. Một số công ty tài chính giải ngân trong 30 phút — 2 giờ. Nếu cần tiền cho tình huống khẩn cấp thực sự (viện phí, sự cố), tốc độ đáng giá hơn lãi suất.
Ngoài 3 trường hợp trên, nếu bạn đủ điều kiện vay ngân hàng — hãy vay ngân hàng. Chênh lệch 7–8 triệu cho khoản vay 30 triệu không phải con số nhỏ.
Cảnh báo quan trọng: dù chọn bên nào, tuyệt đối tránh tín dụng đen — các app cho vay không có giấy phép NHNN, lãi suất 300–700%/năm, đòi nợ kiểu khủng bố. Kiểm tra giấy phép tại sbv.gov.vn trước khi ký bất kỳ hợp đồng nào. Nếu bạn đang cân nhắc vay có giấy phép, xem thêm điều kiện vay Lotte Finance hoặc đánh giá Tima TFast để so sánh.
Câu hỏi thường gặp
Fe Credit, Home Credit có phải ngân hàng không?
Không. Đây là các công ty tài chính, không phải ngân hàng — lãi suất theo mặt bằng công ty tài chính (18–38%/năm) chứ không phải lãi ngân hàng. Cả hai đều được Ngân hàng Nhà nước cấp phép hoạt động hợp pháp.
Vay công ty tài chính có báo lên CIC không?
Có. Công ty tài chính được cấp phép đều là tổ chức tín dụng nên khoản vay của bạn hiển thị trên CIC. Trả đúng hạn thì xây điểm tốt; trễ hạn cũng lên CIC như vay ngân hàng.
Đang có nợ công ty tài chính, vay ngân hàng được không?
Được, miễn nợ đó chưa quá hạn thành nợ nhóm 2 trở lên. Nhưng ngân hàng sẽ nhìn tổng dư nợ hiện tại của bạn và tỷ lệ nợ trên thu nhập — quá cao vẫn có thể bị từ chối vì lo bạn không đủ khả năng trả thêm.
Bị từ chối ngân hàng thì có nên vay công ty tài chính ngay không?
Phụ thuộc vào lý do bị từ chối. Nếu do CIC hoặc thu nhập không đủ, vay công ty tài chính ngay vẫn dễ được duyệt hơn. Nếu do nộp quá nhiều hồ sơ gần đây, nên ngừng 3–6 tháng trước khi nộp bất kỳ nơi nào — kể cả công ty tài chính. Chi tiết xem 5 lý do bị từ chối và cách khắc phục.
Lãi 21%/năm ở công ty tài chính có phải “cắt cổ” không?
Không. Đó là mức lãi hợp lý cho phân khúc rủi ro cao hơn. Bộ luật Dân sự 2015 quy định trần lãi thỏa thuận 20%/năm cho giao dịch dân sự thông thường; các tổ chức tín dụng được cấp phép áp dụng theo quy định riêng của Luật Các tổ chức tín dụng. Lãi thật sự “cắt cổ” là app không phép với lãi quy đổi 100–500%/năm.
Có thể vay cả ngân hàng và công ty tài chính cùng lúc không?
Về mặt pháp lý là được. Nhưng cả hai đều thấy nhau qua CIC — tổng dư nợ cao có thể làm cả hai đánh giá rủi ro tăng, dẫn tới hạn mức thấp hơn hoặc lãi cao hơn. Chỉ nên vay đồng thời nếu thực sự cần và bạn tính được khả năng trả cả hai.
Lãi suất vay tín chấp ngân hàng bao nhiêu?
Phổ biến từ 12–25%/năm trên dư nợ giảm dần, tùy ngân hàng và hồ sơ. VPBank, MB, Techcombank thường dao động 14–20%/năm cho hồ sơ có lương chuyển khoản. Lưu ý: đây là lãi thật trên dư nợ giảm dần — khác với lãi phẳng mà công ty tài chính hay niêm yết.
Công ty tài chính có phải tín dụng đen không?
Không, nếu đó là công ty tài chính được NHNN cấp phép (như Home Credit, FE Credit, HD Saison, Lotte Finance — 16 đơn vị có giấy phép). Tín dụng đen là các app/cá nhân cho vay KHÔNG có giấy phép, lãi suất thường 300–700%/năm. Kiểm tra danh sách giấy phép tại sbv.gov.vn.
Vay công ty tài chính có bị ghi CIC không?
Có. Mọi khoản vay từ tổ chức được cấp phép đều được báo cáo CIC, bao gồm cả công ty tài chính. Trả đúng hạn → CIC tốt lên. Trả chậm → nợ nhóm 2–5, ảnh hưởng đến mọi khoản vay tương lai trong 5 năm kể từ ngày tất toán.

Minh bạch affiliate: Các liên kết trong bài dẫn đến bài đánh giá chi tiết của từng sản phẩm vay có chứa liên kết tiếp thị liên kết. TheMoiNhat chỉ giới thiệu tổ chức được Ngân hàng Nhà nước cấp phép, tuyệt đối không giới thiệu tín dụng đen.
Xem thêm: Cách tính lãi vay tiêu dùng 2026 — công thức + 3 ví dụ số thật.
\n\n👉 Xem thêm: FE Credit review 2026: lãi suất thật, ưu nhược điểm
→ Xem thêm: Vay tín chấp ngân hàng nào tốt nhất 2026: Top 5 lãi thật thấp
Pingback: Trả Nợ Vay Trước Hạn 2026: Phí Bao Nhiêu + Khi Nào Nên Trả
Pingback: FE Credit Review 2026: Lãi Suất Thật, Ưu Nhược Điểm & Ai Nên Vay?
Pingback: Home Credit Review 2026: Top Lãi Suất Thật & 4 Phí Ẩn
Pingback: Vay Tín Chấp Ngân Hàng Nào Tốt Nhất 2026: Top 5 Lãi Thật