
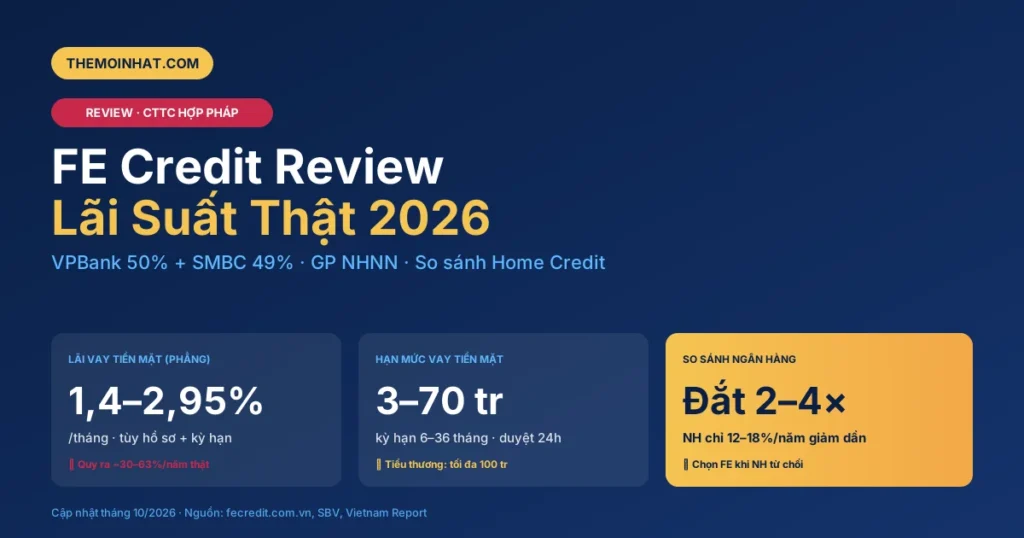
Trả lời ngắn: FE Credit là công ty tài chính tiêu dùng lớn nhất Việt Nam, được cấp phép bởi Ngân hàng Nhà nước, thuộc VPBank & SMBC (Nhật). Lãi suất vay tiền mặt 1,4–2,95%/tháng (tương đương ~30–63%/năm thật). Duyệt nhanh, điều kiện thoáng — nhưng đắt hơn ngân hàng 2–4 lần.
Nếu bạn chỉ cần câu trả lời, đoạn trên là đủ. Phần còn lại dành cho người đang cân nhắc vay FE Credit thật — tôi sẽ bóc tách lãi suất từng sản phẩm, tính lãi bằng số cụ thể, và nói thẳng ai nên vay, ai nên tránh.
Mục lục
- FE Credit là ai? Có phải app vay đen không?
- Lãi suất vay FE Credit 2026 — bảng số thật
- Điều kiện vay FE Credit
- Hạn mức và kỳ hạn
- Ưu điểm và nhược điểm
- Ví dụ: Vay 30 triệu trong 24 tháng
- Ai nên vay? Ai nên tránh?
- Thẻ tín dụng FE Credit
- Cảnh báo app lừa đảo giả danh
- Câu hỏi thường gặp
- Tóm lại
FE Credit review: FE Credit là ai?
Không, FE Credit không phải app vay đen. Đây là công ty tài chính được Ngân hàng Nhà nước cấp phép chính thức, hoạt động từ năm 2007.
- Tên pháp lý: Công ty Tài chính TNHH Ngân hàng Việt Nam Thịnh Vượng SMBC (VPB SMBC FC)
- Tên thương mại: FE CREDIT
- Cổ đông: VPBank (50%) + SMBC Consumer Finance — thuộc tập đoàn Sumitomo Mitsui Financial Group, Nhật Bản (49%) + Chứng khoán Bản Việt (1%)
- Loại hình: Công ty tài chính tiêu dùng (CTTC), không phải ngân hàng
- Sản phẩm: Vay tiền mặt tín chấp, vay trả góp tại điểm bán, thẻ tín dụng, FE Paylater
- Hotline: 1900 234 588
Năm 2025, FE Credit ghi nhận doanh thu 16.500 tỷ đồng và lợi nhuận trước thuế 611 tỷ — năm thứ hai liên tiếp báo lãi sau giai đoạn tái cấu trúc. Tháng 8/2026, công ty được Vietnam Report xếp số 1 Top 5 CTTC uy tín, năm thứ ba liên tiếp giữ vị trí này. Nói cách khác, đây là đơn vị cho vay hợp pháp, không phải tín dụng đen.
Nhưng hợp pháp không có nghĩa là rẻ. Nhiều người nhầm vì FE Credit uy tín nên nghĩ lãi suất cũng ngang ngân hàng. Thực tế đặt hơn rõ rệt — tôi cho bạn thấy bằng số ngay phần tiếp theo.
Lãi suất vay FE Credit 2026 — bảng số thật
Đây là phần quan trọng nhất trong bài FE Credit review này. Lãi suất FE Credit tính theo lãi phẳng — tức lãi tính trên toàn bộ khoản vay ban đầu suốt kỳ hạn, không giảm theo số tiền đã trả. Quy ra lãi thật (dư nợ giảm dần), bạn cần nhân khoảng 1,8 lần (với kỳ hạn 24 tháng).
| Sản phẩm | Lãi phẳng/tháng | Quy ra năm (thật) | Ghi chú |
|---|---|---|---|
| Vay tiền mặt | 1,4–2,95% | ~30–63% | Tùy hồ sơ + kỳ hạn |
| Vay trả góp tại điểm bán | 0–2,5% | 0–54% | 0% chỉ với chương trình ưu đãi |
| Thẻ tín dụng FE (Plus+, Gold) | 3,58–4,58% | 43–55% | Nếu không trả đủ sao kê |
| Thẻ FE Credit LOGÌ | 0% | 0% | Miễn lãi + phí trọn đời |
So sánh nhanh: Vay tiêu dùng ngân hàng thường 8–18%/năm (dư nợ giảm dần). FE Credit đắt hơn 2–4 lần. Tuy nhiên, ngân hàng yêu cầu lương chuyển khoản, sổ BHXH, chứng minh thu nhập chặt — nhiều người lao động tự do không đủ điều kiện.
Lãi suất vay tiền mặt phẳng tối đa công bố trên website Home Credit — đơn vị cùng phân khúc — là 33,94%/năm (đã gồm phí, chưa gồm bảo hiểm). FE Credit không công bố con số tương đương, nhưng theo các nguồn tổng hợp, mức 2,95%/tháng phẳng quy ra lãi thật khoảng 63%/năm — thuộc nhóm cao nhất thị trường.
Điều kiện vay FE Credit
- CMND/CCCD còn hạn
- Đủ 18 tuổi trở lên
- Thu nhập từ 3 triệu/tháng — chứng minh bằng lương chuyển khoản, SIM Viettel trả sau, hóa đơn điện/nước, hoặc hợp đồng bảo hiểm
- Không cần thế chấp, không cần bảo lãnh
- Không có nợ xấu (nhóm 3–5) tại các tổ chức tín dụng
Tôi thấy điểm đáng chú ý nhất là khoản “chứng minh thu nhập bằng SIM Viettel”. Nếu bạn dùng SIM trả sau thanh toán đều đặn, FE Credit xem đó là tín hiệu thu nhập ổn định. Gần như không ngân hàng nào chấp nhận kiểu này.
Hạn mức và kỳ hạn vay FE Credit
- Hạn mức vay tiền mặt: 3–70 triệu đồng (tiểu thương có giấy phép kinh doanh: lên tới 100 triệu)
- Kỳ hạn: 6–36 tháng
- Giải ngân: Trong vòng 24 giờ sau khi duyệt
FE Credit review: Ưu điểm và nhược điểm (nói thẳng)
| ✅ Ưu điểm | ❌ Nhược điểm |
|---|---|
| Duyệt nhanh, giải ngân trong 24h | Lãi suất thật cao hơn ngân hàng 2–4 lần |
| Điều kiện dễ — nhận lương tiền mặt cũng vay được | Phí phạt trễ hạn nặng |
| Thuộc VPBank + SMBC (Nhật), uy tín pháp lý rõ ràng | Nhân viên telesales gọi mời thường xuyên |
| App $NAP quản lý khoản vay rõ ràng | Tổng số tiền trả cao hơn nhiều so với gốc |
| Thẻ LOGÌ miễn lãi trọn đời — sản phẩm hiếm trên thị trường | Từng bị NHNN phạt 900 triệu vì vi phạm quy định cấp tín dụng |
Đánh giá cá nhân: Điểm yếu lớn nhất không nằm ở bản thân FE Credit, mà ở việc nhiều người vay không hiểu rõ lãi phẳng. Khi nghe “1,5%/tháng” — nghe ít, nhưng quy ra cả năm khoảng 31% (lãi thật trên dư nợ giảm dần). Vay 30 triệu trong 2 năm, tổng lãi dễ lên 14–15 triệu. Xem ví dụ cụ thể ngay dưới đây.
Ví dụ: Vay FE Credit 30 triệu trong 24 tháng — trả bao nhiêu?
Giả sử lãi suất 2%/tháng (phẳng) — mức phổ biến với hồ sơ trung bình:
- Gốc mỗi tháng: 30.000.000 ÷ 24 = 1.250.000đ
- Lãi mỗi tháng (cố định): 30.000.000 × 2% = 600.000đ
- Trả mỗi tháng: ~1.850.000đ
- Tổng lãi 24 tháng: 14.400.000đ
- Tổng trả: 44.400.000đ (gấp 1,48 lần gốc)
“Cái bẫy thanh toán tối thiểu” ở đây: lãi 600.000đ/tháng nghe nhỏ, nhưng dù bạn đã trả 20 kỳ gốc, tháng thứ 21 vẫn chịu lãi trên toàn bộ 30 triệu ban đầu. Đây là đặc điểm của lãi phẳng — khác hẳn lãi dư nợ giảm dần mà ngân hàng dùng. Chi tiết hơn, xem bài cách tính lãi thẻ tín dụng.
Ai nên vay FE Credit? Ai nên tránh?
✅ Phù hợp nếu:
- Bạn cần tiền gấp, ngân hàng từ chối (lao động tự do, chưa có lịch sử tín dụng)
- Vay số nhỏ (dưới 30 triệu), kỳ hạn ngắn (6–12 tháng) — tổng lãi còn chấp nhận được
- Muốn bắt đầu xây dựng điểm CIC khi chưa có sản phẩm tín dụng nào
❌ Không nên nếu:
- Có lương chuyển khoản đủ điều kiện vay ngân hàng — lãi rẻ hơn 2–4 lần
- Muốn vay số lớn (trên 50 triệu) kỳ hạn dài — tổng lãi sẽ rất cao
- Đang nợ xấu nhiều khoản, vay thêm chỉ thêm gánh nặng
- Vay để trả nợ khoản vay khác — vòng xoáy nợ rất nguy hiểm
Thẻ tín dụng FE Credit — có đáng mở?
FE Credit có nhiều loại thẻ, nhưng đáng chú ý nhất là thẻ FE Credit LOGÌ — miễn lãi suất trọn đời, miễn phí thường niên trọn đời. Bạn chi tiêu và không bị tính lãi dù không trả đủ sao kê. Hạn mức cố định 12 triệu đồng.
Các dòng khác (Plus+, Gold, Smartplus) lãi suất trong hạn 3,58–4,58%/tháng — cao hơn đáng kể so với thẻ ngân hàng (thường 1,5–3%/tháng). Nếu đang tìm thẻ chi tiêu chính, xem top thẻ hoàn tiền tốt nhất 2026 — lãi thấp hơn và quyền lợi tốt hơn.
Cảnh báo: Đừng nhầm FE Credit với app lừa đảo
Nhiều app vay lừa đảo giả danh FE Credit. Cách phân biệt:
- Chỉ vay qua app chính thức $NAP (FE Credit) trên App Store/Google Play
- Không vay qua link Zalo, Facebook hoặc SMS lạ
- FE Credit không bao giờ yêu cầu chuyển tiền trước khi giải ngân — ai đòi đặt cọc là lừa đảo
- Hotline chính thức: 1900 234 588
Câu hỏi thường gặp
FE Credit có uy tín không?
Có. FE Credit là CTTC được cấp phép bởi Ngân hàng Nhà nước, thuộc VPBank (50%) và tập đoàn SMBC Nhật Bản (49%). Năm 2026, FE Credit xếp số 1 Top 5 CTTC uy tín do Vietnam Report bình chọn — năm thứ ba giữ vị trí này. Tuy nhiên, uy tín pháp lý không đồng nghĩa lãi suất thấp.
Vay FE Credit có ảnh hưởng điểm CIC không?
Có. Mọi khoản vay đều được báo cáo lên CIC. Trả đúng hạn giúp cải thiện điểm tín dụng (thang 403–706). Trễ hạn 10–90 ngày bị ghi nhận nợ nhóm 2, quá 90 ngày thành nợ xấu (nhóm 3+) theo Thông tư 31/2024/TT-NHNN.
Trả trước hạn FE Credit có bị phạt không?
Có phí tất toán trước hạn, thường 1–5% số dư còn lại tùy sản phẩm và thời điểm. Hỏi rõ khoản phí này khi ký hợp đồng — nhiều người quên và bất ngờ khi muốn trả sớm.
FE Credit review: Có nên vay khi cần gấp?
Tùy. Nếu ngân hàng từ chối và bạn cần tiền cho việc quan trọng (sửa xe, viện phí), vay số nhỏ kỳ hạn ngắn là lựa chọn chấp nhận được. Nhưng nếu “cần gấp” chỉ vì muốn mua điện thoại mới — cân nhắc lại, tổng lãi có thể bằng nửa giá máy.
FE Credit khác gì Home Credit?
Cả hai đều là CTTC hợp pháp. FE Credit mạnh hơn về hạn mức vay tiền mặt (tối đa 100 triệu vs 80 triệu). Home Credit nổi trội về trả góp 0% tại cửa hàng điện máy với mạng lưới 16.000+ điểm bán. Lãi suất hai bên tương đương — đều cao hơn ngân hàng đáng kể.
Làm sao biết mình có đang nợ FE Credit?
Tra CIC miễn phí qua app CIC Credit Connect (Android) hoặc iCIC (iOS) — cần CCCD gắn chip + NFC. Bạn sẽ thấy toàn bộ khoản vay đang mở tại mọi tổ chức tín dụng, gồm FE Credit.
Tóm lại
FE Credit là đơn vị cho vay hợp pháp, uy tín — nhưng không rẻ. Bài FE Credit review này không khuyên bạn vay hay không, mà muốn bạn hiểu đúng chi phí thật trước khi ký. Nếu đủ điều kiện vay ngân hàng, gần như không có lý do chọn CTTC. Nhưng nếu ngân hàng từ chối, FE Credit vẫn tốt hơn nhiều so với vay nóng ngoài thị trường.
👉 Bước tiếp theo: Kiểm tra điểm CIC miễn phí để biết mình đang ở đâu trước khi nộp hồ sơ vay.
Bài viết có chứa liên kết tiếp thị liên kết (affiliate). Khi bạn đăng ký sản phẩm qua liên kết, TheMoiNhat có thể nhận hoa hồng từ đối tác — điều này không ảnh hưởng đến lãi suất hay phí bạn phải trả. TheMoiNhat không giới thiệu tín dụng đen hay đơn vị chưa được NHNN cấp phép. Số liệu cập nhật tháng 10/2026, kiểm tra trang chính thức trước khi quyết định.
Nguồn tham khảo
- FE Credit — Trang chủ chính thức
- Ngân hàng Nhà nước Việt Nam (SBV)
- Trung tâm Thông tin Tín dụng Quốc gia (CIC)
- VnEconomy — FE Credit lợi nhuận 2024 phục hồi sau tái cấu trúc
Bế Văn Duy — Tự mở thẻ tín dụng năm 2023 sau 2 lần bị từ chối, bắt đầu viết về tài chính cá nhân từ 2024. Mọi số liệu trong bài đều được kiểm chứng từ nguồn chính thống (NHNN, CIC, website CTTC). Nếu bạn thấy con số nào sai, hãy báo tôi qua trang liên hệ.