
 trần hoàn tiền 500k” class=”wp-image-3227″/>
Bài này viết cho người sắp mở chiếc thẻ tín dụng hoàn tiền đầu tiên, hoặc đang phân vân giữa VIB Cash Back, Liobank OCB và một dòng thẻ HDBank. Ba con số quan trọng nhất — mức hoàn thật, trần hoàn tiền, và phí thường niên — sẽ được tính bằng ví dụ cụ thể chứ không nói chung chung.
Nếu bạn chỉ cần một cái tên duy nhất, đoạn trên là đủ. Phần còn lại dành cho ai muốn hiểu vì sao thẻ hoàn 10% nghe hấp dẫn nhưng thực tế nhận về ít hơn tưởng — và làm sao chọn được thẻ khớp đúng cách chi tiêu của mình.
Trần hoàn tiền — con số đối thủ ít khi nói rõ
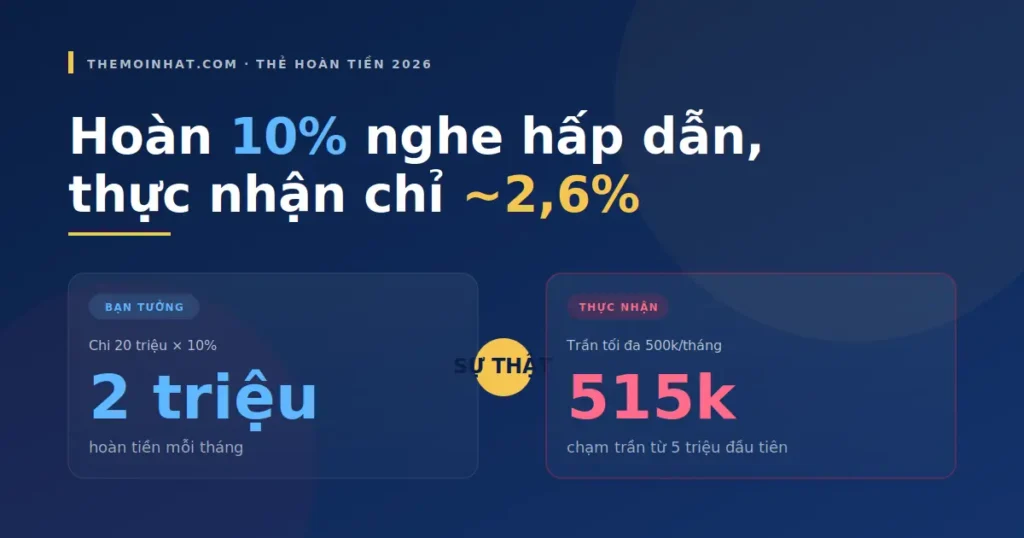
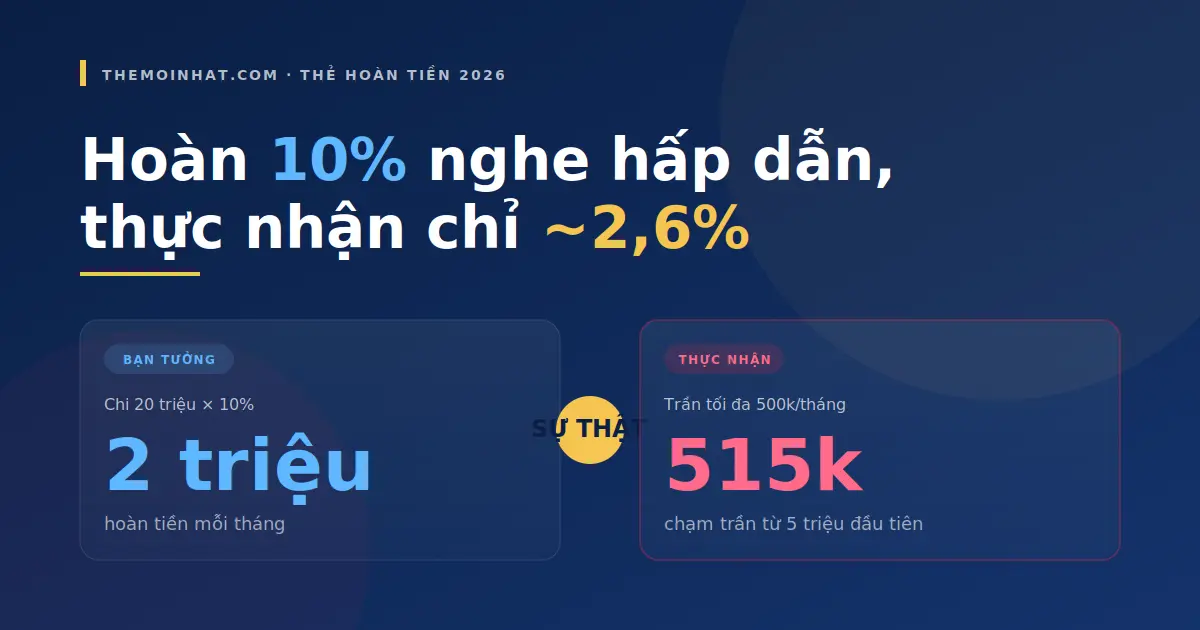
Đây là chỗ 90% người mở thẻ hoàn tiền lần đầu bị hụt hẫng. Ngân hàng quảng cáo “hoàn tiền lên đến 10%”, nhưng đi kèm là một dòng chữ nhỏ: trần tối đa 500.000đ/tháng. Điều đó nghĩa là để nhận đủ 500k hoàn tiền tối đa, bạn chỉ cần chi 5 triệu trong danh mục ưu đãi — mọi đồng chi thêm sau đó chỉ được hoàn 0,1% (mức không giới hạn).
Ví dụ cụ thể với VIB Cash Back. Bạn chi 20 triệu/tháng cho ăn uống, mua sắm online, đổ xăng — toàn bộ đều thuộc danh mục ưu đãi 10%. Nhiều người sẽ nhẩm: 20 triệu × 10% = 2 triệu/tháng, cả năm 24 triệu.
Con số thật khác hẳn. Chi 5 triệu đầu tiên được hoàn 10% = 500.000đ (đụng trần). 15 triệu còn lại được hoàn 0,1% = 15.000đ. Tổng một tháng: 515.000đ. Cả năm: 6,18 triệu — bằng khoảng 1/4 con số 24 triệu bạn vừa tưởng.
⚠ Quy tắc kiểm chứng nhanh: khi thấy quảng cáo “hoàn đến 10%”, tìm ngay dòng “tối đa X đồng/tháng”. Nhân X × 12 là số tiền hoàn tối đa cả năm — con số này mới đáng để so với phí thường niên. Nếu ngân hàng không công bố trần rõ ràng, coi như trần là 300–500k/tháng cho hầu hết thẻ phổ thông.
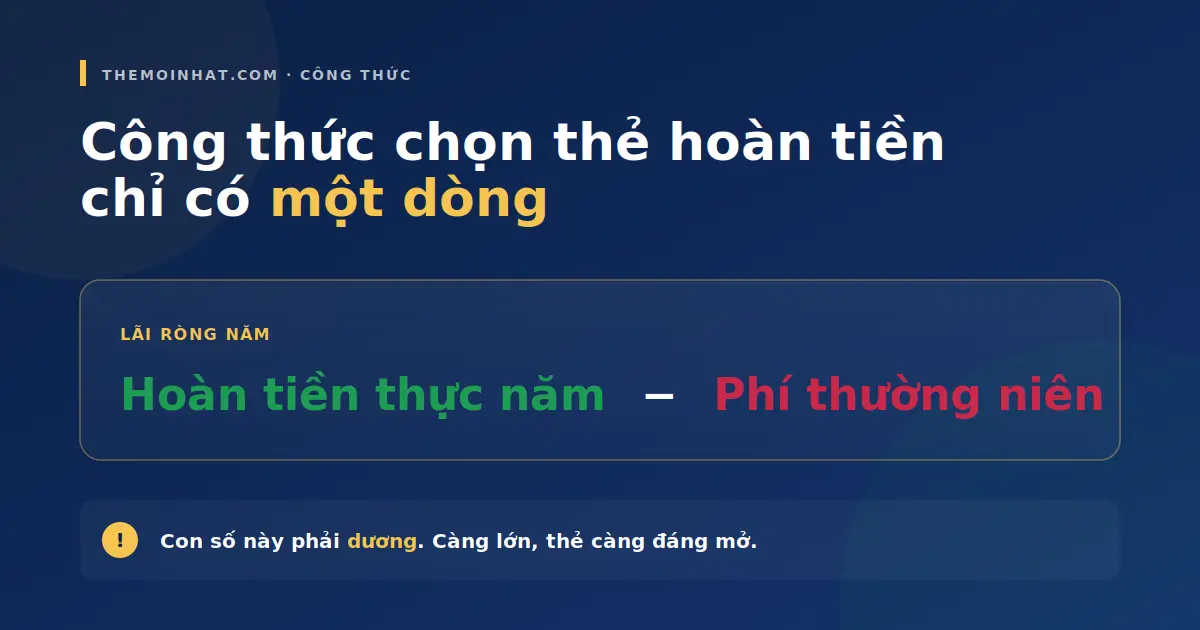
Vì sao cần hiểu điều này? Vì công thức chọn thẻ đúng chỉ có một dòng: Lãi ròng năm = (Hoàn tiền thực nhận trong năm) − (Phí thường niên). Con số này phải dương, và càng lớn càng tốt. Một thẻ hoàn 10% nhưng phí 1,2 triệu, mà bạn chỉ nhận được 800k hoàn tiền cả năm, là thẻ lỗ.
3 chân dung chi tiêu: thẻ nào lời nhất bằng số
Thay vì so sánh 10 thẻ lý thuyết, mình lấy 3 chân dung chi tiêu điển hình của người trẻ Việt và tính bằng số thẻ nào lãi ròng nhất. Số liệu dựa trên biểu phí công khai của VIB, OCB (Liobank), HDBank tại thời điểm tháng 9/2026.
Chân dung 1: Mới đi làm, chi tiêu 8 triệu/tháng, chủ yếu ăn uống + đi lại
| Thẻ | Hoàn tiền/năm | Phí thường niên | Lãi ròng |
|---|---|---|---|
| Liobank OCB 2in1 | ~4,8 triệu (chi ~4tr/tháng danh mục ưu đãi × 10%) | 0đ (miễn trọn đời) | +4,8 triệu |
| VIB Cash Back | ~4,8 triệu | 899.000đ | +3,9 triệu |
| Thẻ HDBank cơ bản | ~2,4 triệu (hoàn 2–3% đa danh mục) | 300–500k tùy dòng | +1,9 triệu |
Kết luận cho nhóm này: Liobank OCB lãi ròng cao nhất vì không mất phí thường niên. Ngoài ra Liobank cho phép mở online 100% không cần chứng minh thu nhập cứng — hợp người mới đi làm chưa đủ chuẩn ngân hàng lớn.
Chân dung 2: Đi làm 3–5 năm, chi tiêu 15–20 triệu/tháng, mua sắm + du lịch
| Thẻ | Hoàn tiền/năm | Phí thường niên | Lãi ròng |
|---|---|---|---|
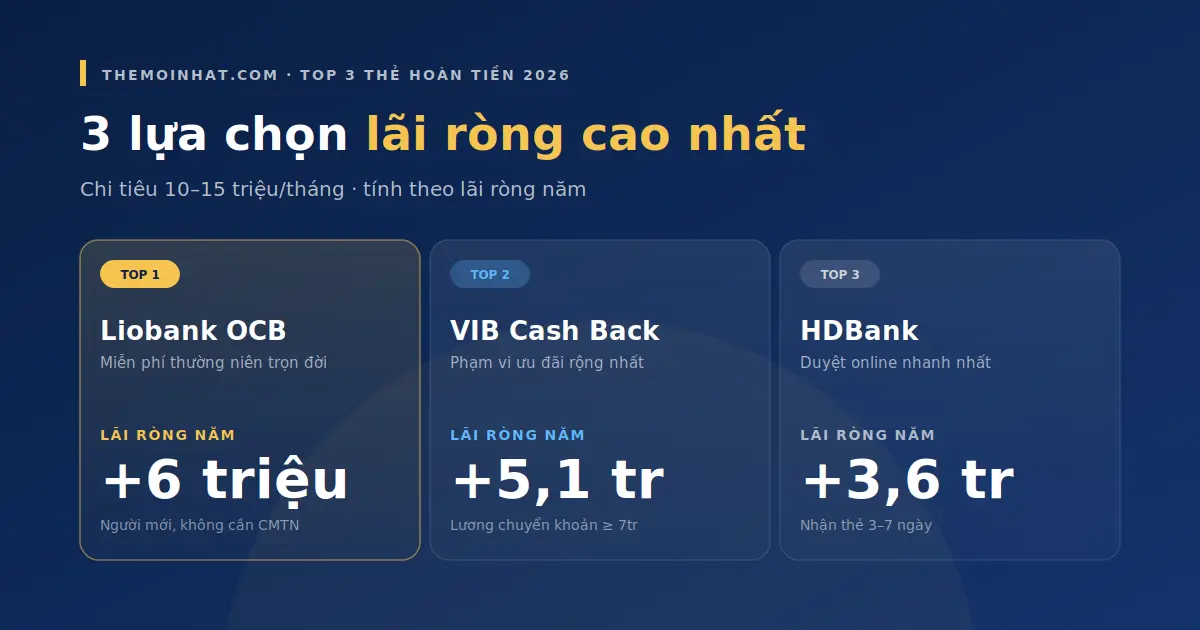
| VIB Cash Back | ~6 triệu (chạm trần 500k/tháng) | 899.000đ (miễn năm đầu nếu chi 5tr/30 ngày) | +5,1 triệu (năm đầu +6 triệu) |
| Liobank OCB 2in1 | ~6 triệu (chạm trần 500k/tháng) | 0đ | +6 triệu (nhưng phạm vi ưu đãi hẹp hơn) |
| HDBank Visa Platinum | ~4,8 triệu | 800k–1,2tr | +3,6–4 triệu |
Kết luận: mức chi tiêu này chạm trần hoàn tiền của cả hai thẻ, nên số hoàn năm bằng nhau. Chọn VIB Cash Back nếu ưu tiên phạm vi ưu đãi rộng (siêu thị, xăng, du lịch, bảo hiểm, online) và đủ điều kiện thu nhập 7 triệu chuyển khoản. Chọn Liobank nếu ưu tiên không mất phí năm và điều kiện mở dễ hơn.
Chân dung 3: Gia đình, chi tiêu 25–30 triệu/tháng, siêu thị + học phí + hóa đơn
Ở mức chi tiêu này, một thẻ đơn không tối ưu được nữa vì hầu hết thẻ đã chạm trần từ 5 triệu chi tiêu đầu tiên. Chiến lược tốt hơn: kết hợp 2 thẻ hoàn tiền để tăng gấp đôi trần — ví dụ VIB Cash Back cho ăn uống/du lịch + một thẻ HDBank cho siêu thị/hóa đơn. Lãi ròng cả năm có thể lên 8–10 triệu, so với 5–6 triệu nếu chỉ dùng một thẻ.
Đây cũng là lý do dân dùng thẻ lâu năm hay có 2–3 thẻ “chuyên môn hóa”. Nhưng người mới nên bắt đầu với 1 thẻ, dùng thành thạo 6–12 tháng, có điểm CIC tốt rồi mới mở thêm.
Đánh giá 3 thẻ tín dụng hoàn tiền tốt nhất 2026
1. VIB Cash Back — thẻ hoàn tiền phổ thông tốt nhất cho người đi làm ổn định
- Hoàn tiền: 10% cho các danh mục ưu đãi (siêu thị, ăn uống, du lịch, xăng, bảo hiểm, online), trần 500.000đ/tháng và 1.500.000đ/quý. Ngoài danh mục: hoàn 0,1% không giới hạn.
- Phí thường niên: 899.000đ (thẻ chính). Có ưu đãi miễn phí năm đầu nếu chi tiêu 5 triệu trong 30 ngày đầu.
- Điều kiện mở: thu nhập từ 7 triệu chuyển khoản, không có nợ xấu 2 năm gần nhất, hợp đồng lao động chính thức.
- Lãi suất: ~3,12%/tháng (37%/năm) sau kỳ miễn lãi.
Đánh giá cá nhân: đây là chiếc thẻ hoàn tiền cân bằng nhất cho người có thu nhập ổn 10–20 triệu/tháng. Phạm vi ưu đãi rộng gần như bao trọn chi tiêu hàng ngày. Nhược điểm rõ nhất là phí thường niên 899k — chỉ đáng mở nếu bạn chắc chắn chi được ít nhất 5 triệu/tháng ở danh mục ưu đãi (để chạm trần).
Nếu bạn đang có lương chuyển khoản từ 7 triệu và chi tiêu ổn định qua thẻ, VIB Cash Back là lựa chọn có tỷ lệ hoàn/chi phí tốt nhất trong nhóm phổ thông.
Xem chi tiết và đăng ký mở thẻ VIB Cash Back →2. Liobank OCB 2in1 — thẻ tín dụng hoàn tiền tốt nhất cho người mới, không cần chứng minh thu nhập
- Hoàn tiền: lên đến 10%, trần 500.000đ/tháng — mức tương đương VIB nhưng danh mục ưu đãi tập trung vào ăn uống, ẩm thực, giao hàng.
- Phí thường niên: 0đ trọn đời, không kèm điều kiện chi tiêu — điểm mạnh lớn nhất so với mọi thẻ khác trong bài.
- Miễn lãi: tới 62 ngày (dài hơn mức phổ biến 45–55 ngày).
- Điều kiện mở: mở online 100%, không bắt buộc chứng minh thu nhập cứng — phù hợp sinh viên năm cuối, người mới đi làm, freelancer.
- Nhược điểm: phí rút tiền mặt từ hạn mức tín dụng 4% (giống hầu hết thẻ), phí giao dịch ngoại tệ 2%. Xem thêm bài rút tiền mặt từ thẻ tín dụng nếu bạn nghĩ sẽ dùng chức năng này.
Đánh giá cá nhân: nếu bạn dưới 25 tuổi, chưa có lương chuyển khoản đều, hoặc chỉ muốn thử một chiếc thẻ tín dụng đầu tiên mà không sợ mất phí, Liobank là lựa chọn ít rủi ro nhất. Phí thường niên 0đ nghĩa là dù có tháng bạn không dùng thẻ, cũng không mất gì.
3. Thẻ tín dụng HDBank — lựa chọn tốt cho người muốn mở nhanh qua eKYC
- Hoàn tiền: tùy dòng thẻ, phổ biến 2–5% cho một số danh mục.
- Phí thường niên: 300k–1,2 triệu tùy hạng thẻ.
- Điều kiện mở: thu nhập từ 8 triệu, duyệt qua app HDBank 100% online, nhận thẻ sau 3–7 ngày. Chi tiết quy trình xem bài cách mở thẻ tín dụng HDBank online.
- Lãi suất: 20–27%/năm.
Đánh giá cá nhân: HDBank không phải “cashback king” nhưng có ưu thế về tốc độ mở và điều kiện thu nhập vừa phải. Nếu bạn cần thẻ nhanh trong tuần và mức chi tiêu chỉ 5–10 triệu/tháng, đây là phương án tiện.
Nếu bạn cần thẻ nhanh, đủ chuẩn thu nhập 8 triệu và không muốn ra quầy, mở thẻ HDBank online qua app là phương án tiện nhất.
Đăng ký mở thẻ tín dụng HDBank online →Ai KHÔNG nên mở thẻ tín dụng hoàn tiền
Đây là phần bài của đối thủ thường bỏ qua vì không có lợi cho bán hàng. Nhưng bỏ qua nó là bạn tự đưa mình vào bẫy.
- Người có xu hướng trả tối thiểu. Hoàn tiền 5% không cứu được bạn khỏi lãi suất 30–37%/năm nếu bạn không thanh toán đủ mỗi kỳ. Đọc kỹ cách tính lãi thẻ tín dụng để hiểu vì sao trả tối thiểu là bẫy đắt nhất của thẻ tín dụng.
- Người có thu nhập không ổn định theo tháng. Một tháng thu nhập trễ, bạn có thể phải chọn giữa trả thẻ và tiền nhà. Thẻ tín dụng bắt buộc thanh toán đúng ngày — trễ 1 ngày là mất hoàn tiền tháng đó, và bị ghi lên CIC nếu quá 10 ngày.
- Người chi tiêu dưới 3 triệu/tháng qua thẻ. Ở mức này, hoàn tiền cả năm chưa đủ bù phí thường niên (nếu có). Thẻ ghi nợ hoặc ví điện tử có cashback đơn giản có thể hợp hơn.
- Người mở thẻ để rút tiền mặt là chính. Rút thẻ tín dụng mất phí 4% + lãi từ ngày rút, không có miễn lãi. Vay tín chấp ngân hàng gần như luôn rẻ hơn nhiều.
Cách chọn đúng thẻ tín dụng hoàn tiền cho bạn
Ba bước, làm trong 10 phút trước khi quyết định:
- Liệt kê chi tiêu tháng gần nhất theo danh mục. Ăn uống bao nhiêu, siêu thị bao nhiêu, online bao nhiêu, xăng/đi lại bao nhiêu. Đây là “hồ sơ chi tiêu” thật của bạn.
- Tính hoàn tiền dự kiến năm. Với mỗi thẻ đang cân nhắc, tính tổng số tiền hoàn tối đa/năm dựa trên trần và danh mục ưu đãi. Đừng dùng con số quảng cáo — dùng số của chính bạn.
- Tính lãi ròng = hoàn tiền năm − phí thường niên. Chỉ mở thẻ khi số này dương và đủ lớn để bõ công theo dõi sao kê hàng tháng.
Một chi tiết ít ai để ý: nhiều thẻ có ưu đãi miễn phí thường niên năm đầu nếu chi tiêu đủ mức trong 30 ngày đầu (như VIB Cash Back yêu cầu 5 triệu). Nếu bạn chắc chắn đủ chi tiêu, ưu đãi này biến năm đầu thành lãi ròng gần như bằng tổng hoàn tiền — thời điểm đẹp nhất để mở thẻ mới.
Câu hỏi thường gặp
Thẻ tín dụng hoàn tiền nào tốt nhất 2026 cho người mới đi làm?
Với người mới đi làm chưa có lương chuyển khoản đều, Liobank OCB 2in1 là lựa chọn ít rủi ro nhất vì miễn phí thường niên trọn đời và mở online không cần chứng minh thu nhập cứng. Nếu đã có lương từ 7 triệu chuyển khoản, VIB Cash Back cho tỷ lệ hoàn/chi phí tốt hơn nhờ phạm vi ưu đãi rộng.
Hoàn tiền 10% có thật không hay chỉ là quảng cáo?
Thật, nhưng luôn kèm trần tối đa (thường 300–500k/tháng). Tỷ lệ 10% chỉ áp cho phần chi tiêu trong danh mục ưu đãi và đến khi chạm trần. Vượt trần, mọi giao dịch chỉ được hoàn 0,1–0,5% tùy thẻ. Vì vậy khi so sánh thẻ, luôn nhìn cả % và trần.
Có nên mở 2 thẻ hoàn tiền cùng lúc không?
Người mới không nên. Nên dùng 1 thẻ 6–12 tháng để xây dựng lịch sử tín dụng và học cách quản lý sao kê. Sau khi có CIC tốt và biết chắc mình kiểm soát được chi tiêu, có thể mở thêm thẻ thứ hai để tăng trần hoàn tiền. Mở 2 thẻ cùng lúc ngay từ đầu dễ dẫn đến trễ hạn cả hai thẻ.
Trả trễ 1 ngày có mất hoàn tiền không?
Hầu hết thẻ áp quy định: nếu trả trễ hạn dù chỉ 1 ngày, toàn bộ hoàn tiền tích lũy tháng đó bị hủy. Ngoài ra bạn còn bị ghi vào lịch sử CIC nếu trễ từ 10 ngày trở lên. Đặt lịch nhắc thanh toán trước ngày đến hạn 3–5 ngày là thói quen quan trọng nhất khi dùng thẻ hoàn tiền.
Tiền hoàn có thời hạn sử dụng không?
Có. Tiền hoàn tích lũy thường có thời hạn 12–24 tháng kể từ ngày ghi nhận, tùy ngân hàng. Nếu thẻ bị khóa, hủy hoặc rơi vào nhóm nợ xấu, số tiền hoàn chưa dùng có thể bị tịch thu. Sử dụng tiền hoàn theo tháng thay vì tích lũy dài hạn.
Thẻ tín dụng hoàn tiền có phù hợp cho sinh viên không?
Ít khi. Sinh viên chưa có thu nhập chuyển khoản, chi tiêu thường dưới 3 triệu/tháng — mức không đủ để hoàn tiền năm bù phí thường niên. Nếu vẫn muốn có thẻ để xây dựng CIC sớm, nên chọn thẻ phụ của người thân hoặc thẻ ghi nợ có cashback đơn giản trước.
Tóm lại
Thẻ tín dụng hoàn tiền tốt nhất 2026 với bạn là thẻ có lãi ròng năm (hoàn tiền năm − phí thường niên) lớn nhất dựa trên đúng cách bạn chi tiêu, không phải thẻ có tỷ lệ % cao nhất trên quảng cáo. Với người mới đi làm chi tiêu 8 triệu/tháng, Liobank OCB thắng nhờ miễn phí thường niên. Với người đi làm ổn định chi tiêu 15–20 triệu, VIB Cash Back cho phạm vi ưu đãi rộng nhất và chạm trần dễ nhất.
Ba việc làm trước khi mở: liệt kê chi tiêu tháng gần nhất theo danh mục, tính lãi ròng năm cho từng thẻ, và đặt lịch nhắc thanh toán trước ngày đến hạn 3–5 ngày. Ba việc đó mất 15 phút và biến thẻ hoàn tiền từ “công cụ dễ mất tiền” thành “công cụ tạo ra 3–6 triệu/năm ổn định”.

Minh bạch affiliate: Bài viết có chứa liên kết tiếp thị liên kết đến VIB và HDBank. Nếu bạn đăng ký mở thẻ qua liên kết này, TheMoiNhat có thể nhận một khoản hoa hồng từ đối tác — không ảnh hưởng đến phí hay điều kiện bạn nhận được. TheMoiNhat chỉ giới thiệu tổ chức tín dụng được Ngân hàng Nhà nước cấp phép.
Pingback: Trần Hoàn Tiền Thẻ Tín Dụng 2026: Bảng 8 Thẻ + Cách Tối Ưu
Pingback: Hủy Thẻ Tín Dụng: Quy Trình Đúng + Phí + Ảnh Hưởng CIC 2026
Pingback: Thanh Toán Tối Thiểu Thẻ Tín Dụng: Cách Thoát Bẫy Lãi 2026
Pingback: Cách Kiếm Tiền Affiliate Marketing Cho Người Mới 2026
Pingback: Thẻ Tín Dụng Mở Online Không Cần Chứng Minh Thu Nhập 2026