
Trả lời ngắn: Phí trả nợ trước hạn dao động 0–7% dư nợ gốc còn lại, tùy ngân hàng/CTTC và thời điểm tất toán. Với khoản vay lãi cao (trên 20%/năm) còn trên nửa kỳ hạn, trả sớm thường tiết kiệm được hàng chục triệu đồng dù mất phí. Nhưng nếu vay lãi thấp và đã trả gần hết — phí có thể lớn hơn lãi tiết kiệm.
Nếu bạn chỉ cần câu trả lời, đoạn trên là đủ. Phần còn lại dành cho người đang cầm hợp đồng, muốn tính chính xác “trả sớm thì lời hay lỗ” trước khi gọi cho ngân hàng.
Table of Contents
Mục lục
Phí trả nợ trước hạn là gì — và tại sao không gọi là “phạt”
Nhiều người gọi khoản này là “phí phạt”, nhưng đúng pháp lý thì đây là phí trả nợ trước hạn — không phải hình phạt. Theo Điều 14 Thông tư 39/2016/TT-NHNN, ngân hàng được phép thu khoản phí này khi khách hàng tất toán trước thời hạn ghi trong hợp đồng. Nó bù đắp phần lãi mà bên cho vay đã dự kiến thu nhưng bị mất khi bạn trả sớm.
Khi vay tiêu dùng — dù là qua ngân hàng hay công ty tài chính — bạn ký hợp đồng với kỳ hạn cố định (12, 24, 36 tháng…). Tất toán sớm hơn = bên cho vay mất kế hoạch thu lãi → họ tính phí bù.
Mức phí này dao động rất rộng: từ 0% (một số ngân hàng miễn phí sau năm thứ 3) đến 7% dư nợ gốc còn lại (TPBank năm đầu). Chênh lệch lớn vậy nên bước đầu tiên luôn là mở hợp đồng ra đọc mục “phí trả trước hạn” — đừng nhớ mang máng.
Bảng phí trả nợ trước hạn ngân hàng & CTTC 2026
Ngân hàng
| Ngân hàng | Năm 1 | Năm 2 | Năm 3+ |
|---|---|---|---|
| Vietcombank | 1% | 0,5% | Miễn phí |
| VPBank | 3% | 2% | 1% → miễn |
| TPBank | 7% | 5% | 3% |
| Agribank | 4% | 3% | 2% |
| BIDV | 0,01–0,1% | Tùy khoản | Tùy khoản |
| Shinhan | 6% | 4% | 2–3% |
BIDV gần như không tính phí — nếu bạn đang vay BIDV và có tiền dư, tất toán sớm gần như chắc chắn có lợi. Ngược lại, TPBank năm đầu tính tới 7%, nên với khoản vay nhỏ dưới 50 triệu, phí có thể “ăn” hết phần lãi tiết kiệm.

Công ty tài chính (CTTC)
| CTTC | Phí trả trước hạn | Ghi chú |
|---|---|---|
| Home Credit | 2–5% | Giảm dần theo số kỳ đã trả |
| FE Credit | 3–5% | Phí cố định theo hợp đồng |
| HD Saison | 2–4% | Tùy sản phẩm |
| Lotte Finance | 3–5% | Tùy kỳ hạn còn lại |
Nhưng đừng nhìn mức phí 3–5% mà nản. Lãi suất CTTC thực tế thường 30–50%/năm (lãi phẳng 1,5%/tháng ≈ 31%/năm thật khi quy về dư nợ giảm dần, nhân hệ số ~1,8). Phí trả trước hạn chỉ là “cái cây nhỏ” so với “khu rừng lãi” bạn sẽ tiết kiệm.
Công thức tính phí trả nợ trước hạn — kèm ví dụ thật
Công thức cơ bản:
Phí = Dư nợ gốc còn lại × Tỷ lệ phí (%)
Nghe đơn giản, nhưng “dư nợ gốc còn lại” không phải lúc nào cũng dễ xác định. Với lãi phẳng (flat rate) — kiểu phổ biến ở CTTC — gốc trả đều mỗi kỳ, nên dư nợ sau n kỳ = Gốc ban đầu × (1 − n/tổng kỳ).
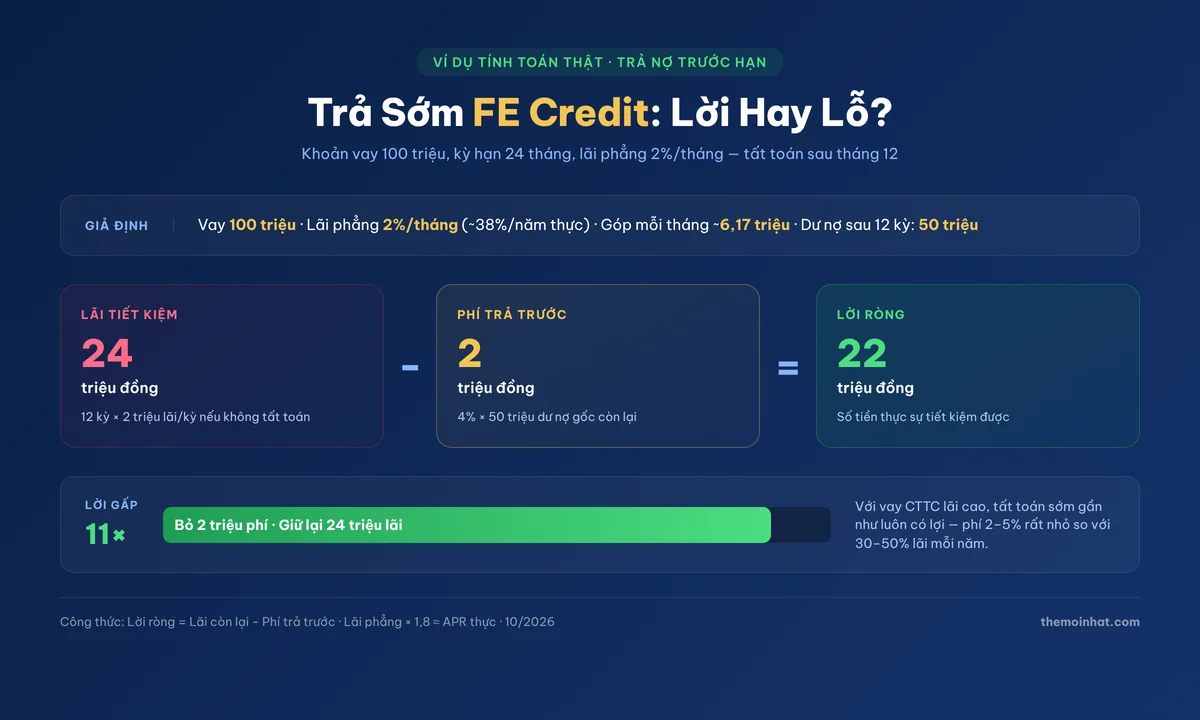
Ví dụ thực tế: Vay 100 triệu qua FE Credit, tất toán sau 12 tháng
Điều kiện: kỳ hạn 24 tháng, lãi phẳng 2%/tháng (= lãi thực ~38%/năm trên dư nợ giảm dần).
- Gốc trả mỗi kỳ: 100.000.000 ÷ 24 = 4.166.667đ
- Lãi mỗi kỳ (cố định): 100.000.000 × 2% = 2.000.000đ
- Tiền góp mỗi tháng: ~6.167.000đ
- Sau 12 tháng, dư nợ gốc: ~50 triệu
- Lãi đã trả: 12 × 2 triệu = 24 triệu
- Lãi còn lại nếu không tất toán: 12 × 2 triệu = 24 triệu nữa
- Phí trả trước hạn (4% dư nợ): 50.000.000 × 4% = 2 triệu
Kết quả: tiết kiệm 24 − 2 = 22 triệu đồng. Tức là bỏ ra 2 triệu phí để “chuộc” lại 24 triệu lãi — lời gấp 11 lần. Rõ ràng nên trả sớm.
Tôi từng giúp một người bạn tính khoản vay HD Saison 60 triệu, kỳ hạn 36 tháng, lãi phẳng 1,83%/tháng. Anh ấy đã trả được 18 kỳ, còn nợ ~30 triệu, và nghĩ “trả gần nửa rồi thì cứ trả tiếp”. Khi ngồi tính, 18 kỳ còn lại = 18 × 1.098.000đ lãi = gần 20 triệu lãi. Phí tất toán 3% × 30 triệu = 900.000đ. Tức bỏ 900K mà giữ được gần 20 triệu. Anh ấy tất toán ngay sáng hôm sau.
Trả nợ trước hạn: khi nào nên, khi nào nên giữ lại
| Tình huống | Nên trả? | Lý do |
|---|---|---|
| Lãi >20%/năm, còn >50% kỳ hạn | ✅ Nên | Lãi tiết kiệm thường gấp 5–10 lần phí |
| Lãi <12%/năm, đã trả >70% kỳ hạn | ❌ Giữ | Lãi còn rất ít, phí có thể lớn hơn lãi tiết kiệm |
| Vay CTTC, kỳ hạn còn dài | ✅ Nên | Lãi CTTC thực tế 30–50%/năm, trả sớm = lời lớn |
| Đang cần tiền cho việc gấp | ❌ Giữ | Đừng dùng hết tiền dự phòng để trả nợ |
| Gần hết hạn + ngân hàng miễn phí năm 3+ | ✅ Nên | Tiết kiệm 100% lãi còn lại, không mất phí |
Đánh giá cá nhân: Nếu bạn đang vay ở CTTC với lãi trên 30%/năm — dù mới trả được vài kỳ — tôi nghĩ gần như không có lý do gì để không tất toán sớm nếu có đủ tiền. Phí trả trước hạn 3–5% chẳng là gì so với 30–50% lãi mỗi năm. Trường hợp duy nhất cần cân nhắc: bạn đang cần quỹ dự phòng cho việc gấp hơn.
Ngược lại, vay ngân hàng lãi 10–12%/năm, đã trả 80% kỳ hạn → lãi còn lại rất ít. Ví dụ dư nợ 20 triệu, lãi 10%/năm, còn 4 tháng: lãi còn lại chỉ ~670.000đ. Nếu phí trả trước hạn 1% = 200.000đ, bạn chỉ tiết kiệm 470.000đ — không đáng cho một buổi chiều đi ngân hàng làm thủ tục.
Quy trình tất toán trước hạn — 4 bước
Bước 1: Mở hợp đồng, tìm mục phí trả trước hạn
Mỗi hợp đồng vay có mức phí khác nhau, dù cùng một ngân hàng. Tìm mục “phí trả nợ trước hạn”, “phí tất toán trước hạn”, hoặc “prepayment fee”. Nếu không tìm thấy trong hợp đồng giấy, tải bản điện tử từ app ngân hàng hoặc gọi hotline hỏi — đừng đoán.
Bước 2: Gọi hotline yêu cầu tính số tiền tất toán
Yêu cầu ngân hàng/CTTC xác nhận bằng tin nhắn hoặc email: dư nợ gốc + lãi tính đến ngày tất toán + phí trả trước hạn = tổng số tiền cần chuyển. Con số này thay đổi theo ngày, nên hỏi rõ “nếu tôi chuyển tiền vào ngày X thì tổng là bao nhiêu”.
Bước 3: Thương lượng giảm phí (được thì tốt, không thì thôi)
Không phải lúc nào cũng được giảm, nhưng đáng thử. Bạn có thể được giảm hoặc miễn phí nếu là khách hàng lâu năm, có lịch sử trả nợ đúng hạn, hoặc đồng ý sử dụng sản phẩm khác (mở thẻ tín dụng, gửi tiết kiệm). CTTC thì khó thương lượng hơn — phí thường cố định trong hợp đồng.
Bước 4: Chuyển tiền, lấy giấy xác nhận tất toán
Sau khi chuyển đủ tiền, bắt buộc yêu cầu giấy xác nhận đã tất toán bằng văn bản (có dấu, hoặc xác nhận trên app). Đây là bằng chứng bạn hết nợ. Tôi nói “bắt buộc” vì đã có trường hợp người quen tất toán xong mà CIC vẫn ghi nợ sau 3 tháng — lúc đó giấy xác nhận là thứ duy nhất giúp khiếu nại được.
Sau tất toán, nhớ kiểm tra CIC miễn phí sau 1–2 tháng để đảm bảo khoản vay đã chuyển sang trạng thái “đã đóng”.
5 sai lầm khiến trả nợ trước hạn mà vẫn thiệt
1. Không tính trước: phí có “ăn” hết lãi tiết kiệm không
Tôi từng thấy trên một nhóm tài chính có bạn hào hứng khoe trả sớm khoản vay VPBank, nhưng khi hỏi kỹ: vay 30 triệu, lãi 11%/năm, còn 3 kỳ, phí trả trước hạn 2%. Tính ra: lãi tiết kiệm ~412.000đ, phí tất toán ~460.000đ. Trả sớm mà lỗ 48.000đ. Số tiền nhỏ, nhưng cái đau là không cần trả sớm mà vẫn trả.
2. Dùng hết tiền dự phòng để trả nợ
Trả nợ sớm là tốt, nhưng nếu sau đó tài khoản về 0 và gặp việc gấp — bạn lại phải vay mới, có khi lãi còn cao hơn. Giữ lại ít nhất 3 tháng chi phí sinh hoạt trong quỹ khẩn cấp trước khi quyết định tất toán.
3. Không lấy giấy xác nhận tất toán
Đã có trường hợp CTTC vẫn ghi nợ trên CIC sau khi tất toán, gây nợ xấu oan — cực kỳ khó khắc phục nếu không có giấy tờ. Giấy xác nhận tất toán là “bảo hiểm” miễn phí, không lý do gì không lấy.
4. Nhầm “trả bớt gốc” với “tất toán toàn bộ”
Trả thêm một phần gốc (“partial prepayment”) là giảm dư nợ để giảm lãi tháng sau — nhưng khoản vay vẫn chạy, bạn vẫn phải góp hàng tháng. Khác hoàn toàn với tất toán (trả hết, đóng khoản vay). Nếu muốn “dứt điểm”, phải nói rõ “tất toán toàn bộ” khi liên hệ ngân hàng.
5. Quên thương lượng
Nhiều ngân hàng giảm hoặc miễn phí nếu bạn hỏi — đặc biệt khi bạn đồng ý mở thẻ tín dụng hoặc gửi tiết kiệm tại đó. Cái này phụ thuộc nhân viên bạn gặp, nhưng không hỏi thì chắc chắn không được giảm.
Trả nợ trước hạn ảnh hưởng CIC như thế nào
Tin tốt: trả trước hạn không làm xấu điểm CIC (thang 403–706, hạng thấp = rủi ro thấp = tốt). Ngược lại, khoản vay chuyển sang trạng thái “đã đóng — nhóm 1” cho thấy bạn có năng lực tài chính tốt.
Tuy nhiên, có vài điều cần biết:
- CIC cập nhật sau 1–2 tháng kể từ ngày bạn tất toán (ngân hàng/CTTC gửi dữ liệu cho CIC theo lịch định kỳ, không phải realtime)
- Lịch sử khoản vay vẫn lưu: theo Thông tư 15/2023/TT-NHNN (hiệu lực 01/01/2025), thông tin tín dụng được lưu trữ tối đa 5 năm kể từ ngày tất toán. Tức khoản vay này vẫn hiển thị trên báo cáo CIC, nhưng ở trạng thái “đã đóng”
- Nếu sau 2 tháng mà kiểm tra CIC vẫn thấy nợ → dùng giấy xác nhận tất toán để khiếu nại tại CIC hoặc yêu cầu ngân hàng cập nhật
Ngoài ra, nếu trước đó khoản vay từng quá hạn (nhóm 2 trở lên theo Thông tư 31/2024/TT-NHNN), việc tất toán sớm không xóa được lịch sử quá hạn đó — nó vẫn nằm trên CIC. Tất toán chỉ dừng nợ xấu phát sinh thêm, không “tẩy” được nợ xấu cũ.
👉 Xem thêm: Cách xây dựng điểm CIC tốt cho người mới đi làm
Câu hỏi thường gặp
Trả nợ trước hạn có bị phạt không?
Đây là phí chứ không phải phạt — theo Điều 14 Thông tư 39/2016/TT-NHNN, ngân hàng được phép thu phí trả nợ trước hạn. Mức phí phổ biến từ 0 đến 7% dư nợ gốc còn lại, tùy ngân hàng/CTTC, sản phẩm vay và thời điểm tất toán. Một số ngân hàng như Vietcombank miễn phí từ năm thứ 3 trở đi.
Vay CTTC trả trước hạn có lợi không?
Gần như luôn có lợi, vì lãi suất CTTC thực tế rất cao — phổ biến 30–50%/năm khi quy về dư nợ giảm dần. Dù phí trả trước hạn 3–5%, phần lãi tiết kiệm thường gấp 5–10 lần phí. Xem ví dụ tính toán 100 triệu qua FE Credit ở mục trên.
Có thể trả một phần gốc thay vì tất toán toàn bộ không?
Tùy tổ chức. Ngân hàng thường cho phép trả bớt gốc (partial prepayment) để giảm số tiền lãi phải trả mỗi kỳ hoặc rút ngắn kỳ hạn. CTTC ít chấp nhận hơn — phần lớn chỉ cho tất toán toàn bộ. Kiểm tra hợp đồng hoặc gọi hotline để hỏi trước.
Trả trước hạn trả góp trên thẻ tín dụng có phí không?
Có thể. Một số ngân hàng tính phí hủy trả góp sớm trên thẻ tín dụng, thường 1–3% số tiền trả góp còn lại. Số dư trả góp sẽ chuyển về dư nợ thẻ bình thường và tính lãi theo lãi suất thẻ tín dụng nếu bạn không thanh toán hết trước sao kê.
Trả trước hạn rồi có vay lại được không?
Được. Tất toán sớm thể hiện năng lực tài chính tốt, nên khi bạn nộp hồ sơ vay mới, đây thường là điểm cộng — không phải điểm trừ. Tuy nhiên, nếu bạn vay rồi trả sớm liên tục (dưới 3 tháng) nhiều lần, một số bên cho vay có thể xem xét kỹ hơn.
Nếu vay nhiều khoản, nên tất toán khoản nào trước?
Ưu tiên khoản có lãi suất thực tế cao nhất — thường là vay CTTC hoặc khoản vay tính lãi phẳng. Giữa hai khoản cùng lãi suất, chọn khoản có dư nợ lớn hơn. Đây là “avalanche method” — về tổng tiền lãi tiết kiệm, luôn tối ưu hơn trả khoản nhỏ trước.
Tóm lại
Trả nợ trước hạn không phức tạp — nhưng cần tính trước thay vì trả theo cảm xúc. Nắm rõ mức phí trong hợp đồng, so sánh với lãi tiết kiệm được, giữ quỹ dự phòng, và luôn lấy giấy xác nhận tất toán. Nếu bạn đang vay tiêu dùng lần đầu, hiểu sớm điều này sẽ giúp bạn tránh mất tiền oan sau này.
Bài viết có chứa liên kết tiếp thị liên kết (affiliate link). Nếu bạn đăng ký qua các liên kết này, TheMoiNhat có thể nhận một khoản hoa hồng nhỏ — không ảnh hưởng đến lãi suất hoặc phí bạn phải trả. TheMoiNhat không giới thiệu tín dụng đen hay đơn vị chưa được NHNN cấp phép. Số liệu cập nhật tháng 10/2026 — kiểm tra trang chính thức trước khi quyết định.
Nguồn tham khảo
- Ngân hàng Nhà nước Việt Nam — Thông tư 39/2016/TT-NHNN về hoạt động cho vay
- Trung tâm Thông tin Tín dụng Quốc gia (CIC) — Tra cứu thông tin tín dụng
- VPBank — Biểu phí dịch vụ cho vay cá nhân
- Vietcombank — Biểu phí trả nợ trước hạn khoản vay
Xem thêm: Vay tín chấp là gì? Hiểu đúng trong 5 phút trước khi ký — nếu bạn chưa quen hình thức vay tín chấp, đọc bài này trước để nắm công thức tính lãi và các loại phí ẩn.

Bế Văn Duy — Tác giả TheMoiNhat.com. Tự mở thẻ tín dụng năm 2023 sau 2 lần bị từ chối. Bắt đầu làm affiliate tài chính từ 2024. Mọi số liệu trong bài đều được kiểm chứng từ nguồn chính thống — ngân hàng, NHNN, CIC — trước khi đăng.
Pingback: Cách Tính Lãi Vay Tiêu Dùng 2026: Công Thức + 3 Ví Dụ Số Thật