
Bài so sánh thẻ tín dụng cho người mới giữa 3 lựa chọn phổ biến nhất: VIB Financial Free, thẻ HDBank và Liobank OCB 2in1 — dựa trên biểu phí gốc thay vì quảng cáo.
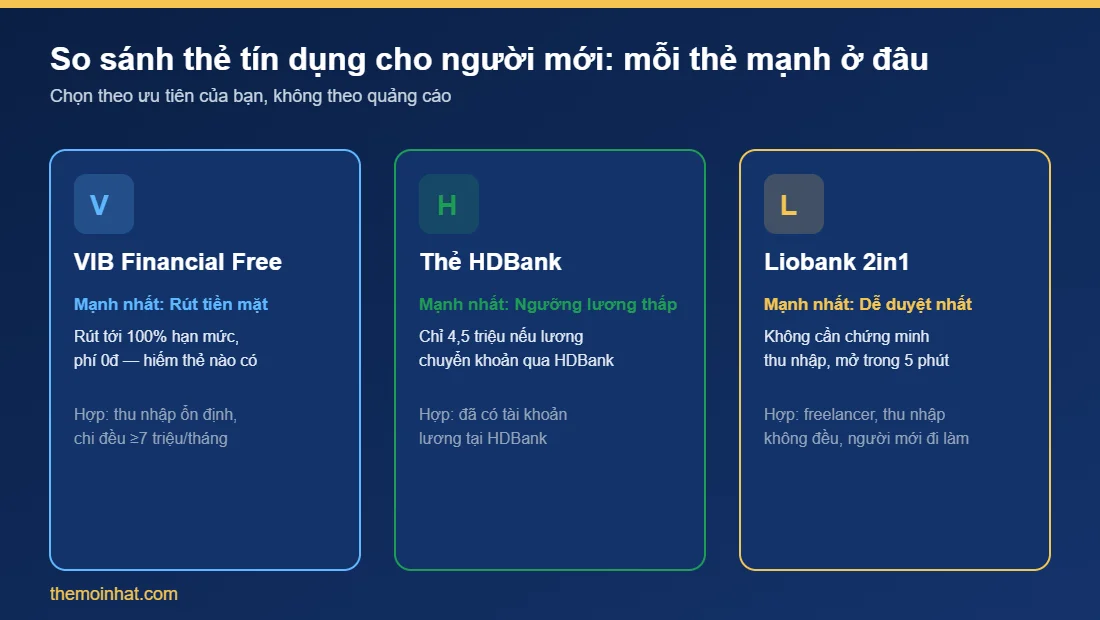
Trả lời ngắn: Không có thẻ “tốt nhất” cho mọi người — chỉ có thẻ hợp với hồ sơ của bạn. Nhóm gợi ý theo thu nhập và nhu cầu: thu nhập 5–7 triệu hoặc lương tiền mặt → Liobank 2in1 (không cần chứng minh thu nhập) hoặc thẻ HDBank (nếu có lương chuyển khoản qua HDBank). Thu nhập 7 triệu trở lên, chi tiêu đều → VIB Financial Free (rút tiền 100% hạn mức miễn phí, lãi 0% ba kỳ đầu). Ưu tiên chi ngoại tệ → Liobank (phí ngoại tệ ~2%, thấp nhất trong ba).
Nếu bạn đã có định hướng, đoạn trên đủ để bấm sang bài review chi tiết. Phần dưới giải thích tại sao — quan trọng với ai muốn chọn kỹ trước khi mở.
- Vì sao không có “thẻ tốt nhất” — chỉ có thẻ hợp với bạn
- Bảng so sánh tổng quan 3 thẻ
- Phí thường niên — cái bẫy “miễn phí”
- Điều kiện được duyệt với thu nhập thấp
- Rút tiền mặt — VIB thắng rõ
- Chi tiêu ngoại tệ và mua hàng online
- Tốc độ mở thẻ
- Hồ sơ cần chuẩn bị khi đăng ký
- 3 tình huống thực tế — bạn giống ai?
- Câu hỏi thường gặp
Vì sao không có “thẻ tốt nhất” — chỉ có thẻ hợp với bạn
Đây là câu hỏi mình nhận được nhiều nhất khi làm nội dung so sánh thẻ tín dụng cho người mới: nên chọn thẻ nào trong ba lựa chọn phổ biến. Câu trả lời không nằm ở một cái tên cố định, mà ở việc đối chiếu đúng nhu cầu của bạn với từng thẻ.
Câu hỏi “thẻ nào tốt nhất cho người mới” gặp rất thường xuyên, nhất là trong các group tài chính cá nhân. Câu trả lời thật khá khó nghe: không có thẻ nào tốt nhất cho mọi người.
Cùng một chiếc thẻ, người A dùng có lợi, người B lại mất phí. Vì họ khác nhau ở thu nhập, thói quen chi tiêu, tần suất rút tiền, và có hay chi ngoại tệ. Một thẻ miễn phí thường niên “trọn đời” thực ra chỉ miễn khi chi đủ mức; một thẻ “hoàn tiền 10%” chỉ hoàn cho vài danh mục và giới hạn tối đa.
Cách chọn đúng là ngược lại: bắt đầu từ hồ sơ và nhu cầu của bạn, rồi lọc dần trong 3 lựa chọn phổ biến nhất — VIB Financial Free, thẻ HDBank, và Liobank OCB 2in1.
Bảng so sánh thẻ tín dụng cho người mới: tổng quan 3 thẻ
| Tiêu chí | VIB Financial Free | Thẻ HDBank | Liobank 2in1 |
|---|---|---|---|
| Thu nhập tối thiểu | 7 triệu/tháng | 8 triệu (4,5tr nếu lương qua HDBank) | Không yêu cầu chứng minh |
| Phí thường niên | 299k, miễn nếu chi ≥12tr/năm | 220k–990k tùy hạng thẻ | Miễn phí (theo biểu phí hiện hành) |
| Miễn lãi | Tối đa 45 ngày (+ 0% 3 kỳ đầu) | 45–55 ngày | Tối đa 62 ngày |
| Lãi suất tiêu chuẩn | 2,54–3,71%/tháng (~30–44%/năm) | ~20–27%/năm | 35%/năm |
| Phí rút tiền mặt | Miễn phí, rút tới 100% hạn mức | 4% (min 100k) | 4% khi rút từ hạn mức tín dụng |
| Phí giao dịch ngoại tệ | 3,5% | ~3% | ~2% |
| Thời gian mở | eKYC ~30 phút | eKYC 5–10 phút | eKYC ~5 phút, có thẻ ảo ngay |
| Điểm mạnh nhất | Rút tiền 100% miễn phí | Đồng thương hiệu Vietjet/Petrolimex | Dễ mở, phí ngoại tệ thấp |
Nguồn: biểu phí gốc từ VIB (hiệu lực 19/03/2026), HDBank và Liobank/OCB — tổng hợp tháng 7/2026. Con số có thể thay đổi theo chính sách từng thời kỳ.
Phí thường niên — cái bẫy “miễn phí”
Cả ba đều quảng cáo “miễn phí thường niên”, nhưng cơ chế miễn khác nhau:
- VIB Financial Free: miễn năm đầu, các năm sau miễn nếu chi tiêu đạt ≥12 triệu/năm trên POS/Internet. Không đạt thì mất 299.000đ/năm. Ngưỡng ~1 triệu/tháng — người dùng đều thường vượt.
- Thẻ HDBank: thường miễn năm đầu, từ năm 2 mất phí thường niên 220k–990k tùy hạng thẻ quốc tế (Classic/Gold/Platinum). Có chương trình miễn khi chi tiêu đủ mức theo dòng thẻ.
- Liobank 2in1: hiện miễn phí theo biểu phí OCB. Là ngân hàng số giai đoạn ra mắt nên chính sách có thể điều chỉnh — kiểm tra thông báo mới nhất trên app trước khi mở.
Đánh giá cá nhân: nếu bạn chi thẻ đều đặn mỗi tháng, cả ba đều gần như miễn được. Nếu ít dùng, Liobank an toàn nhất vì không có phí thường niên cứng. Xem chi tiết từng cơ chế tại bài đánh giá VIB Financial Free, bài mở thẻ HDBank và bài đánh giá Liobank.
Điều kiện được duyệt với thu nhập thấp
Đây là chỗ 3 thẻ khác biệt rõ nhất:
- VIB Financial Free: yêu cầu thu nhập từ 7 triệu/tháng, có giấy tờ chứng minh (sao kê lương hoặc hợp đồng lao động).
- Thẻ HDBank: điều kiện chung 8 triệu; nhưng nếu bạn là khách hàng có lương chuyển khoản qua HDBank, ngưỡng có thể xuống 4,5 triệu. Một số dòng thẻ đồng thương hiệu cũng có điều kiện mềm hơn.
- Liobank: không yêu cầu chứng minh thu nhập. Chỉ cần công dân Việt Nam 18–60 tuổi, có CCCD gắn chip. Đây là khác biệt lớn nhất — hợp người mới đi làm, freelancer, người từng bị ngân hàng từ chối.
Điều quan trọng cả ba đều đòi: CIC sạch, không nợ xấu. Không chắc hồ sơ mình đẹp không? Kiểm tra trước qua cách kiểm tra CIC miễn phí trên điện thoại.
Nếu trước đây bạn từng nộp hồ sơ và bị từ chối, đừng nộp lại ngay — xem trước 5 lý do bị từ chối mở thẻ tín dụng và cách khắc phục<\/a> để sửa đúng chỗ trước khi nộp lại.<\/p> Đây là chỗ VIB Financial Free vượt trội tuyệt đối: ⚠ Nhắc lại điều dễ quên: “miễn phí rút” của VIB không có nghĩa là “miễn lãi”. Ngoài 3 kỳ ưu đãi đầu, giao dịch rút tiền mặt bị tính lãi ngay từ ngày rút (không có 45 ngày miễn lãi như chi tiêu). Rút thẻ tín dụng gần như luôn là lựa chọn đắt hơn vay tín chấp thông thường nếu bạn không trả hết trong kỳ. Nếu bạn hay mua hàng nước ngoài hoặc đặt dịch vụ quốc tế, phí ngoại tệ đáng để so: Chênh 1,5 điểm % nghe nhỏ, nhưng nếu bạn chi 10 triệu tiền ngoại tệ mỗi tháng, VIB “ăn” phí 350.000đ, còn Liobank chỉ 200.000đ. Một năm ~1,8 triệu chênh lệch. Cả ba đều mở online qua eKYC bằng CCCD gắn chip. Khác biệt ở thời gian có thẻ dùng: Mình từng nộp hồ sơ mở thẻ VIB lần đầu năm 2023 mà thiếu mất bản sao kê lương 3 tháng gần nhất — nhân viên tư vấn hẹn bổ sung, và đúng 1 tuần sau mới xử lý tiếp, coi như hồ sơ bị treo mất cả tuần. Chuẩn bị đủ giấy tờ trước khi đăng ký giúp bạn không lặp lại sai lầm này. Một điểm ít người để ý: cả ba đều yêu cầu số điện thoại đăng ký hồ sơ phải là số chính chủ, trùng tên trên CCCD — dùng SIM người khác đứng tên gần như chắc chắn bị từ chối ngay ở bước xác thực OTP, dù hồ sơ tài chính có tốt tới đâu. Muốn thẻ đầu tiên để mua sắm online, chưa có lịch sử tín dụng (CIC trắng). Với mức lương này, VIB sẽ khó duyệt (yêu cầu 7 triệu). HDBank duyệt được nếu Linh nhận lương qua HDBank; nếu không, ngưỡng 8 triệu vẫn khó. Phù hợp nhất: Liobank 2in1 — không yêu cầu chứng minh thu nhập, có thẻ ảo dùng ngay cho giao dịch online, phí ngoại tệ thấp. Chi tiêu đều đặn qua thẻ, ít khi mua ngoại tệ, thỉnh thoảng cần rút tiền mặt gấp. Nam đủ điều kiện cả ba, nhưng nhu cầu rút tiền và mức chi ~36 triệu/năm khớp với ưu thế của VIB. Phù hợp nhất: VIB Financial Free — chi đều 3 triệu/tháng dư sức đạt ngưỡng miễn phí thường niên; rút tiền 100% hạn mức không tốn phí là điểm ít thẻ có được. Thu nhập không có bảng lương chuyển khoản ổn định, mua hàng quốc tế thường xuyên. Hương gần như không lọt qua điều kiện chứng minh thu nhập của VIB hay HDBank. Phù hợp nhất: Liobank 2in1 — không yêu cầu bảng lương, phí ngoại tệ 2% (thấp nhất trong 3), miễn lãi 62 ngày (dài nhất, hợp người có dòng tiền không đều). Sau khi đã biết mình phù hợp thẻ nào, đọc kỹ bài review chi tiết trước khi mở — vì mỗi thẻ có vài cạm bẫy phí riêng mà bảng so sánh này chưa nói hết: Bảng so sánh thẻ tín dụng cho người mới ở trên chỉ là điểm khởi đầu — phần FAQ dưới đây giải đáp thêm các tình huống cụ thể bạn có thể gặp. Một lưu ý khác: nếu đang cần tiền gấp trong lúc chờ xét duyệt thẻ, tuyệt đối tránh các app vay tín dụng đen — xem 5 dấu hiệu app vay tiền lừa đảo<\/a> để nhận biết trước khi mất tiền oan.<\/p> Ở mức lương 7 triệu, cả VIB Financial Free và Liobank đều là lựa chọn hợp lý. VIB có ưu thế rút tiền và ưu đãi lãi 0% ba kỳ đầu; Liobank dễ mở và miễn lãi 62 ngày. Nếu bạn hay chi ngoại tệ hoặc muốn có thẻ ảo dùng ngay, Liobank; nếu chi tiêu ổn định 1 triệu/tháng trở lên qua thẻ và thỉnh thoảng cần rút tiền mặt, VIB. Với người mới, không nên. Mỗi lần nộp hồ sơ tạo một lần tra cứu trên CIC hiển thị 12 tháng; nộp dồn dập nhiều nơi làm hồ sơ trông rủi ro hơn. Nên mở một thẻ, dùng và trả đúng hạn 6–12 tháng để xây điểm CIC, sau đó mới cân nhắc thẻ thứ hai. Liobank 2in1 dễ duyệt nhất vì không yêu cầu chứng minh thu nhập — chỉ cần CCCD gắn chip và CIC không nợ xấu. Nếu ở tỉnh ngoài 7 thành phố lớn thì bạn chỉ dùng được thẻ ảo, không có thẻ vật lý — cân nhắc điểm này trước khi đăng ký. Cả ba đều yêu cầu người từ 18–20 tuổi trở lên (VIB từ 20 tuổi), và sinh viên chưa có thu nhập ổn định thường không đáp ứng điều kiện. Liobank có ngưỡng dễ nhất nhưng vẫn cần đánh giá qua eKYC. Sinh viên nên bắt đầu bằng thẻ ghi nợ để xây thói quen quản lý chi tiêu, mở thẻ tín dụng sau khi đi làm. Được, bạn có thể đóng thẻ cũ (chú ý phí đóng thẻ trong 12 tháng đầu — với VIB là 299k) và mở thẻ mới. Nhưng làm điều này quá sớm sẽ làm hồ sơ tín dụng nhiễu. Tốt nhất là chọn kỹ ngay từ đầu và giữ thẻ ít nhất 12 tháng. Đánh giá cá nhân: không nhất thiết. Mở thẻ sớm (dù ngân hàng số) giúp bạn bắt đầu xây điểm CIC — 12 tháng sử dụng tốt là bằng chứng thu nhập cho lần nộp hồ sơ thẻ ngân hàng lớn sau này. Chờ đợi không giúp bạn thẻ tốt hơn. Nếu bạn chọn VIB, xem thêm bài đánh giá MAX Card VIB 2026 — dòng thẻ mới với 4 gói hội viên linh hoạt.Rút tiền mặt — VIB thắng rõ
Chi tiêu ngoại tệ và mua hàng online
Tốc độ mở thẻ
Hồ sơ cần chuẩn bị khi đăng ký từng thẻ — tránh mất công nộp lại

3 tình huống thực tế khi so sánh thẻ tín dụng cho người mới
Trường hợp 1: Linh, 23 tuổi, lương 6,5 triệu chuyển khoản
Trường hợp 2: Nam, 27 tuổi, lương 9 triệu chuyển khoản, chi thẻ ~3 triệu/tháng
Trường hợp 3: Hương, 25 tuổi, freelancer thu nhập không đều, hay mua hàng nước ngoài
Câu hỏi thường gặp
Nên mở thẻ nào đầu tiên nếu lương 7 triệu?
Có nên mở 2 thẻ tín dụng cùng lúc không?
Thẻ nào dễ duyệt nhất cho người mới?
Sinh viên có mở được thẻ nào trong 3 thẻ này không?
Chọn nhầm thẻ, có đổi được không?
Có nên chờ khi đủ 8 triệu để mở thẻ HDBank hơn là mở Liobank ngay?

Minh bạch affiliate: Các liên kết trong bài dẫn đến bài đánh giá chi tiết của từng thẻ có chứa liên kết tiếp thị liên kết. TheMoiNhat chỉ giới thiệu tổ chức được Ngân hàng Nhà nước cấp phép.
Pingback: Liobank OCB 2in1 2026: Đánh Giá Chi Tiết, Có Đáng Mở?
Pingback: Trả Góp 0% Qua Thẻ Tín Dụng 2026: Hướng Dẫn + Phí Ẩn Cần Biết
Pingback: Hủy Thẻ Tín Dụng: Quy Trình Đúng + Phí + Ảnh Hưởng CIC 2026