
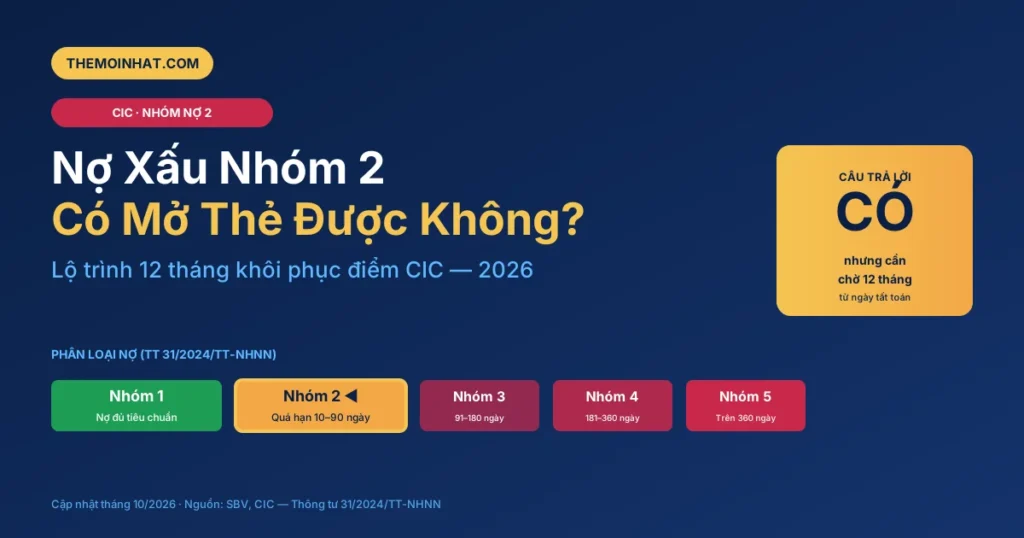
Trả lời ngắn: Nợ xấu nhóm 2 có mở thẻ được không? Vậy nợ xấu nhóm 2 có mở thẻ được không? Có thể, nếu đã tất toán khoản nợ 6–12 tháng và CIC cập nhật về nhóm 1. Một số ngân hàng như VIB, Liobank chấp nhận hồ sơ đã phục hồi. Lộ trình cụ thể bên dưới.
Bạn phát hiện mình đang ở nợ nhóm 2 trên báo cáo CIC và lo không mở được thẻ tín dụng? Bài này giải đáp trực tiếp: nợ xấu nhóm 2 có mở thẻ được không, ảnh hưởng đến điểm CIC thế nào, và cần làm gì để được duyệt.
Table of Contents
Nợ Nhóm 2 Là Gì? Có Phải Nợ Xấu Không?
Theo phân loại của Ngân hàng Nhà nước, các khoản nợ được chia thành 5 nhóm:
| Nhóm Nợ | Tên Gọi | Quá Hạn | Mức Độ |
|---|---|---|---|
| Nhóm 1 | Nợ đủ chuẩn | 0–9 ngày | Bình thường |
| Nhóm 2 | Nợ cần chú ý | 10–89 ngày | Cảnh báo |
| Nhóm 3 | Nợ dưới chuẩn | 90–180 ngày | Nợ xấu |
| Nhóm 4 | Nợ nghi ngờ | 181–360 ngày | Nợ xấu |
| Nhóm 5 | Nợ có khả năng mất vốn | >360 ngày | Nợ xấu |

Kết luận: Nợ nhóm 2 chưa phải nợ xấu (nợ xấu bắt đầu từ nhóm 3). Tuy nhiên, nó đã là tín hiệu xấu trên báo cáo điểm tín dụng CIC của bạn.
Điểm mấu chốt: nhóm 2 quá hạn 10–90 ngày, nhóm 3 quá hạn 91–180 ngày (theo Thông tư 31/2024/TT-NHNN). Sự khác biệt này rất lớn về hậu quả: nợ nhóm 2 làm giảm điểm CIC 50–100 điểm và sau khi tất toán, CIC có thể phục hồi trong 6–12 tháng. Nợ nhóm 3+ (nợ xấu chính thức) lưu trên CIC tối đa 5 năm kể từ ngày tất toán (Thông tư 15/2023/TT-NHNN).

Nói đơn giản: nợ nhóm 2 như bị cảnh cáo, nợ nhóm 3 như bị phạt. Cảnh cáo thì sửa được, phạt thì theo hồ sơ nhiều năm. Vì vậy nếu bạn đang ở nhóm 2, hãy tất toán ngay để không trượt sang nhóm 3.
Nợ Nhóm 2 Ảnh Hưởng Điểm CIC Thế Nào?
Khi bạn bị ghi nhận nợ nhóm 2:
- Điểm CIC giảm đáng kể: Thường giảm 50–100 điểm so với trước khi trễ hạn.
- Lịch sử trễ hạn được lưu: Dù bạn đã trả hết, thông tin nợ nhóm 2 vẫn lưu trên CIC đến 5 năm.
- Ngân hàng thấy được lịch sử: Khi bạn nộp đơn mở thẻ, họ sẽ tra cứu CIC và thấy bạn từng ở nhóm 2.
Kiểm tra điểm của bạn: Hướng dẫn tra CIC miễn phí.
Nợ Xấu Nhóm 2 Có Mở Thẻ Được Không?
Câu trả lời ngắn: có thể, nhưng khó. Phụ thuộc vào 2 yếu tố:
Trường hợp 1: Đang ở nhóm 2 (chưa tất toán)
Rất khó mở thẻ. Hầu hết ngân hàng tự động từ chối khi thấy khoản nợ đang ở nhóm 2 trên CIC. Bạn cần tất toán khoản nợ này trước.
Trường hợp 2: Đã tất toán, lịch sử còn ghi nhóm 2
Có thể mở được, đặc biệt nếu:
- Đã tất toán được ít nhất 6–12 tháng
- Điểm CIC đã phục hồi lên trên 545
- Có thu nhập ổn định chứng minh được
- Chọn ngân hàng có chính sách linh hoạt
Nợ Xấu Nhóm 2 Mở Thẻ Được Ở Ngân Hàng Nào?
| Ngân Hàng | Khả Năng Duyệt | Điều Kiện |
|---|---|---|
| Liobank (OCB) | Khá | CIC đã phục hồi, tất toán ≥6 tháng |
| VIB Financial Free | Khá | Không đang có nợ quá hạn, CIC ≥5 45 |
| HDBank | Trung bình | Cần thu nhập chứng minh được, tất toán ≥12 tháng |
| Techcombank, ACB | Khó | Thường yêu cầu CIC sạch hoàn toàn |
| Vietcombank, BIDV | Rất khó | Chính sách nghiêm ngặt về lịch sử tín dụng |
Mẹo: Nếu đã tất toán nợ, chọn Liobank hoặc VIB Financial Free — có chính sách linh hoạt nhất với người từng có lịch sử tín dụng không hoàn hảo.
Dưới đây là bảng xếp hạng chi tiết khả năng duyệt cho người từng có nợ nhóm 2 — chia theo 3 mức độ:

Chiến lược thực tế: Tất toán hết → chờ 6 tháng → tra CIC miễn phí → nộp hồ sơ VPBank/VIB trước. Bị từ chối? Đợi thêm 3 tháng rồi thử HDBank/Liobank. Một điều quan trọng: đừng nộp đơn nhiều nơi cùng lúc — mỗi lần nộp đơn tạo “hard inquiry” làm giảm điểm CIC thêm.
Với người không đủ điều kiện mở thẻ, vay tiêu dùng qua công ty tài chính có GP NHNN (Home Credit, Lotte Finance) là lựa chọn thay thế — chấp nhận CIC thấp hơn ngân hàng, tuy lãi cao hơn (tới 49.5%/năm).
Lộ Trình Mở Thẻ Khi Từng Có Nợ Xấu Nhóm 2
Nếu bạn đang hỏi nợ xấu nhóm 2 có mở thẻ được không và muốn hành động, đây là lộ trình thực tế:
Tháng 0: Tất toán nợ
Thanh toán toàn bộ dư nợ gốc + lãi + phí phạt (nếu có). Yêu cầu ngân hàng/tổ chức cấp giấy xác nhận tất toán.
Tháng 1–3: Cải thiện hồ sơ
- Chờ CIC cập nhật trạng thái (thường 1–2 tháng)
- Kiểm tra lại CIC để xác nhận đã cập nhật
- Chuyển lương về ngân hàng dự định mở thẻ
Tháng 3–6: Tạo lịch sử tín dụng mới
- Mua trả góp một món nhỏ qua công ty tài chính (trả góp Điện Máy Xanh chẳng hạn)
- Trả đúng hạn 100% — mỗi tháng trả đúng là một điểm cộng cho CIC
Tháng 6–12: Nộp hồ sơ mở thẻ
- Kiểm tra điểm CIC đã về trên 545 chưa
- Nộp hồ sơ ở ngân hàng có chính sách linh hoạt (bảng trên)
- Chuẩn bị hồ sơ đầy đủ theo hướng dẫn mở thẻ lần đầu
Xem chi tiết: Lộ trình xây dựng điểm CIC 12 tháng.
Nợ Xấu Nhóm 2 Có Vay Tiêu Dùng Được Không?
Tương tự như thẻ tín dụng:
- Đang ở nhóm 2: Ngân hàng từ chối. Một số công ty tài chính có thể duyệt nhưng lãi suất rất cao.
- Đã tất toán: Vay tiêu dùng được sau 6–12 tháng, tùy ngân hàng. Hạn mức vay sẽ thấp hơn người có CIC sạch.
Câu Hỏi Thường Gặp
Nợ nhóm 2 bao lâu thì được xóa khỏi CIC?
Thông tin nợ nhóm 2 được lưu trên CIC tối đa 5 năm kể từ ngày tất toán. Tuy nhiên, điểm CIC sẽ phục hồi dần trước đó nếu bạn duy trì lịch sử thanh toán tốt. Đọc thêm: Nợ xấu bao lâu được xóa? Quy định thật 2026.
Trễ thẻ tín dụng 15 ngày có bị ghi nhóm 2 không?
Có khả năng. Nợ nhóm 2 được ghi nhận khi trễ từ 10 ngày trở lên. Vì vậy, luôn đặt lịch nhắc thanh toán thẻ tín dụng trước ngày đáo hạn. Tìm hiểu cách tính lãi thẻ tín dụng để biết ngày sao kê và ngày thanh toán.
Nợ nhóm 2 và nhóm 3 khác nhau thế nào?
Nhóm 2 (quá hạn 10–89 ngày) chưa phải nợ xấu — có thể phục hồi nhanh hơn. Nhóm 3 trở lên (>90 ngày) là nợ xấu chính thức, ảnh hưởng nghiêm trọng đến khả năng vay và mở thẻ trong nhiều năm.
Có cách nào xóa nợ nhóm 2 nhanh hơn không?
Không có cách xóa nhanh. Cẩn thận với dịch vụ “rửa CIC” — đây là lừa đảo. Cách duy nhất là tất toán nợ, duy trì tín dụng tốt, và chờ thời gian.
Kết Luận
Nợ nhóm 2 không phải dấu chấm hết cho việc mở thẻ tín dụng. Nếu đã tất toán và duy trì lịch sử tín dụng tốt trong 6–12 tháng, bạn hoàn toàn có thể được duyệt ở các ngân hàng linh hoạt như VIB Financial Free hoặc Liobank.
Quan trọng nhất: đừng vội. Tất toán nợ → chờ CIC cập nhật → xây dựng lịch sử tín dụng mới → rồi mới nộp hồ sơ. Làm đúng trình tự sẽ tiết kiệm thời gian hơn là nộp bừa và bị từ chối liên tục.
Minh Bạch
Bài viết có chứa liên kết tiếp thị liên kết (affiliate). Khi bạn đăng ký qua link, TheMoiNhat có thể nhận hoa hồng — không ảnh hưởng đến lãi/phí bạn phải trả. TheMoiNhat không giới thiệu tín dụng đen hay đơn vị chưa được NHNN cấp phép. Số liệu cập nhật tháng 10/2026, kiểm tra trang chính thức trước khi quyết định.
Nguồn Tham Khảo
- CIC — Trung tâm Thông tin Tín dụng Quốc gia — tra cứu nhóm nợ, điểm tín dụng
- Ngân hàng Nhà nước Việt Nam — Thông tư 31/2024/TT-NHNN phân loại nợ
- VIB — Thẻ Tín Dụng — chính sách xét duyệt cho hồ sơ đã phục hồi CIC
- Liobank (OCB) — thẻ 2in1 linh hoạt cho người xây lại CIC
Về Tác Giả

Bế Văn Duy — Tự mở thẻ tín dụng năm 2023 sau 2 lần bị từ chối vì không biết cách chứng minh thu nhập. Làm affiliate từ 2024, tự kiểm tra mọi số liệu từ nguồn chính thống trước khi đăng.
Pingback: Thanh Toán Tối Thiểu Thẻ Tín Dụng: Cách Thoát Bẫy Lãi 2026