
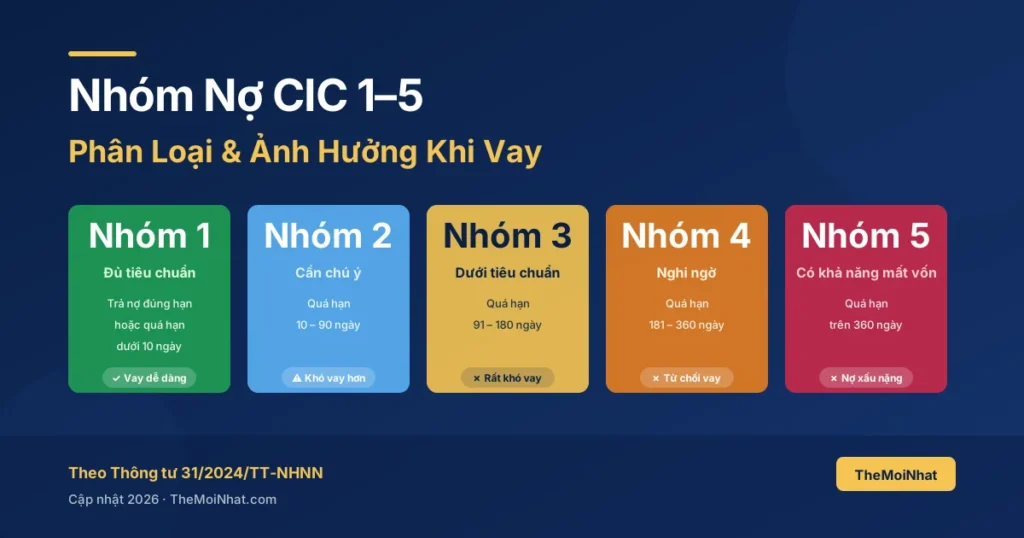
Khi kiểm tra điểm tín dụng CIC, bạn sẽ thấy mục “Nhóm nợ hiện tại” với con số từ 1 đến 5. Nhiều người hoảng khi thấy nhóm 2, nhưng thực tế nhóm 2 chưa phải nợ xấu.
Tôi từng tư vấn cho khá nhiều bạn đọc bị nhóm nợ 3 — đa số rơi vào trường hợp quên trả góp thẻ tín dụng 3-4 tháng, hoặc chậm thanh toán khoản vay tiêu dùng. Bài viết này giải thích rõ 5 nhóm nợ CIC theo đúng quy định mới nhất — mỗi nhóm nghĩa là gì, ảnh hưởng thế nào khi bạn đi vay, và cách xử lý nếu đang “dính” nhóm cao.
📋 Trả lời nhanh
Nhóm nợ CIC là cách ngân hàng phân loại khoản vay theo mức độ rủi ro, từ nhóm 1 (tốt nhất) đến nhóm 5 (xấu nhất). Nhóm 1-2 chưa phải nợ xấu; nhóm 3, 4, 5 = nợ xấu — gần như bị từ chối khi vay và lịch sử lưu CIC tối thiểu 5 năm. Quy định theo Thông tư 31/2024/TT-NHNN.
Nhóm nợ CIC là gì?
Nhóm nợ là cách Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng phân loại khoản vay theo mức độ rủi ro. Mỗi khoản vay — dù là thẻ tín dụng, vay tiêu dùng hay vay mua nhà — đều được xếp vào 1 trong 5 nhóm.
Cơ sở pháp lý hiện hành: Thông tư 31/2024/TT-NHNN (có hiệu lực từ 01/07/2024, thay thế Thông tư 11/2021 đã hết hiệu lực). Ngân hàng và công ty tài chính báo cáo nhóm nợ lên CIC hàng tháng.
Lưu ý quan trọng mà nhiều bài viết bỏ sót: Nếu bạn vay ở nhiều nơi, CIC lấy nhóm nợ cao nhất làm nhóm nợ đại diện. Thực tế tôi gặp trường hợp anh bạn vay mua nhà nhóm 1, nhưng quên thẻ tín dụng phụ bị nhóm 3 → CIC hiển thị nhóm 3, dẫn đến khoản vay mua ô tô bị từ chối. Rất oan.
Bảng phân loại 5 nhóm nợ CIC
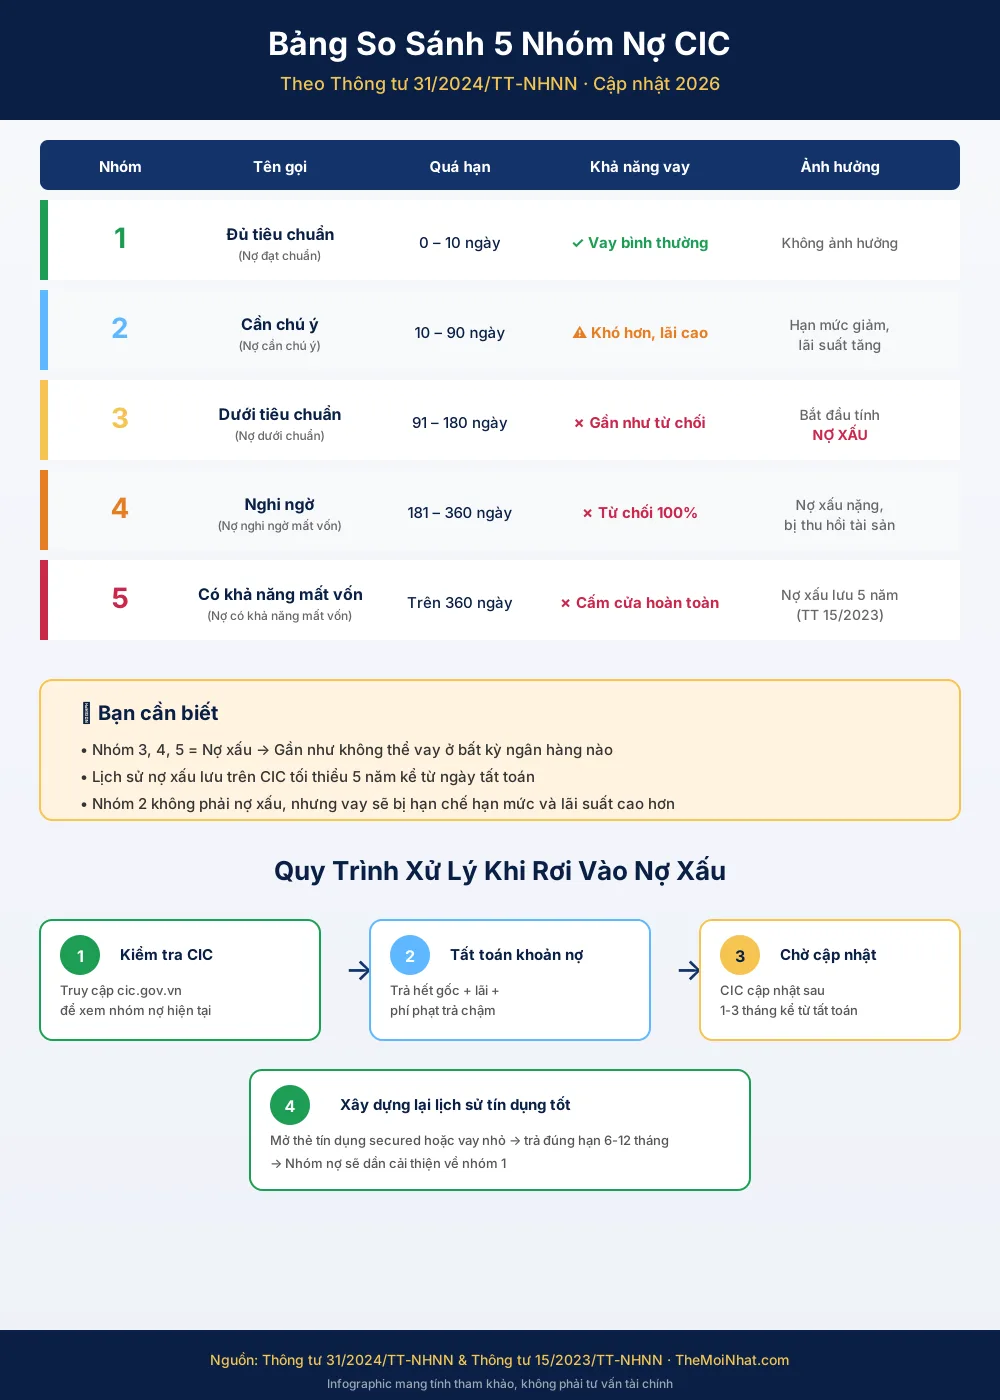
| Nhóm | Tên gọi | Số ngày quá hạn | Nợ xấu? | Ảnh hưởng khi vay |
|---|---|---|---|---|
| 1 | Nợ đủ tiêu chuẩn | 0–10 ngày | Không | Bình thường, duyệt dễ |
| 2 | Nợ cần chú ý | 11–90 ngày | Không | Thẩm định kỹ hơn, vẫn vay được |
| 3 | Nợ dưới tiêu chuẩn | 91–180 ngày | Có | Hầu hết NH từ chối |
| 4 | Nợ nghi ngờ | 181–360 ngày | Có | Bị từ chối 100% |
| 5 | Nợ có khả năng mất vốn | Trên 360 ngày | Có | Bị từ chối + rất khó khôi phục |
Ranh giới nợ xấu = nhóm 3 trở lên. Nhóm 1 và 2 chưa phải nợ xấu, nhưng nhóm 2 đã là cảnh báo — ngân hàng sẽ xem xét kỹ hơn khi bạn nộp hồ sơ.
Nhóm 1 — Nợ đủ tiêu chuẩn
Đây là trạng thái lý tưởng. Khoản vay của bạn đang trả đúng hạn hoặc quá hạn dưới 10 ngày (lỡ quên 1 kỳ vài ngày).
Ảnh hưởng: Không ảnh hưởng gì. Bạn có thể mở thẻ tín dụng, vay tiêu dùng, vay mua nhà bình thường.
Mẹo từ kinh nghiệm: Đặt tự động thanh toán tối thiểu cho thẻ tín dụng — lỡ quên thì ít nhất không bị chuyển nhóm. Với khoản trả góp, đặt nhắc lịch trước ngày đến hạn 3 ngày.
Nhóm 2 — Nợ cần chú ý
Quá hạn từ 11 đến 90 ngày. Chưa phải nợ xấu, nhưng đây là vùng nguy hiểm — chỉ cần chậm thêm 1 tháng nữa là “dính” nhóm 3.
Ảnh hưởng khi vay:
- Ngân hàng vẫn xét duyệt, nhưng thẩm định kỹ hơn
- Hạn mức có thể bị giảm — ví dụ thay vì được duyệt 200 triệu thì chỉ còn 100-150 triệu
- Lãi suất áp dụng có thể cao hơn 1-2%/năm so với người nhóm 1
- Một số công ty tài chính vẫn duyệt nếu bạn đã trả xong
Cách xử lý: Trả ngay khoản quá hạn. Sau khi trả, nhóm nợ sẽ quay về nhóm 1 trong kỳ báo cáo tiếp theo (thường 1-2 tháng). Lịch sử nhóm 2 vẫn lưu trên CIC khoảng 1 năm.
Nhóm 3 — Nợ dưới tiêu chuẩn (Bắt đầu nợ xấu)
Quá hạn 91–180 ngày. Đây là mốc chính thức bước vào nợ xấu.
Nói thẳng: nếu bạn đang ở nhóm 3, khả năng vay thêm bất kỳ khoản nào trong 5 năm tới gần như bằng 0 ở hệ thống ngân hàng.
Ảnh hưởng:
- Hầu hết ngân hàng từ chối hồ sơ vay và mở thẻ tín dụng
- Điểm CIC giảm mạnh — có thể từ trên 600 rớt về 400-450
- Phí phạt và lãi quá hạn cộng dồn nhanh — khoản vay 50 triệu có thể phát sinh thêm 8-15 triệu tiền phạt
Thời gian xóa: Theo Thông tư 15/2023/TT-NHNN, sau khi thanh toán toàn bộ, lịch sử nợ nhóm 3 lưu trên CIC tối thiểu 5 năm. Trong thời gian đó, việc vay mới rất khó khăn.
Nhóm 4 — Nợ nghi ngờ
Quá hạn 181–360 ngày. Ngân hàng đã bắt đầu trích lập dự phòng rủi ro cho khoản vay này — nghĩa là họ đã tính đến khả năng mất tiền.
Ảnh hưởng: Bị từ chối ở hầu hết mọi nơi. Tài sản thế chấp (nếu có) có thể bị xử lý. Ngay cả sau khi trả xong, lịch sử vẫn lưu 5 năm.
Nhóm 5 — Nợ có khả năng mất vốn
Quá hạn trên 360 ngày. Đây là mức nghiêm trọng nhất — ngân hàng gần như “bỏ cuộc” với khoản vay.
Ảnh hưởng:
- Bị từ chối hoàn toàn khi vay bất kỳ đâu
- Nợ có thể bị bán cho công ty mua bán nợ (AMC) — lúc này bạn phải làm việc với AMC chứ không phải ngân hàng nữa
- Lịch sử lưu 5 năm sau khi tất toán, nhưng khôi phục uy tín rất chậm
Nhóm nợ ảnh hưởng gì khi bạn đi vay?
| Nhóm nợ | Mở thẻ tín dụng | Vay tiêu dùng | Vay mua nhà | Thời gian chờ sau khi trả |
|---|---|---|---|---|
| 1 | ✅ Duyệt | ✅ Duyệt | ✅ Duyệt | Không cần chờ |
| 2 | ⚠️ Tùy NH | ⚠️ Tùy NH | ⚠️ Khó hơn | ~1 năm sau khi trả |
| 3 | ❌ Từ chối | ❌ Từ chối | ❌ Từ chối | 5 năm sau khi tất toán |
| 4 | ❌ Từ chối | ❌ Từ chối | ❌ Từ chối | 5 năm sau khi tất toán |
| 5 | ❌ Từ chối | ❌ Từ chối | ❌ Từ chối | 5 năm sau khi tất toán |
Cách kiểm tra nhóm nợ hiện tại của bạn
- Qua website CIC: Truy cập cic.gov.vn hoặc xem hướng dẫn kiểm tra CIC miễn phí — báo cáo hiển thị rõ nhóm nợ từng khoản vay
- Qua app ngân hàng: Một số NH (Techcombank, VPBank) hiển thị nhóm nợ trong mục quản lý khoản vay
- Tần suất: Nên kiểm tra mỗi 3-6 tháng, hoặc trước khi nộp hồ sơ vay — tránh trường hợp bị nhóm cao mà không biết
Dính nhóm 3-5: Phải làm gì?
- Tất toán khoản nợ ngay — liên hệ ngân hàng/CTTC để thương lượng phương án trả. Nhiều nơi cho trả theo lộ trình nếu bạn chủ động liên hệ.
- Lấy giấy xác nhận tất toán — bằng văn bản, có dấu, giữ cẩn thận. Đây là bằng chứng quan trọng nếu sau này CIC chưa cập nhật.
- Chờ CIC cập nhật — thường mất 1-3 kỳ báo cáo (30-90 ngày) để nhóm nợ chuyển về nhóm 1. Nếu quá 3 tháng mà chưa cập nhật, liên hệ trực tiếp ngân hàng cho vay để yêu cầu gửi lại báo cáo.
- Xây lại điểm CIC — bắt đầu bằng sản phẩm nhỏ: xây dựng điểm CIC với thẻ tín dụng hạn mức thấp (5-10 triệu), trả đúng hạn 100% trong 6-12 tháng liên tục.
- Tuyệt đối không tin “dịch vụ xóa nợ xấu” — không ai có thể xóa lịch sử CIC bất hợp pháp. Đây là lừa đảo, bạn mất thêm tiền mà nợ xấu vẫn nguyên.
3 sai lầm phổ biến về nhóm nợ CIC
❌ “Trả xong là xóa ngay”
Sai. Nhóm nợ hiện tại quay về nhóm 1 sau khi trả, nhưng lịch sử nhóm 3-5 vẫn lưu 5 năm theo Thông tư 15/2023. Ngân hàng xem cả lịch sử khi duyệt hồ sơ.
❌ “Nhóm 2 = nợ xấu”
Sai. Nợ xấu bắt đầu từ nhóm 3. Nhóm 2 là cảnh báo, nhưng bạn vẫn vay được — và nếu trả xong, lịch sử chỉ lưu khoảng 1 năm. Đừng để những bài viết gây hoang mang.
❌ “Chỉ cần không vay là không có nhóm nợ”
Đúng nhưng không tốt. Không có lịch sử tín dụng = điểm CIC thấp vì thiếu dữ liệu. Khi cần vay mua nhà, bạn sẽ bị bất lợi so với người đã có lịch sử tốt.
Câu hỏi thường gặp về nhóm nợ CIC
Nhóm nợ 2 có vay được không?
Có. Nhóm 2 chưa phải nợ xấu. Hầu hết ngân hàng vẫn xét duyệt, nhưng thẩm định kỹ hơn và hạn mức có thể thấp hơn. Nếu đã trả xong khoản quá hạn, cơ hội duyệt tốt hơn nhiều.
Nợ xấu nhóm 3 bao lâu thì xóa?
Sau khi tất toán, lịch sử nhóm 3 lưu trên CIC tối thiểu 5 năm (theo Thông tư 15/2023/TT-NHNN). Trong thời gian này, bạn nên xây lại điểm CIC bằng cách dùng thẻ tín dụng nhỏ và trả đúng hạn.
Làm sao biết mình đang nhóm nợ mấy?
Tra cứu miễn phí tại cic.gov.vn hoặc xem hướng dẫn kiểm tra CIC miễn phí trên điện thoại. Báo cáo hiển thị nhóm nợ hiện tại và lịch sử 12 tháng gần nhất cho mỗi khoản vay.
Vợ/chồng nợ xấu thì có ảnh hưởng mình không?
Nếu vay chung (đồng vay): Có — cả hai đều bị ghi nhận nhóm nợ. Nếu vay riêng: Không ảnh hưởng trực tiếp, nhưng ngân hàng có thể xem xét khả năng tài chính hộ gia đình khi duyệt khoản vay lớn (mua nhà).
Nhóm nợ CIC cập nhật bao lâu một lần?
Ngân hàng và công ty tài chính gửi dữ liệu lên CIC hàng tháng (theo quy định của Ngân hàng Nhà nước). Sau khi bạn trả nợ, thường mất 1-3 kỳ báo cáo (30-90 ngày) để nhóm nợ được cập nhật trên hệ thống CIC.
Có thể “xóa” nợ xấu trên CIC không?
Không. Không ai có quyền xóa lịch sử tín dụng trên CIC bất hợp pháp. Dịch vụ “xóa nợ xấu” quảng cáo trên mạng đều là lừa đảo. Cách duy nhất là tất toán nợ → chờ 5 năm → xây lại lịch sử tín dụng tốt.
Nguồn tham khảo:
- Thông tư 31/2024/TT-NHNN — Phân loại tài sản có, trích lập dự phòng rủi ro
- Thông tư 15/2023/TT-NHNN — Quy định thời hạn lưu trữ dữ liệu tín dụng
- Trung tâm Thông tin Tín dụng Quốc gia (CIC) — cic.gov.vn
- Ngân hàng Nhà nước Việt Nam — sbv.gov.vn

TheMoiNhat.com
Nội dung được biên soạn bởi đội ngũ TheMoiNhat — chuyên trang thẻ tín dụng, tài chính cá nhân cho người trẻ Việt Nam. Chúng tôi cập nhật thông tin theo quy định mới nhất của NHNN và CIC.
Pingback: Thẻ Tín Dụng Phụ Là Gì? Hướng Dẫn + Ảnh Hưởng CIC 2026