
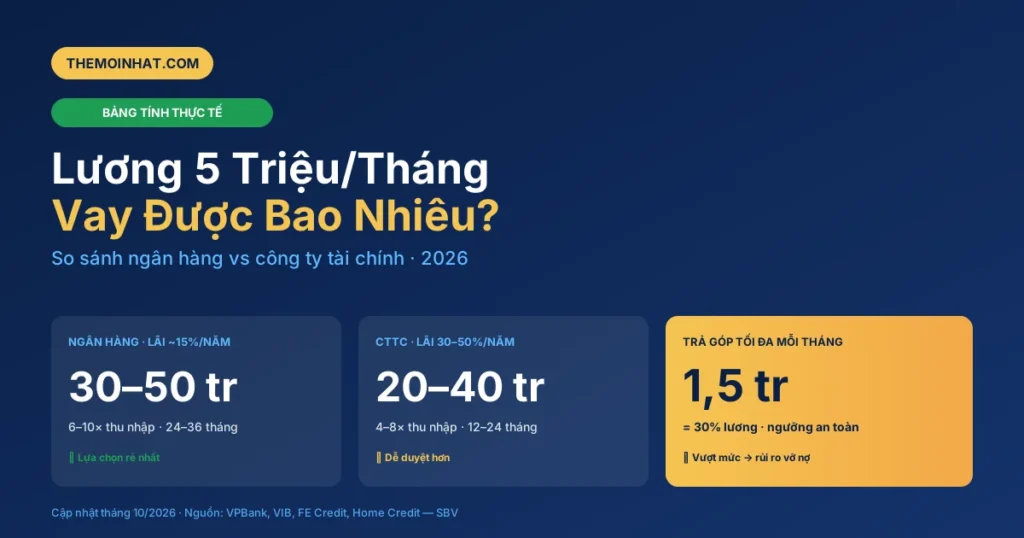
Trả lời ngắn: Vay tiêu dùng lương 5 triệu được bao nhiêu? Ngân hàng cho vay 25–50 triệu (gấp 5–10 lần lương), công ty tài chính có thể lên 70–75 triệu nhưng lãi suất cao hơn nhiều. Bảng tính góp/tháng chi tiết bên dưới.
Lương 5 triệu/tháng — liệu có vay được không, và được bao nhiêu? Đây là câu hỏi rất phổ biến với người mới đi làm cần tiền gấp. Bài viết này giúp bạn biết chính xác vay tiêu dùng lương 5 triệu được bao nhiêu, lãi suất thực tế, và nên vay ở đâu.
Table of Contents
Vay Tiêu Dùng Lương 5 Triệu: Công Thức Tính Hạn Mức
Để biết vay tiêu dùng lương 5 triệu được bao nhiêu, trước hết cần hiểu công thức tính hạn mức:
Hạn mức vay = Lương hàng tháng × Hệ số (tùy tổ chức)
Hệ số này thay đổi tùy nơi cho vay:
| Nơi Vay | Hệ Số Nhân | Với Lương 5 Triệu |
|---|---|---|
| Ngân hàng lớn (Vietcombank, BIDV, Techcombank) | 5–10 lần lương | 25–50 triệu |
| VPBank | 8–15 lần lương | 40–75 triệu |
| Shinhan Finance | 10–18 lần lương | 50–90 triệu |
| FE Credit, Home Credit | 8–15 lần lương | 40–75 triệu |
| Lotte Finance | 8–12 lần lương | 40–60 triệu |

Thực tế: Với lương 5 triệu, hạn mức vay tiêu dùng phổ biến là 25–75 triệu, tùy nơi vay và hồ sơ.
Lương 5 Triệu Vay Tiêu Dùng, Trả Góp Bao Nhiêu/Tháng?
Giả sử vay 50 triệu với lãi suất trung bình:
| Kỳ Hạn | Lãi Suất/Năm | Trả Góp/Tháng (ước tính) | Tổng Lãi Trả |
|---|---|---|---|
| 12 tháng | 18% | ~4.6 triệu | ~5.2 triệu |
| 24 tháng | 20% | ~2.5 triệu | ~10.8 triệu |
| 36 tháng | 22% | ~1.9 triệu | ~18.6 triệu |
Quy tắc an toàn: Tổng trả góp hàng tháng (bao gồm cả thẻ tín dụng) không nên vượt 40% thu nhập. Với lương 5 triệu, trả góp tối đa nên ở mức 2 triệu/tháng.
Điều này có nghĩa vay 50 triệu trong 36 tháng là kịch trần an toàn. Nói cách khác, vay tiêu dùng lương 5 triệu được bao nhiêu còn phụ thuộc vào kỳ hạn bạn chọn. Vay ngắn hơn (12 tháng) sẽ rất căng ngân sách.
Bảng trên tính theo lãi suất dư nợ giảm dần — tức lãi tính trên số tiền bạn còn nợ thực tế. Nhưng nhiều công ty tài chính quảng cáo “lãi chỉ 1.5%/tháng” — đó là lãi phẳng, và lãi thật cao hơn nhiều.
Công thức quy đổi nhanh: Lãi phẳng × 12 × 1.8 = lãi thật/năm. Ví dụ: 1.5%/tháng phẳng = 1.5 × 12 × 1.8 = ~32%/năm thật. Con số này khác xa so với “18%/năm” mà nhiều người tưởng. Bảng dưới đây so sánh chi tiết hơn cho các mức vay phù hợp với lương 5 triệu:
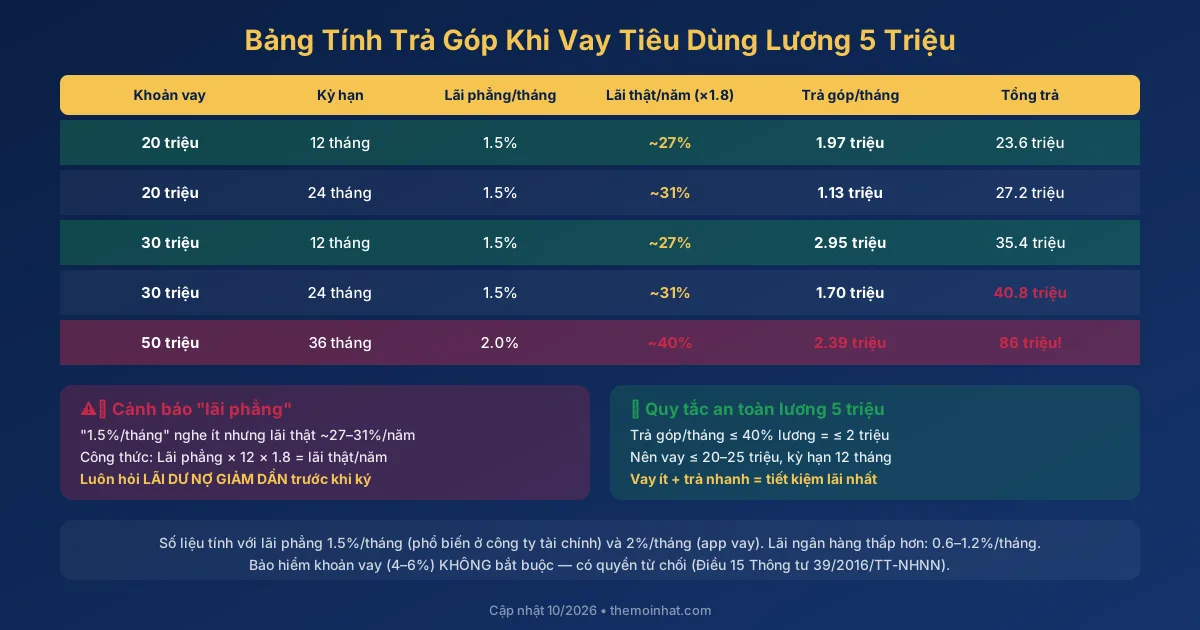
Nhìn bảng sẽ thấy: vay 20 triệu trong 12 tháng là lựa chọn hợp lý nhất cho lương 5 triệu (trả góp ~1.97 triệu, dưới ngưỡng 40%). Vay 50 triệu 36 tháng thoả mái hơn về trả góp nhưng tổng lãi lên tới 86 triệu — gần gấp đôi gốc vay. Đây là lý do tôi luôn khuyên: vay ít nhất có thể, trả nhanh nhất có thể.
Luôn hỏi rõ nhân viên: “Lãi suất này là phẳng hay dư nợ giảm dần?” Theo Điều 15 Thông tư 39/2016/TT-NHNN, tổ chức tín dụng phải thông báo lãi suất thực cho khách hàng trước khi ký hợp đồng.
Lương 5 Triệu Nên Vay Tiêu Dùng Ở Đâu?
Không phải nơi nào cũng duyệt lương 5 triệu. Vậy vay tiêu dùng lương 5 triệu được bao nhiêu tại từng nơi? Dưới đây là các lựa chọn thực tế:
1. Công ty tài chính — Dễ duyệt nhất
Shinhan Finance, FE Credit, Home Credit, Lotte Finance chấp nhận lương từ 3–5 triệu. Giải ngân nhanh (1–3 ngày), thủ tục đơn giản.
Nhược điểm khi xét vay tiêu dùng lương 5 triệu được bao nhiêu ở đây: lãi suất cao hơn ngân hàng (18–40%/năm tùy sản phẩm). Cẩn thận với app vay lừa đảo — chỉ vay ở công ty được NHNN cấp phép.
2. Ngân hàng — Lãi thấp nhưng khó hơn
VPBank chấp nhận lương từ 5 triệu nếu nhận lương qua VPBank. Lãi suất từ 12–18%/năm — rẻ hơn đáng kể so với công ty tài chính.
Mẹo: Chuyển lương về ngân hàng muốn vay trước 3 tháng để tăng khả năng duyệt.
3. Mua trả góp — Lựa chọn thay thế
Nếu cần mua điện thoại, laptop, điện máy, trả góp qua Điện Máy Xanh với lãi 0% là cách tốt hơn vay tiền mặt. Phí chỉ ~11K/kỳ và không cần chứng minh thu nhập cao.
Vay Tiêu Dùng Lương 5 Triệu: Ngân Hàng vs Công Ty Tài Chính
| Tiêu Chí | Ngân Hàng | Công Ty Tài Chính |
|---|---|---|
| Lãi suất/năm | 12–18% | 18–40% |
| Hạn mức (lương 5tr) | 25–50 triệu | 40–90 triệu |
| Thời gian duyệt | 3–7 ngày | 1–3 ngày |
| Điều kiện CIC | Cần CIC tốt (≥545) | Linh hoạt hơn |
| Hồ sơ | Nhiều giấy tờ | Chỉ cần CCCD + lương |
Đọc thêm: Vay ngân hàng hay công ty tài chính? So sánh thật.
Vay Tiêu Dùng Lương 5 Triệu: 4 Lưu Ý Quan Trọng
- Tính tổng chi phí vay: Đừng chỉ nhìn lãi suất — cộng thêm phí giải ngân, phí bảo hiểm, phí trả trước hạn.
- Kiểm tra điểm CIC trước: Biết điểm của mình giúp chọn đúng nơi vay, tránh bị từ chối nhiều lần.
- Không vay chồng vay: Dùng khoản vay mới trả khoản cũ sẽ khiến nợ tăng gấp bội.
- Cân nhắc thẻ tín dụng thay vay: Nếu chỉ cần dưới 20 triệu và có thể trả trong 45 ngày, mở thẻ tín dụng có thể rẻ hơn vay (vì miễn lãi trong kỳ gia hạn 45–55 ngày).
Ngoài 4 lưu ý trên, còn những cái bẫy mà người vay lương thấp hay gặp nhất — đặc biệt là app vay giả mạo và phí bảo hiểm “tự nguyện”:

Về bảo hiểm khoản vay: Nhân viên công ty tài chính hay nói “bắt buộc mua bảo hiểm” — điều này không đúng. Theo Điều 15 Thông tư 39/2016/TT-NHNN, bảo hiểm khoản vay là tự nguyện. Phí bảo hiểm thường = 4–6% khoản vay — vay 20 triệu mất ngay 800K–1.2 triệu. Bạn có quyền từ chối.
Về app vay giả: App quảng cáo “lãi 0%” hoặc “duyệt trong 5 phút không cần CIC” gần như chắc chắn là tín dụng đen. Lãi thật có thể lên tới 100–700%/năm. Chỉ vay ở đơn vị có giấy phép NHNN: ngân hàng, Home Credit (GP 90/GP-NHNN), Lotte Finance (GP 102/GP-NHNN), VietCredit (GP 48/GP-NHNN).
Và tuyệt đối không “đứng tên giúp” người khác vay. Dù là bạn bè, người yêu, hay người thân nhờ “đứng tên hộ” — khoản nợ đó sẽ ghi trên CIC của BẠN. Họ trốn nợ thì bạn chịu nợ xấu.
Câu Hỏi Thường Gặp
Lương 5 triệu vay 100 triệu được không?
Rất khó. Hầu hết tổ chức giới hạn vay tín chấp ở mức 10–18 lần lương. Muốn vay 100 triệu, bạn cần thu nhập từ 7–8 triệu trở lên, hoặc có tài sản thế chấp.
Chưa đủ 6 tháng làm việc có vay được không?
Ngân hàng thường yêu cầu 6 tháng. Công ty tài chính như FE Credit, Lotte Finance có thể chấp nhận từ 3 tháng.
Lương tiền mặt (không qua ngân hàng) có vay được không?
Công ty tài chính thường chấp nhận nếu có xác nhận lương của công ty. Ngân hàng cần sao kê tài khoản nên khó hơn.
Nên vay kỳ hạn bao lâu?
Với lương 5 triệu, kỳ hạn 24–36 tháng là phù hợp nhất — tiền trả góp vừa sức (≤2 triệu/tháng). Kỳ hạn ngắn hơn ít lãi nhưng trả góp căng, dễ bị trễ hạn.
Kết Luận
Với lương 5 triệu, bạn có thể vay tín chấp từ 25 đến 75 triệu tùy nơi vay. Nhưng hãy nhớ: vay được nhiều không có nghĩa là nên vay nhiều. Giữ tiền trả góp dưới 40% lương (≤2 triệu/tháng) để không rơi vào vòng xoáy nợ.
Nếu chỉ cần số nhỏ (<20 triệu), cân nhắc mở thẻ tín dụng thay vì vay — miễn lãi 45–55 ngày, tiết kiệm hơn nhiều.
Minh Bạch
Bài viết có chứa liên kết tiếp thị liên kết (affiliate). Khi bạn đăng ký qua link, TheMoiNhat có thể nhận hoa hồng — không ảnh hưởng đến lãi/phí bạn phải trả. TheMoiNhat không giới thiệu tín dụng đen hay đơn vị chưa được NHNN cấp phép. Số liệu cập nhật tháng 10/2026, kiểm tra trang chính thức trước khi quyết định.
Nguồn Tham Khảo
- Ngân hàng Nhà nước Việt Nam — quy định cho vay tiêu dùng (Thông tư 39/2016/TT-NHNN)
- Home Credit Việt Nam — biểu lãi suất vay tiêu dùng (GP 90/GP-NHNN)
- VPBank — Vay Tín Chấp — điều kiện vay tiêu dùng theo lương
- CIC — tra cứu lịch sử tín dụng trước khi vay
Về Tác Giả

Bế Văn Duy — Tự mở thẻ tín dụng năm 2023 sau 2 lần bị từ chối vì không biết cách chứng minh thu nhập. Làm affiliate từ 2024, tự kiểm tra mọi số liệu từ nguồn chính thống trước khi đăng.
Công thức ngân hàng dùng để tính hạn mức vay tiêu dùng

Khi xét duyệt hồ sơ vay tiêu dùng lương 5 triệu được bao nhiêu, ngân hàng áp dụng quy tắc DTI (Debt-to-Income) — tỷ lệ nợ trên thu nhập:
Công thức: Hạn mức = Lương × 40% ÷ (Lãi suất/tháng + 1/Số tháng vay)
Với lương 5 triệu/tháng:
- Khả năng trả nợ hàng tháng: 5.000.000 × 40% = 2.000.000đ/tháng
- Vay 12 tháng (lãi 1.5%/tháng): hạn mức khoảng 22 triệu
- Vay 24 tháng (lãi 1.5%/tháng): hạn mức khoảng 40 triệu
- Vay 36 tháng (lãi 1.5%/tháng): hạn mức khoảng 55 triệu
Tuy nhiên, con số thực tế còn phụ thuộc vào: điểm CIC, lịch sử tín dụng, loại hình công việc (nhân viên chính thức được ưu tiên hơn), và ngân hàng/công ty tài chính cụ thể.
⚠ Quan trọng: Vay được nhiều ≠ nên vay nhiều. Quy tắc an toàn là tổng số tiền trả góp hàng tháng (bao gồm cả các khoản vay khác) không vượt quá 40% thu nhập.
4 cách tăng hạn mức vay khi lương chỉ 5 triệu

Nếu hạn mức vay tiêu dùng lương 5 triệu được bao nhiêu chưa đủ nhu cầu, bạn có thể áp dụng 4 cách hợp pháp để tăng hạn mức:
Cách 1: Chứng minh thu nhập ngoài lương (+30-50% hạn mức)
Bổ sung hợp đồng làm thêm, thu nhập freelance, sổ tiết kiệm, hoặc thu nhập cho thuê. Nhiều ngân hàng chấp nhận thu nhập không chính thức nếu có chứng từ.
Cách 2: Vay có tài sản đảm bảo (+50-200% hạn mức)
Thế chấp sổ tiết kiệm hoặc cầm cố xe máy/ô tô giúp tăng đáng kể hạn mức. Lãi suất thường thấp hơn 3-5% so với vay tín chấp.
Cách 3: Vay đồng cùng người thân (+50-100% hạn mức)
Nhờ vợ/chồng hoặc bố mẹ đứng tên chung khoản vay. Thu nhập 2 người được cộng gộp, nhưng cả 2 đều chịu trách nhiệm trả nợ.
Cách 4: Xây dựng lịch sử tín dụng tốt (mất 6-12 tháng)
Mở thẻ tín dụng hạn mức thấp, dùng đều và trả đúng hạn trong 6 tháng. Khi điểm CIC tăng, ngân hàng sẽ tự nâng hạn mức cho bạn.
💡 Lời khuyên: Kết hợp cách 1 (chứng minh thu nhập thêm) + cách 4 (xây dựng tín dụng) là lộ trình an toàn nhất cho người lương 5 triệu muốn vay nhiều hơn.