
Trả lời ngắn: Để hủy thẻ tín dụng đúng cách, bạn cần trả hết dư nợ (kể cả phí ẩn), hủy mọi thanh toán tự động, rồi gọi hotline hoặc ra chi nhánh yêu cầu đóng thẻ vĩnh viễn. Hầu hết ngân hàng miễn phí hủy, nhưng nếu hủy trong 12 tháng đầu, một số nơi thu 299.000–699.000đ. Hủy thẻ duy nhất có thể khiến điểm CIC giảm vì mất lịch sử tín dụng — nên giữ ít nhất 1 thẻ miễn phí thường niên.
Nếu bạn chỉ cần câu trả lời, đoạn trên là đủ. Phần còn lại dành cho người đang cầm thẻ trên tay, muốn hủy mà không bị tính thêm bất kỳ đồng nào.
Table of Contents
Mục lục
Khi nào nên hủy thẻ tín dụng?
Không phải lúc nào hủy thẻ cũng là lựa chọn đúng. Tôi từng giữ 3 thẻ và cuối cùng hủy 2, giữ lại 1 thẻ miễn phí thường niên để duy trì lịch sử CIC. Bạn nên hủy khi:
- Phí thường niên quá cao mà không được miễn — ví dụ 699.000đ/năm cho thẻ bạn hiếm khi dùng
- Có nhiều thẻ, muốn gọn lại — giữ 1–2 thẻ là đủ cho hầu hết mọi người
- Không kiểm soát được chi tiêu — dùng thẻ rồi chỉ trả tối thiểu 5%, lãi suất 25–39%/năm tích tụ nhanh. Hủy là cách cắt nguồn cơn
- Chuyển sang thẻ tốt hơn — hoàn tiền cao hơn, miễn phí thường niên, có ưu đãi phù hợp hơn
Nhưng nếu thẻ miễn phí thường niên và bạn không phát sinh dư nợ — đừng hủy. Giữ thẻ “ngủ đông” vẫn tốt hơn mất lịch sử tín dụng.
4 việc BẮT BUỘC làm trước khi hủy thẻ tín dụng
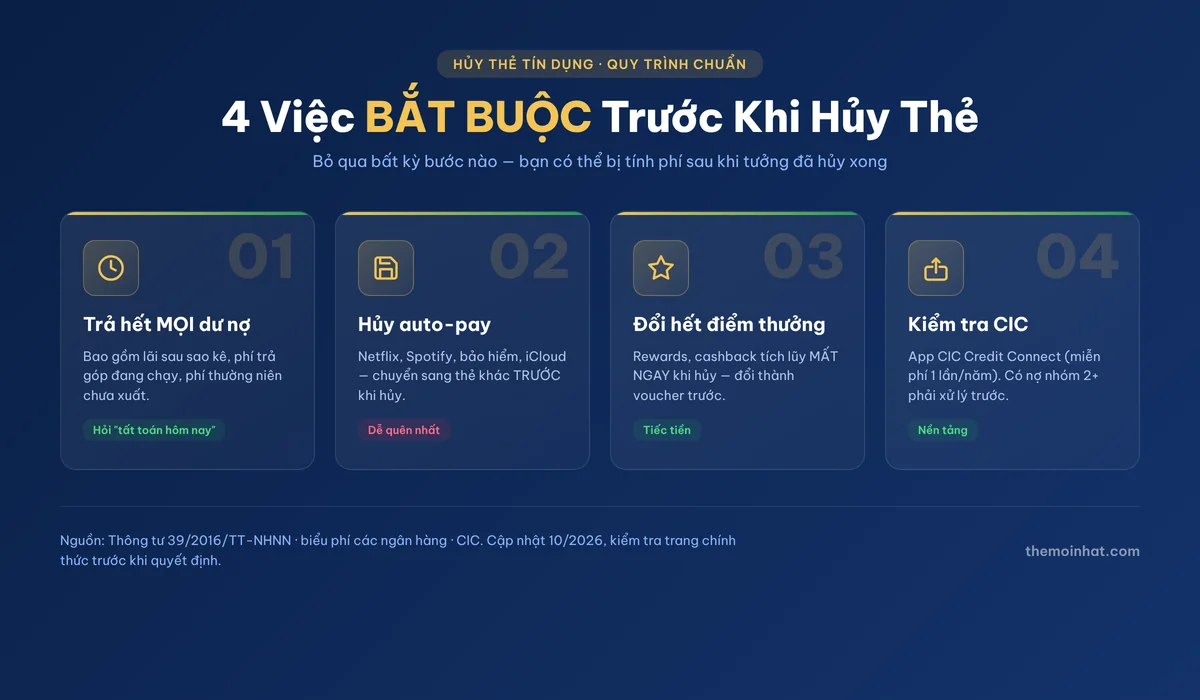
Bỏ qua bất kỳ bước nào dưới đây, bạn có thể bị tính phí sau khi tưởng đã hủy xong.
1. Trả hết MỌI dư nợ
Không chỉ số tiền trên sao kê gần nhất. Bạn cần thanh toán cả: lãi phát sinh sau ngày chốt sao kê, phí trả góp đang chạy (nếu có), phí thường niên đã tính nhưng chưa xuất hiện trên sao kê. Cách chắc nhất: gọi hotline hỏi “số tiền tất toán thẻ tín dụng hôm nay là bao nhiêu?” — con số này bao gồm mọi khoản ẩn.
2. Hủy mọi thanh toán tự động
Netflix, Spotify, bảo hiểm, phòng gym, iCloud — bất kỳ dịch vụ nào đang gắn thẻ. Chuyển sang thẻ khác hoặc tài khoản ngân hàng TRƯỚC khi hủy. Nếu không, dịch vụ sẽ charge thẻ → phát sinh dư nợ mới → ngân hàng tính lãi dù thẻ đã “hủy” trên giấy tờ. Tôi từng quên hủy một khoản bảo hiểm tự động 220.000đ/tháng — phải gọi lại ngân hàng 2 lần mới xử lý xong.
3. Đổi hết điểm thưởng / hoàn tiền
Điểm rewards, cashback tích lũy sẽ mất ngay khi hủy. Kiểm tra app ngân hàng, đổi thành tiền hoặc voucher trước.
4. Kiểm tra CIC trước
Vào app CIC Credit Connect (miễn phí 1 lần/năm) để chắc chắn thẻ không có dư nợ ẩn hay trạng thái quá hạn nào. Nếu CIC ghi nhận nợ nhóm 2 trở lên, xử lý trước khi hủy — hủy thẻ không xóa nợ xấu.
Quy trình hủy thẻ tín dụng (3 cách)
Sau khi đã trả hết nợ và hủy auto-pay, bạn chọn 1 trong 3 cách sau.
Cách 1: Gọi hotline (nhanh nhất — 10–15 phút)
- Gọi hotline ngân hàng phát hành thẻ
- Xác minh danh tính: số CCCD, ngày sinh, mã OTP
- Nói rõ: “Tôi muốn đóng thẻ tín dụng vĩnh viễn” — đừng nói “tạm khóa”
- Yêu cầu gửi email hoặc SMS xác nhận đã hủy thẻ. Giữ tin nhắn này
Lưu ý: nhân viên tổng đài có thể cố giữ chân bạn bằng ưu đãi (miễn phí 1 năm, tăng hạn mức). Nếu đã quyết định hủy, cứ lịch sự từ chối.
Cách 2: Ra chi nhánh (chắc chắn nhất)
- Mang CCCD gốc + thẻ tín dụng vật lý
- Điền đơn yêu cầu hủy thẻ
- Nhận biên nhận hủy thẻ — đây là bằng chứng quan trọng nếu sau này có tranh chấp
Cách 3: Qua app ngân hàng (không phải ngân hàng nào cũng có)
Một số ngân hàng cho hủy online: VPBank (qua VPBank NEO → Quản lý thẻ → Đóng thẻ), Techcombank (qua app), MB Bank. Tuy nhiên, nhiều ngân hàng chỉ cho “tạm khóa” qua app, muốn hủy vĩnh viễn phải gọi hotline.
Dù chọn cách nào, sau 30 ngày hãy gọi lại hotline để xác nhận thẻ đã đóng hoàn toàn trên hệ thống. Đừng giả định.
Phí hủy thẻ tín dụng các ngân hàng 2026
Hầu hết ngân hàng miễn phí hủy nếu bạn đã dùng thẻ trên 12 tháng. Phí chủ yếu áp dụng khi hủy sớm (dưới 12 tháng kể từ ngày phát hành).
| Ngân hàng | Phí hủy trong 12 tháng đầu | Phí hủy sau 12 tháng |
|---|---|---|
| VIB (Financial Free) | 299.000đ | Miễn phí |
| VIB (Super Card, Online Plus, LazCard) | 499.000đ | Miễn phí |
| VIB (Premier Boundless, Travel Élite) | 699.000đ | Miễn phí |
| VPBank | Miễn phí | Miễn phí |
| Techcombank | Miễn phí | Miễn phí |
| HDBank | Miễn phí | Miễn phí |
| Sacombank | 100.000–200.000đ | Miễn phí |
Ngoài phí hủy, bạn vẫn phải thanh toán phí thường niên nếu đã tính (199.000–699.000đ tùy hạng thẻ) và phí tất toán trả góp sớm (1–5% dư nợ trả góp còn lại).
Khóa thẻ vs Hủy thẻ — khác nhau thế nào?
Nhiều người nhầm 2 thao tác này. Bài viết trên Techcombank còn dùng lẫn “khóa” và “hủy” trong cùng một hướng dẫn — dễ gây hiểu lầm.
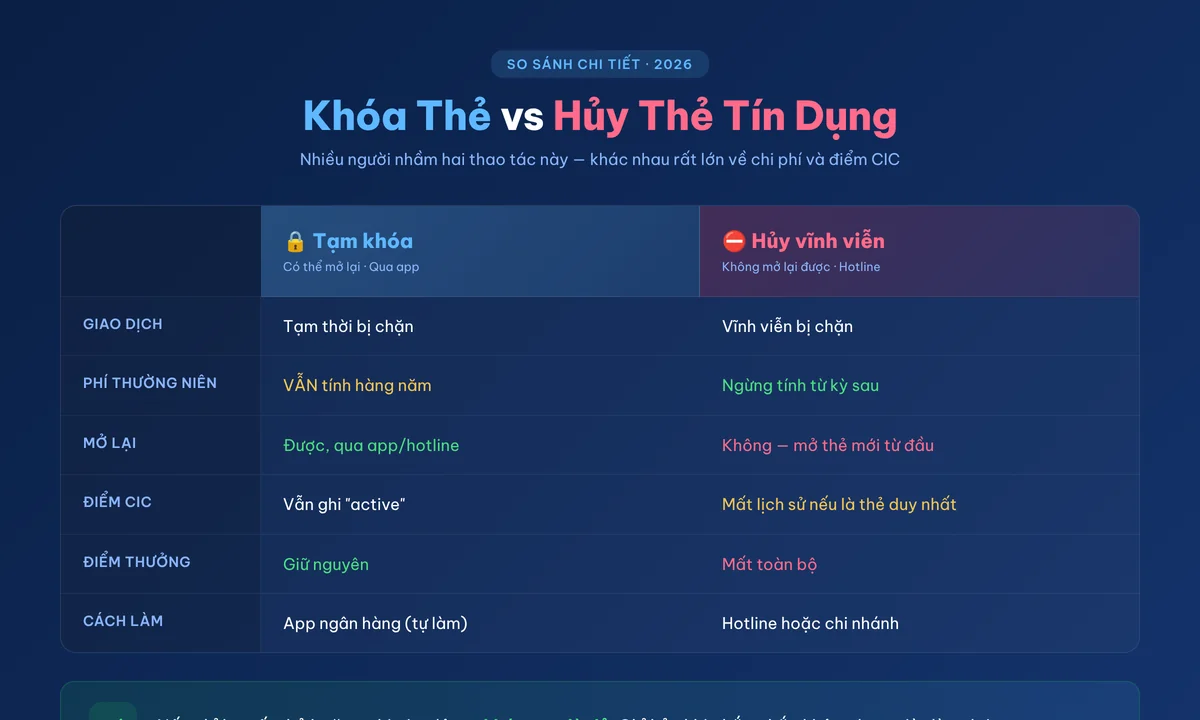
| Tạm khóa (Lock) | Hủy vĩnh viễn (Close) | |
|---|---|---|
| Giao dịch | Không giao dịch được | Không giao dịch được |
| Phí thường niên | VẪN tính | Ngừng tính |
| Mở lại | Được, qua app hoặc hotline | Không. Phải mở thẻ mới từ đầu |
| CIC | Vẫn ghi nhận thẻ active | Ghi nhận “đã đóng” sau 1–2 tháng |
| Cách làm | App ngân hàng (tự làm) | Hotline hoặc chi nhánh |
Hủy thẻ tín dụng có ảnh hưởng điểm CIC không?
Câu trả lời ngắn: có thể, tùy trường hợp. Đối thủ viết về hủy thẻ thường bỏ qua phần này hoặc chỉ nói chung “có ảnh hưởng”. Thực tế phức tạp hơn.
Điểm CIC (thang 403–706, KHÔNG phải 300–850 như một số bài sai) phụ thuộc vào lịch sử thanh toán trên tất cả các khoản tín dụng đang hoạt động. Khi bạn hủy thẻ:
Trường hợp 1 — Hủy thẻ duy nhất: Rủi ro cao nhất. Bạn mất nguồn dữ liệu tín dụng duy nhất. CIC không có gì để chấm → điểm có thể giảm hoặc về trạng thái “CIC trắng” (không đủ dữ liệu). Khi cần vay tiêu dùng hay mở thẻ mới, ngân hàng sẽ xét hồ sơ như người chưa có lịch sử — khó duyệt hơn.
Trường hợp 2 — Hủy 1 trong 2–3 thẻ: Ít ảnh hưởng. Các thẻ còn lại vẫn duy trì lịch sử. Điểm CIC hầu như không thay đổi nếu bạn đang trả nợ đúng hạn trên các thẻ khác.
Trường hợp 3 — Hủy thẻ đang có nợ: Cái bẫy. Hủy thẻ KHÔNG xóa nợ. Dư nợ vẫn hiện trên CIC cho đến khi bạn trả hết. Nếu quá hạn, nợ xấu lưu tối đa 5 năm kể từ ngày tất toán (theo Thông tư 15/2023/TT-NHNN).
Đánh giá cá nhân: Nếu bạn chỉ có 1 thẻ và muốn hủy, hãy mở 1 thẻ miễn phí thường niên khác trước, dùng đều 3–6 tháng rồi hẵng hủy thẻ cũ. Cách này giữ được lịch sử CIC liên tục.
3 sai lầm khiến bạn mất tiền khi hủy thẻ tín dụng
❌ Sai lầm 1: Cắt thẻ rồi nghĩ là xong
Cắt thẻ vật lý ≠ hủy thẻ. Tài khoản thẻ vẫn active trên hệ thống ngân hàng, vẫn bị tính phí thường niên hàng năm. Một người quen của tôi cắt thẻ bỏ ngăn kéo, 2 năm sau phát hiện nợ phí thường niên gần 1,4 triệu + lãi — phải gọi ngân hàng xin miễn lãi khá vất vả.
❌ Sai lầm 2: Quên kiểm tra dư nợ ẩn
Lãi phát sinh sau ngày chốt sao kê, phí bảo hiểm khoản vay, phí rút tiền mặt chưa xuất hiện — tất cả có thể “nhảy” ra sau khi bạn nghĩ đã trả hết. Cách an toàn: trả xong, chờ thêm 1 kỳ sao kê (30–45 ngày), xác nhận dư nợ = 0 rồi mới yêu cầu hủy.
❌ Sai lầm 3: Hủy thẻ duy nhất trước khi cần vay
Mất lịch sử tín dụng = khó duyệt khoản vay mới. Nếu 6–12 tháng tới có kế hoạch vay mua nhà, mua xe — giữ thẻ, dùng đều đặn, trả đúng hạn để xây điểm CIC.
Câu hỏi thường gặp về hủy thẻ tín dụng
Hủy thẻ tín dụng mất bao lâu?
Thường 7–30 ngày làm việc tùy ngân hàng. VPBank và Techcombank xử lý nhanh (7–15 ngày qua hotline). Ra chi nhánh có thể nhanh hơn. Sau 30 ngày, gọi lại hotline xác nhận thẻ đã đóng hoàn toàn.
Hủy thẻ tín dụng rồi có mở lại được không?
Không. Hủy là vĩnh viễn. Bạn phải nộp hồ sơ mở thẻ mới từ đầu, xét duyệt lại như khách hàng mới. Nếu chưa chắc chắn, hãy khóa tạm thay vì hủy — khóa tạm có thể mở lại bất cứ lúc nào qua app.
Hủy thẻ tín dụng có bị phạt không?
Hầu hết ngân hàng không phạt khi hủy thẻ sau 12 tháng. Nếu hủy trong 12 tháng đầu, một số ngân hàng (VIB, Sacombank) thu phí 100.000–699.000đ tùy hạng thẻ. Ngoài ra bạn vẫn phải thanh toán dư nợ, phí thường niên đã tính, và phí tất toán trả góp (nếu có).
Thẻ phụ có bị hủy theo không?
Có. Khi hủy thẻ chính, tất cả thẻ phụ đi kèm sẽ tự động bị đóng. Nên thông báo cho người dùng thẻ phụ trước.
Nên giữ thẻ nào nếu muốn hủy bớt?
Giữ thẻ miễn phí thường niên không điều kiện (như top thẻ miễn phí 2026) và thẻ bạn đã dùng lâu nhất — lịch sử tín dụng dài giúp điểm CIC ổn định hơn. Hủy thẻ mới mở trước, thẻ cũ sau.
Hủy thẻ tín dụng xong CIC bao lâu cập nhật?
Ngân hàng gửi dữ liệu lên CIC hàng tháng. Sau khi hủy thẻ, CIC cập nhật trạng thái “đã đóng” trong vòng 1–2 tháng. Kiểm tra CIC lại sau 2 tháng để chắc chắn.
Tóm lại
Hủy thẻ tín dụng không phức tạp, nhưng làm sai thứ tự thì tốn tiền. Nhớ 3 bước cốt lõi: trả sạch nợ → hủy auto-pay → gọi hotline yêu cầu đóng vĩnh viễn và lấy xác nhận bằng văn bản. Nếu đang giữ thẻ duy nhất, cân nhắc mở 1 thẻ miễn phí thường niên trước rồi hẵng hủy thẻ cũ — giữ CIC liên tục sẽ giúp bạn rất nhiều nếu sau này cần tăng hạn mức hay vay tiêu dùng.
Bạn đang tìm thẻ thay thế? Xem so sánh thẻ cho người mới hoặc top thẻ hoàn tiền 2026.
Bài viết có chứa liên kết tiếp thị liên kết (affiliate). Khi bạn mở thẻ qua link trong bài, TheMoiNhat có thể nhận hoa hồng từ ngân hàng — điều này không ảnh hưởng đến phí hay lãi suất bạn phải trả. TheMoiNhat không giới thiệu tín dụng đen hay đơn vị chưa được NHNN cấp phép. Số liệu tháng 10/2026, kiểm tra trang chính thức trước khi quyết định.
Nguồn tham khảo
- VIB — Cách đóng thẻ tín dụng đơn giản và nhanh chóng
- Techcombank — Cách hủy thẻ tín dụng
- Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC)
- Ngân hàng Nhà nước Việt Nam (SBV)

Bế Văn Duy — Tự mở thẻ tín dụng đầu tiên năm 2023 sau 2 lần bị từ chối. Hiện quản lý TheMoiNhat.com, chuyên viết về thẻ tín dụng và vay tiêu dùng cho người mới. Mọi số liệu trong bài đều được kiểm chứng từ nguồn chính thống (NHNN, CIC, biểu phí ngân hàng).