
Mua điện thoại 30 triệu, laptop 25 triệu — trả góp 0% lãi suất qua thẻ tín dụng nghe rất hấp dẫn. Nhưng “0%” có thật sự là 0% không?
Tôi từng mua laptop trả góp qua thẻ tín dụng — tưởng 0% lãi, đến khi nhận sao kê mới biết mình phải trả thêm 300.000đ/tháng phí chuyển đổi. 12 tháng = 3,6 triệu phát sinh. Bài này giải thích rõ trả góp 0% qua thẻ tín dụng hoạt động ra sao, loại nào thật sự 0%, loại nào có phí ẩn, và khi nào nên dùng.
📋 Trả lời nhanh
Trả góp 0% qua thẻ tín dụng có 2 loại: (1) Trả góp tại điểm bán (POS) — thật sự 0%, đơn vị bán chịu phí; (2) Chuyển đổi trả góp (IPP) — lãi 0% nhưng tính phí chuyển đổi 1–6%/kỳ, tương đương lãi thật 6–12%/năm. Mua 30 triệu trả góp IPP 12 tháng có thể tốn thêm ~3,6 triệu.
Trả góp 0% qua thẻ tín dụng là gì?
Thay vì trả toàn bộ số tiền một lần, ngân hàng chia giao dịch thành các kỳ thanh toán hàng tháng (3, 6, 9 hoặc 12 tháng). Phần trả góp được trừ tự động từ hạn mức thẻ — bạn chỉ cần trả đúng sao kê mỗi tháng.
Có 2 loại trả góp cần phân biệt rõ:
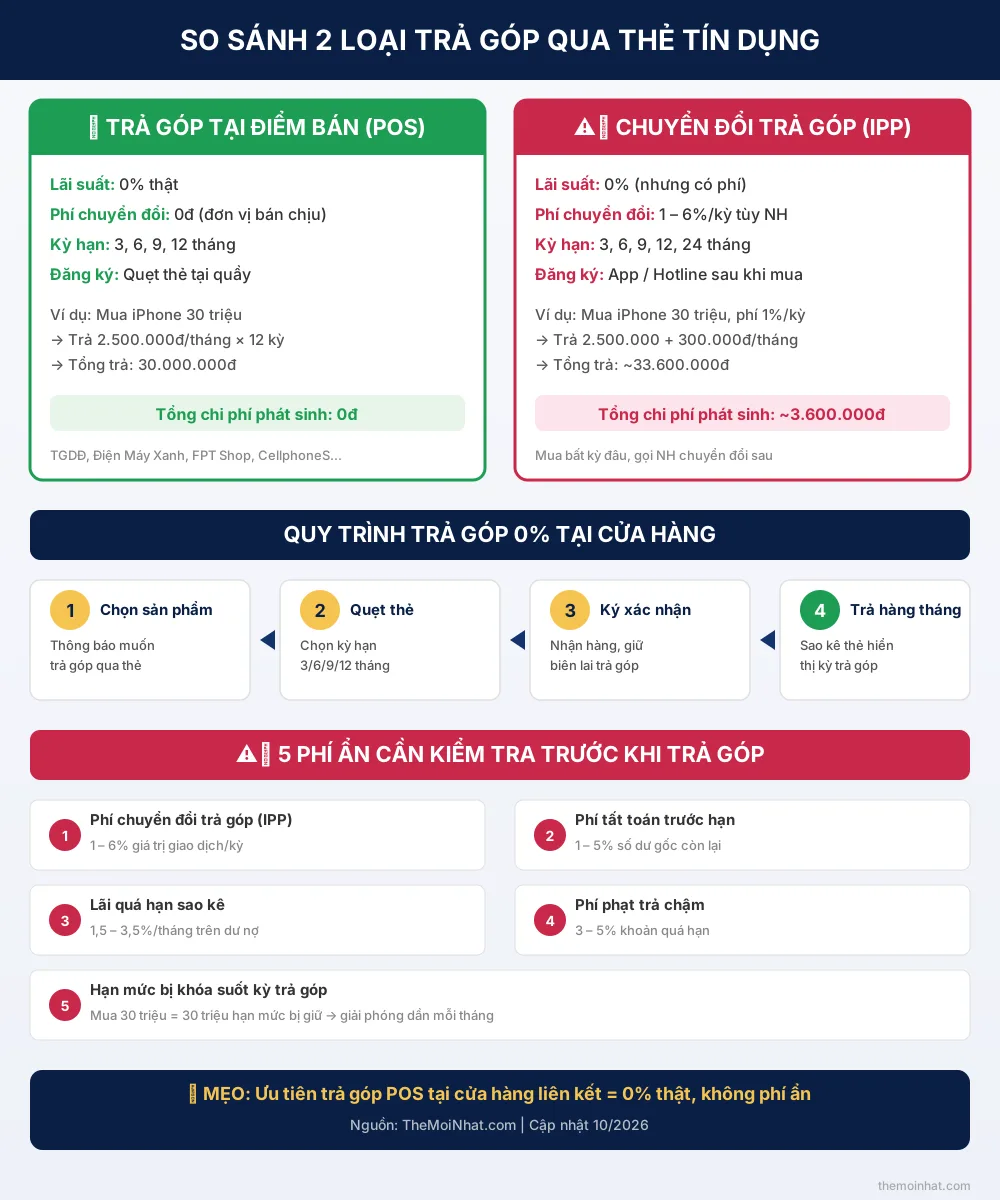
- Trả góp tại điểm bán (POS): Quẹt thẻ tại cửa hàng liên kết với ngân hàng — 0% lãi và 0% phí vì đơn vị bán hàng chịu. Phổ biến tại Thế Giới Di Động, Điện Máy Xanh, FPT Shop, CellphoneS.
- Chuyển đổi trả góp (IPP — Installment Payment Plan): Sau khi quẹt thẻ trả thẳng, gọi ngân hàng hoặc dùng app để chuyển thành trả góp. Loại này thường có phí chuyển đổi 1–6%/kỳ dù quảng cáo “0% lãi”.
Nói thẳng: Nếu bạn đọc quảng cáo “trả góp 0% lãi suất” mà không hỏi rõ loại nào, bạn có thể mất thêm vài triệu mà không biết. Lãi suất 0% nhưng phí chuyển đổi 1%/tháng thực chất = lãi 12%/năm — không rẻ chút nào.
Phí ẩn khi trả góp 0% qua thẻ tín dụng
Đây là phần nhiều người không biết — và cũng là lý do tôi viết bài này:
| Loại phí | Mô tả | Mức phổ biến | Khi nào áp dụng? |
|---|---|---|---|
| Phí chuyển đổi trả góp | Phí ngân hàng tính khi bạn chuyển giao dịch thành trả góp (IPP) | 1–6%/kỳ tùy NH | Chỉ với IPP, không áp dụng POS |
| Phí tất toán trước hạn | Muốn trả hết sớm? Phải trả phí | 1–5% số dư gốc còn lại | Khi thanh toán trước kỳ hạn |
| Lãi quá hạn sao kê | Không trả đúng hạn sao kê hàng tháng | 1,5–3,5%/tháng | Trễ dù 1 ngày |
| Phí phạt trả chậm | Phạt cố định khi quá hạn | 3–5% khoản quá hạn | Cộng thêm vào lãi quá hạn |
| Phí thường niên thẻ | Phí giữ thẻ hàng năm (không liên quan trả góp) | 0 – 699.000đ/năm | Luôn, nếu thẻ có phí |
Kết luận: Trả góp tại điểm bán POS thường thật sự 0% — không lãi, không phí. Chuyển đổi IPP có thể tốn 1–6%/kỳ, tương đương 6–12%/năm. Hãy hỏi rõ trước khi đăng ký.
Ví dụ: Mua iPhone 30 triệu — trả góp vs trả thẳng
Tôi hay dùng ví dụ này khi giải thích cho bạn bè, vì nó cho thấy rõ sự khác biệt:
| Trả thẳng | Trả góp 0% POS (12 tháng) | Chuyển đổi IPP (12 tháng, phí 1%) | |
|---|---|---|---|
| Số tiền | 30.000.000đ | 30.000.000đ | 30.000.000đ |
| Trả/tháng | 30.000.000đ | 2.500.000đ | 2.500.000đ + 300.000đ phí |
| Phí phát sinh | 0đ | 0đ | ~300.000đ/kỳ × 12 = 3.600.000đ |
| Tổng trả | 30.000.000đ | 30.000.000đ | ~33.600.000đ |
Chênh lệch 3,6 triệu cho cùng một chiếc điện thoại — chỉ vì chọn sai loại trả góp. Đây không phải số nhỏ với người mới đi làm.
Điều kiện để trả góp 0% qua thẻ tín dụng
- Có thẻ tín dụng: Visa, Mastercard hoặc JCB đều được. Nếu chưa có, xem thẻ miễn phí thường niên 2026 để mở thẻ đầu tiên
- Hạn mức khả dụng đủ: Giao dịch 30 triệu cần hạn mức ≥ 30 triệu. Hạn mức thẻ mới mở thường 15-50 triệu tùy thu nhập
- Giao dịch tối thiểu: Từ 1–3 triệu VNĐ tùy ngân hàng (Techcombank từ 1 triệu, VPBank từ 3 triệu)
- Mua tại đơn vị liên kết: Trả góp POS 0% chỉ áp dụng tại cửa hàng có liên kết với ngân hàng phát hành thẻ
- Tài khoản tốt: Không có nợ quá hạn, thẻ đang hoạt động bình thường, điểm CIC không quá thấp
Cách đăng ký trả góp 0% (3 cách)
Cách 1: Tại cửa hàng (POS) — Ưu tiên cách này
- Chọn sản phẩm, thông báo muốn trả góp qua thẻ tín dụng
- Nhân viên quẹt thẻ qua máy POS, chọn ngân hàng và kỳ hạn (3/6/9/12 tháng)
- Ký xác nhận, nhận hàng
- Hàng tháng trả đúng sao kê thẻ — bao gồm kỳ trả góp + giao dịch khác
Mẹo: Trước khi đến cửa hàng, gọi hotline ngân hàng xác nhận cửa hàng đó có thuộc danh sách đối tác 0% hay không. Tôi từng gặp trường hợp cửa hàng nói “có trả góp 0%” nhưng thực tế chỉ 0% lãi, vẫn tính phí chuyển đổi.
Cách 2: Mua online
- Mua hàng trên website/app hỗ trợ (Thế Giới Di Động, Shopee, Lazada, Tiki)
- Bước thanh toán: chọn “Trả góp 0% qua thẻ tín dụng”
- Chọn ngân hàng, kỳ hạn, nhập thông tin thẻ + OTP
- Giao dịch được chia tự động trên sao kê
Cách 3: Chuyển đổi sau khi mua (IPP) — Cẩn thận phí
- Quẹt thẻ trả thẳng bất kỳ đâu
- Trong 5–30 ngày, vào app ngân hàng hoặc gọi hotline yêu cầu chuyển đổi trả góp
- Lưu ý quan trọng: Hỏi rõ phí chuyển đổi bao nhiêu %/kỳ trước khi xác nhận
5 lưu ý quan trọng khi trả góp 0% qua thẻ tín dụng
1. Hỏi rõ phí chuyển đổi trước khi đăng ký
“0% lãi” nhưng phí chuyển đổi 1%/kỳ = lãi thật 12%/năm. Có ngân hàng tính 3–6%/kỳ — mua 20 triệu trả góp 12 tháng có thể phát sinh thêm 7–14 triệu tiền phí. Đắt hơn cả vay tiêu dùng.
2. Trả đúng hạn sao kê mỗi tháng — không ngoại lệ
Trễ 1 ngày = lãi quá hạn 1,5–3,5%/tháng + phạt. Tôi biết trường hợp bạn trả góp 0% nhưng quên sao kê 2 tháng → phí phạt + lãi quá hạn cộng lại gần 4 triệu trên khoản mua 15 triệu. Rất đau.
3. Hạn mức bị khóa trong suốt kỳ trả góp
Mua 30 triệu trả góp 12 tháng → 30 triệu hạn mức bị giữ nguyên. Mỗi tháng trả góp xong mới giải phóng dần (tháng 1 giải phóng 2,5 triệu, tháng 2 thêm 2,5 triệu…). Nếu hạn mức thẻ chỉ 40 triệu, bạn chỉ còn 10 triệu cho chi tiêu thường ngày.
4. Không nên trả góp nhiều món cùng lúc
3 món trả góp = hạn mức cạn kiệt + nhiều kỳ sao kê phải theo dõi. Rủi ro quên thanh toán tăng vọt → dính nợ xấu CIC.
5. Trả góp đúng hạn = xây điểm CIC tốt
Mỗi kỳ trả góp đúng hạn được ghi nhận là lịch sử tín dụng tốt. Trả góp 12 tháng đúng hạn giúp điểm CIC tăng đáng kể. Ngược lại, trễ hạn lặp lại sẽ bị ghi nhận nợ xấu nhóm 2-3.
Khi nào nên và không nên trả góp 0%?
| ✅ Nên dùng | ❌ Không nên |
|---|---|
| Đồ cần thiết cho công việc: laptop, điện thoại | Mua sắm theo cảm xúc, không cần gấp |
| Thu nhập ổn định, chắc trả được hàng tháng | Thu nhập bấp bênh, freelancer mới khởi nghiệp |
| Trả góp POS tại đơn vị liên kết = 0% thật | Đang có 2+ khoản trả góp chưa xong |
| Kỳ hạn ngắn 3-6 tháng, trả nhanh | Kỳ hạn dài 12+ tháng + phí chuyển đổi cao |
Quan điểm cá nhân: Trả góp 0% POS là công cụ tài chính tốt nếu dùng đúng. Nhưng tôi thấy nhiều bạn trẻ lạm dụng — trả góp 3-4 món cùng lúc, rồi quên sao kê, rồi dính nợ xấu. Nếu bạn phải trả góp vì “muốn có ngay” chứ không phải “cần dùng ngay”, hãy cân nhắc lại.
Ngân hàng nào có trả góp 0% tốt nhất 2026?
Các ngân hàng có chương trình trả góp 0% rộng rãi nhất hiện nay:
- Techcombank: Liên kết nhiều đơn vị (TGDĐ, FPT Shop, Lazada, CellphoneS), chọn trả góp ngay trên app TCB. Phí IPP cạnh tranh ~1%/kỳ
- VPBank: Hỗ trợ chuyển đổi IPP qua app VPBank NEO, phí từ 0,8%/kỳ. Auto-installment tự chuyển đổi giao dịch đủ điều kiện
- HDBank: 0% thật tại Điện Máy Xanh, Thế Giới Di Động — đối tác rộng
- Sacombank: Nhiều chương trình 0% trên Shopee, Tiki, kỳ hạn linh hoạt 3-24 tháng
- Shinhan: 0% tại hầu hết chuỗi điện tử, đặc biệt mạnh ở phân khúc Samsung
Nếu chưa có thẻ, xem so sánh thẻ tín dụng cho người mới để chọn thẻ phù hợp nhất với nhu cầu trả góp.
3 sai lầm phổ biến khi trả góp 0% qua thẻ tín dụng
❌ “0% lãi nghĩa là hoàn toàn miễn phí”
Sai. Chuyển đổi IPP có phí chuyển đổi 1–6%/kỳ, phí tất toán sớm 1–5%, và nếu trễ sao kê: lãi quá hạn 1,5–3,5%/tháng. “0% lãi” chỉ nghĩa là không tính lãi trên dư nợ gốc — các loại phí khác vẫn áp dụng.
❌ “Tôi trả tối thiểu sao kê là được”
Nguy hiểm. Nếu bạn chỉ trả tối thiểu (thường 5% sao kê), phần còn lại bị tính lãi thẻ tín dụng 1,5–3,5%/tháng — bao gồm cả khoản trả góp. Trả tối thiểu + trả góp = combo đắt nhất.
❌ “Trả góp xong sớm luôn có lợi”
Chưa chắc. Nhiều ngân hàng tính phí tất toán sớm 1–5% số dư gốc còn lại. Ví dụ còn 20 triệu, phí tất toán sớm 3% = 600.000đ. Hỏi rõ phí trước khi quyết định.
Câu hỏi thường gặp về trả góp 0% qua thẻ tín dụng
Trả góp 0% có ảnh hưởng điểm CIC không?
Có, nhưng theo hướng tốt nếu trả đúng hạn. Mỗi kỳ trả góp đúng hạn được ghi nhận là lịch sử tín dụng tốt trên CIC. Trả góp 12 tháng đúng hạn = 12 lần ghi nhận tích cực.
Trả góp xong sớm có mất phí không?
Tùy ngân hàng. Techcombank, VPBank thường tính phí tất toán sớm 1–3% số dư gốc còn lại. Một số ngân hàng miễn phí nếu đã trả ≥6 kỳ. Hỏi rõ trước khi đăng ký.
Thẻ VIB Financial Free có trả góp 0% được không?
Có. VIB Financial Free hỗ trợ trả góp 0% tại gần 200 đối tác liên kết và chuyển đổi IPP qua app MyVIB. Thẻ này còn miễn phí thường niên, rất phù hợp cho người mới.
Mua online trên Shopee có trả góp 0% qua thẻ được không?
Được. Shopee hỗ trợ trả góp 0% qua thẻ Visa/Mastercard của nhiều ngân hàng (Techcombank, Sacombank, Shinhan, VPBank…), kỳ hạn 3-12 tháng, giao dịch từ 3 triệu đồng.
Hạn mức thẻ 20 triệu có trả góp món 30 triệu được không?
Không. Hạn mức khả dụng phải ≥ giá trị giao dịch. Nếu hạn mức không đủ, bạn có thể: trả bớt một phần tiền mặt + trả góp phần còn lại (một số cửa hàng cho phép), hoặc liên hệ ngân hàng xin tăng hạn mức trước.
Trả góp qua thẻ tín dụng và trả góp qua công ty tài chính khác nhau thế nào?
Trả góp qua thẻ tín dụng dùng hạn mức thẻ sẵn có, không cần duyệt hồ sơ mới. Trả góp qua công ty tài chính (Home Credit, FE Credit) là khoản vay riêng, cần CMND + thẩm định. Lãi suất công ty tài chính thường cao hơn (20–50%/năm) nhưng không cần có thẻ tín dụng.
Nguồn tham khảo:

TheMoiNhat.com
Nội dung được biên soạn bởi đội ngũ TheMoiNhat — chuyên trang thẻ tín dụng, tài chính cá nhân cho người trẻ Việt Nam. Phí và điều kiện trả góp có thể thay đổi theo chính sách từng ngân hàng — vui lòng xác nhận trực tiếp trước khi đăng ký.