
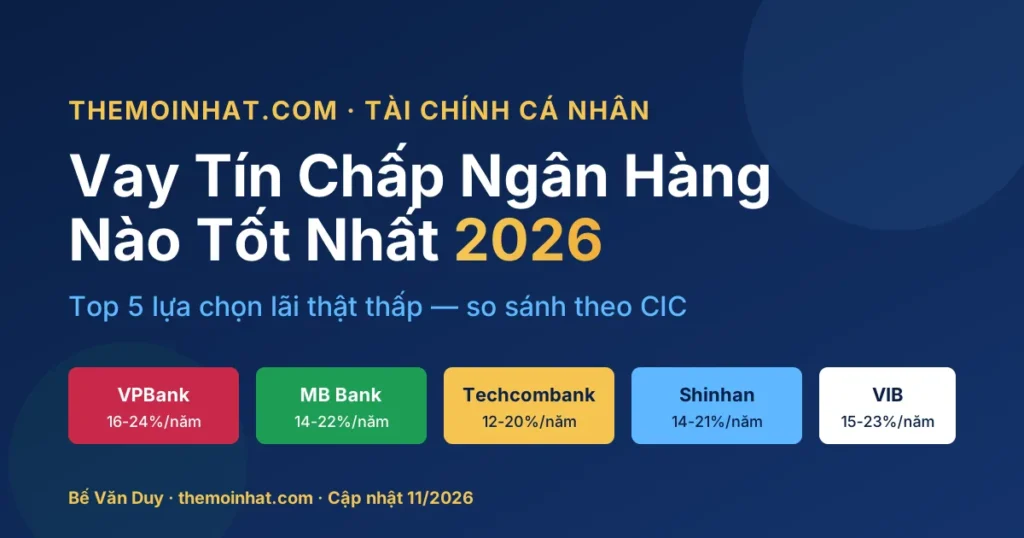
Trả lời ngắn: Năm 2026, vay tín chấp ngân hàng nào tốt nhất phụ thuộc vào hồ sơ bạn: VPBank và MB Bank duyệt online nhanh 1–3 ngày, lãi thật 16–24%/năm; Techcombank, Shinhan, VIB rẻ hơn (12–21%/năm) nhưng cần sao kê lương qua ngân hàng. Khác công ty tài chính (lãi 25–50%/năm), ngân hàng yêu cầu CIC sạch và thu nhập chứng minh được — đổi lại rẻ hơn gấp 2–3 lần.
Nếu bạn chỉ cần câu trả lời, đoạn trên là đủ. Phần dưới dành cho người sắp ký hợp đồng thật và muốn biết: vay 50 triệu, 24 tháng, cuối cùng thật sự trả bao nhiêu — và hồ sơ như mình có vay ngân hàng được không, hay bắt buộc phải sang công ty tài chính.
Tôi là Duy. Năm 2024, sau 2 lần bị ngân hàng từ chối vì CIC trống (chưa từng có khoản vay nào), tôi đi vay 30 triệu qua một công ty tài chính. 24 tháng, họ ghi lãi “1,67%/tháng” — nghe nhẹ. Tổng số tôi trả: 44,2 triệu, tức lãi thật ~30%/năm. Nếu lúc đó biết cách xây CIC rồi vay ngân hàng, tôi đã tiết kiệm được gần 8 triệu. Bài này viết cho bạn, để không lặp lại sai lầm đó.
Nội dung bài viết
- Vay tín chấp ngân hàng khác gì công ty tài chính?
- Top 5 ngân hàng cho vay tín chấp lãi thật thấp 2026
- Cách chọn ngân hàng theo hồ sơ của bạn
- Lãi phẳng × 1,8 — công thức chống bẫy lãi suất
- Mở thẻ tín dụng — phương án thay thế nếu vay ngắn hạn
- Câu hỏi thường gặp
Vay tín chấp ngân hàng khác gì công ty tài chính?
Cả hai đều là vay tín chấp — không cần tài sản đảm bảo. Nhưng cách họ đánh giá rủi ro, duyệt hồ sơ, và tính lãi khác nhau rất xa. Trước khi so sánh từng ngân hàng, bạn cần biết mình đang ở nhóm nào.
| Tiêu chí | Ngân hàng (TMCP) | Công ty tài chính |
|---|---|---|
| Lãi suất thật (APR) | 10–25%/năm | 25–50%/năm |
| Hạn mức phổ biến | 20–500 triệu | 5–100 triệu |
| Thời gian duyệt | 1–7 ngày làm việc | Vài giờ đến 1 ngày |
| Điểm CIC yêu cầu | Sạch, ít nhất 1 lịch sử tốt | Chấp nhận CIC trắng hoặc nhóm 2 nhẹ |
| Thu nhập tối thiểu | Từ 6–8 triệu, có sao kê | Từ 3–4,5 triệu, linh hoạt |
| Bảo hiểm khoản vay | KHÔNG bắt buộc | Thường bị gộp sẵn 4–6% |
| Nguồn: biểu phí công khai của VPBank, MB Bank, Home Credit, FE Credit. Cập nhật tháng 11/2026, kiểm tra trang chính thức trước khi quyết định. | ||
Một điểm rất ít người biết: bảo hiểm khoản vay không bắt buộc. Điều 15 Thông tư 39/2016/TT-NHNN của Ngân hàng Nhà nước nêu rõ — tổ chức tín dụng chỉ được thỏa thuận mua bảo hiểm với khách hàng, không được áp đặt. Bạn có quyền từ chối, dù nhân viên nói “khoản vay sẽ không duyệt được nếu không mua”. Nếu họ khăng khăng, đó là dấu hiệu bạn nên đổi đơn vị khác.
Khi nào chọn ngân hàng: bạn có hợp đồng lao động, sao kê lương qua tài khoản, điểm CIC sạch (không có nợ nhóm 2 trở lên trong 12 tháng gần nhất).
Khi buộc phải chọn công ty tài chính: bạn freelancer nhận lương tiền mặt, CIC trắng chưa từng vay, hoặc CIC nhóm 2 chưa xóa. Lúc đó, chấp nhận lãi cao hơn để có khoản vay trả đúng hạn — mục tiêu là đưa CIC lên nhóm 1 trong 12 tháng, rồi mới quay lại vay ngân hàng.
Đọc thêm: Vay ngân hàng hay công ty tài chính 2026: So sánh thật và Vay tín chấp là gì?
Top 5 ngân hàng cho vay tín chấp lãi thật thấp 2026
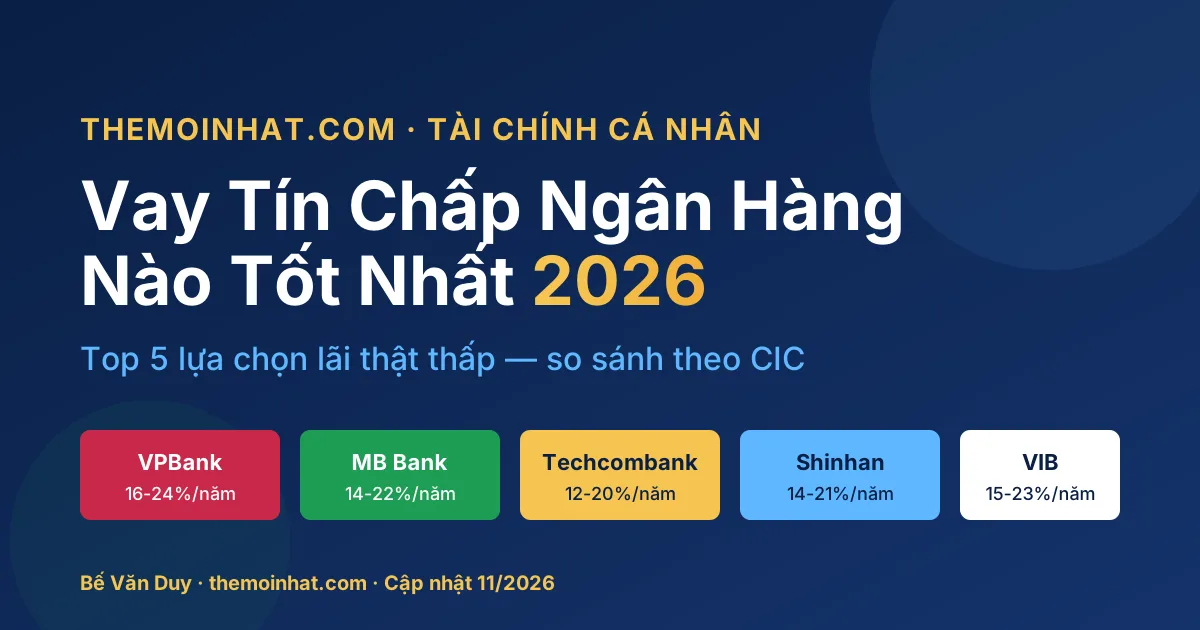
Câu hỏi vay tín chấp ngân hàng nào tốt nhất không có đáp án chung cho mọi người — phụ thuộc hồ sơ bạn. Danh sách dưới đây xếp theo tổng điểm = (lãi suất thật thấp) + (dễ duyệt online) + (hạn mức linh hoạt), với ưu tiên nghiêng về người lần đầu vay tín chấp.
1. VPBank — Vay tín chấp online, đa dạng gói
Phù hợp cho: người có việc làm ổn định, sống ở Hà Nội / TP.HCM hoặc tỉnh lân cận, muốn vay online 100% không phải lên quầy.
| Hạn mức | 20 – 200 triệu |
| Thời hạn vay | 6 – 60 tháng |
| Lãi suất thật (APR) | 16 – 24%/năm (dư nợ giảm dần) |
| Độ tuổi | 23 – 70 tuổi |
| Thời gian duyệt | 1 – 3 ngày làm việc |
Ưu điểm: Đăng ký và ký hợp đồng điện tử 100% online. Đã có tài khoản VPBank thì quy trình nhanh gấp đôi. Hạn mức cao cho người thu nhập 15 triệu/tháng trở lên.
Nhược điểm: Chỉ chấp nhận hồ sơ ở Hà Nội, TP.HCM và các tỉnh lân cận — nếu bạn ở miền Trung hoặc tỉnh xa, có thể bị từ chối. Không nhận hồ sơ nếu đã có khoản vay VPBank hiện hữu, hoặc đã nộp hồ sơ trên kênh khác của VPBank trong 60 ngày gần nhất.
Đánh giá cá nhân: Đây là sản phẩm tôi thường giới thiệu cho độc giả themoinhat.com vì luồng online sạch và minh bạch. Nhưng đừng kỳ vọng “duyệt 100%” — VPBank từ chối nhiều hồ sơ thu nhập dưới 8 triệu hoặc có nợ nhóm 2 chưa xóa.
Lưu ý quan trọng: khi mở form đăng ký, bạn cần nhập mã giới thiệu AT + siteno (hệ thống hiển thị sẵn trong link này). Đây là quy định từ 7/10/2024 của VPBank — không nhập mã, đơn của bạn vẫn được duyệt bình thường, nhưng tôi không nhận được phí giới thiệu từ ngân hàng. Lãi và phí bạn phải trả KHÔNG đổi.
2. MB Bank — Vay qua App MBBank, duyệt nhanh nhất
Phù hợp cho: người trẻ ưu tiên tốc độ, đã có hoặc sẵn sàng mở tài khoản MB, cần giải ngân trong ngày.
| Hạn mức | 5 – 100 triệu (qua app) |
| Thời hạn vay | 3 – 36 tháng |
| Lãi suất thật | 14 – 22%/năm |
| Điều kiện | Có tài khoản MB + sao kê lương/giao dịch 3 tháng |
| Thời gian duyệt | Vài giờ đến 1 ngày |
Ưu điểm: MB là ngân hàng số hóa mạnh nhất Việt Nam hiện tại. Nếu bạn đã nhận lương qua MB 3 tháng trở lên, hệ thống tự động đề xuất hạn mức ngay trong app — bấm một nút là có tiền. Miễn phí toàn bộ chuyển khoản, không như VPBank.
Nhược điểm: Hạn mức ban đầu thấp (thường 5–20 triệu cho khách mới). Để lên mức 50 triệu trở lên cần ít nhất 6 tháng nhận lương qua MB. Chưa có app cũ? Bạn cần tải, mở tài khoản, eKYC sinh trắc học (NFC + CCCD gắn chip), và chờ phát sinh giao dịch — quy trình gồm 7 bước.
Để được ghi nhận, bạn cần: tải app qua link trên, mở tài khoản + eKYC sinh trắc học thành công, và có giao dịch tài chính ≥100.000đ trong 2 ngày khác nhau của tuần đầu. Chính sách cập nhật từ 16/1/2025 của MB.
3. Techcombank — Flexi iTCB, lãi thấp cho khách có sẵn
Phù hợp cho: người đã có tài khoản Techcombank và nhận lương qua ngân hàng này ít nhất 3 tháng. Lãi suất thường chỉ 12–18%/năm thực, thấp nhất trong 5 ngân hàng ở bài này.
Điểm mạnh: giải ngân qua thấu chi (overdraft) — bạn có hạn mức sẵn trong tài khoản, dùng đến đâu tính lãi đến đó, không dùng không tính. Hạn mức có thể lên 300 triệu nếu thu nhập trên 25 triệu/tháng.
Điểm yếu: gần như chỉ phục vụ khách hàng nội bộ. Nếu bạn chưa có tài khoản Techcombank, quy trình mở tài khoản + chuyển lương sang + đợi 3 tháng rồi mới được đề xuất — tổng hơn 100 ngày. Không phù hợp nếu bạn cần tiền gấp.
Đăng ký trực tiếp tại trang vay Techcombank (không gắn affiliate).
4. Shinhan Bank — SOL S-Loan cho người có thu nhập ổn
Phù hợp cho: nhân viên văn phòng thu nhập 10 triệu trở lên, muốn hạn mức cao và lãi thấp. Shinhan là ngân hàng Hàn Quốc tại Việt Nam, nổi tiếng thẩm định kỹ nhưng lãi rẻ.
Lãi thường ở mức 14–21%/năm, hạn mức tối đa 500 triệu, thời hạn đến 60 tháng. Điểm cộng là có gói S-Loan cho người độc thân không cần người thân bảo lãnh — hiếm có trong hệ thống ngân hàng tại Việt Nam.
Nhược điểm: Thẩm định nghiêm, đòi hợp đồng lao động không xác định thời hạn hoặc đã làm việc từ 1 năm trở lên. Freelancer khó qua.
Đọc chi tiết: Vay Tài Tốc Shinhan có tốt không — đánh giá thật 2026.
5. VIB — Vay nhanh qua app MyVIB
Phù hợp cho: người đã có thẻ tín dụng VIB, muốn chuyển một phần hạn mức thẻ thành khoản vay trả góp lãi cố định — rẻ hơn rút tiền mặt từ thẻ (vốn phí 3–4%).
Lãi 15–23%/năm, hạn mức tối đa 200 triệu, thời hạn 6–36 tháng. Quy trình qua app MyVIB — nếu đã có thẻ VIB sẵn thì bấm 2 nút là xong.
Nhược điểm cho người mới: Nếu chưa có quan hệ nào với VIB, mở hồ sơ vay đơn lẻ không đáng — nên mở thẻ tín dụng trước (miễn phí thường niên, hạn mức 10–200 triệu), dùng vài tháng rồi mới xét vay. Xem bài Thẻ tín dụng mở online không cần chứng minh thu nhập.
Cách chọn ngân hàng vay tín chấp theo hồ sơ của bạn
Khi quyết định vay tín chấp ngân hàng nào tốt nhất với mình, điểm CIC và thu nhập là hai biến quan trọng nhất. Lý thuyết nghe hay, nhưng khi ngồi trước form đăng ký, câu hỏi thật là: “Hồ sơ như mình thì nên đi đâu?”. Bảng ma trận dưới đây là gợi ý dựa trên quan sát hàng trăm hồ sơ độc giả gửi về themoinhat.com.
| Điểm CIC / Thu nhập | Dưới 8 triệu/tháng | 8 – 15 triệu/tháng | Trên 15 triệu/tháng |
|---|---|---|---|
| CIC tốt (588–706) | MB Bank app (hạn mức thấp) | VPBank, MB Bank | Techcombank, Shinhan, VPBank hạn mức cao |
| CIC trung bình (500–588) | Khó — xem xét CTC trước | VPBank (duyệt một nửa) | MB, VPBank — nhưng hạn mức giảm 30% |
| CIC trắng / có nợ nhóm 2 | Lotte, Tima, Home Credit | Lotte Finance trước, vay NH sau 6 tháng trả đều | Mở thẻ tín dụng VIB/HDBank, xây CIC 6 tháng |
| Thang điểm CIC thể nhân chính thức: 403–706, 10 hạng. Tốt từ 588 trở lên. Nguồn: cic.gov.vn. | |||
Chưa biết điểm CIC mình bao nhiêu? Bạn tra miễn phí 1 lần/năm qua app CIC Credit Connect (Android) hoặc iCIC (iOS), cần CCCD gắn chip + điện thoại có NFC. Đọc hướng dẫn: Điểm tín dụng CIC là gì — thang điểm thật 2026.
Lãi phẳng × 1,8 — công thức chống bẫy lãi suất
Nhân viên tư vấn hay nói: “Lãi chỉ 1,5%/tháng thôi anh ơi”. Nghe nhẹ. Nhưng đây là lãi phẳng — tính trên dư nợ gốc ban đầu suốt cả kỳ. Lãi thật (dư nợ giảm dần, APR) gấp khoảng 1,8 lần con số đó, với khoản vay 24 tháng.
Ví dụ thật: Vay 50 triệu, 24 tháng, “lãi 1,5%/tháng” (= 18%/năm phẳng).
Tiền lãi phải trả: 50 × 1,5% × 24 = 18 triệu đồng. Tổng trả: 68 triệu.
Quy đổi ra APR thực: 18% × 1,8 ≈ 32,4%/năm — gần gấp đôi lãi quảng cáo.
Khi ký hợp đồng, hãy hỏi thẳng nhân viên: “APR theo dư nợ giảm dần là bao nhiêu?”. Nếu họ lảng, hoặc trả lời bằng con số lãi phẳng kiểu “1,5%/tháng”, đó là ngân hàng (hoặc công ty tài chính) đang không minh bạch — bạn có quyền hỏi tiếp cho đến khi có số APR thật. Ngân hàng tử tế thường niêm yết APR công khai trên biểu phí.
Đọc thêm công thức chi tiết: Cách tính lãi vay tiêu dùng 2026 — công thức thật.
Mở thẻ tín dụng — phương án thay thế khi vay dưới 30 triệu
Trước khi chốt vay tín chấp ngân hàng nào tốt nhất, đầu tiên hãy hỏi: mình có thiết phải vay không? Một chi tiết hay bị bỏ qua: nếu bạn chỉ cần tiền trong 1–2 tháng, thẻ tín dụng rẻ hơn vay tín chấp. Thẻ cho miễn lãi 45–55 ngày — tức chi tiêu hôm nay, trả toàn bộ dư nợ trước ngày đến hạn là lãi bằng 0. Trong khi vay tín chấp tính lãi từ ngày giải ngân.
Ví dụ: bạn cần 20 triệu đóng học phí con, 45 ngày nữa có lương thưởng Tết. Dùng thẻ tín dụng thanh toán, trả hết trước hạn — chi phí: 0đ. Nếu vay tín chấp 20 triệu, 3 tháng, lãi 18%/năm thật — bạn mất ~900.000đ lãi. Cùng một nhu cầu, cách khác nhau.
Hai thẻ dễ duyệt cho người mới (không cần chứng minh thu nhập trực tiếp):
- Thẻ tín dụng HDBank online — mở 100% qua app HDBank, phát hành trong 1–2 ngày, miễn phí thường niên năm đầu. Đăng ký thẻ HDBank →
- Thẻ tín dụng VIB Online Plus 2in1 — thẻ 2 trong 1 (ghi nợ + tín dụng), duyệt 30 giây không cần chứng minh thu nhập. Xem review tại bài Thẻ mở online không cần chứng minh thu nhập.
Cảnh báo quan trọng: KHÔNG rút tiền mặt từ thẻ tín dụng. Phí rút 3–4% + lãi tính ngay từ ngày rút (không miễn lãi). Thẻ chỉ dùng để quẹt thanh toán hoặc chuyển khoản online thì mới có 45–55 ngày miễn lãi.
Câu hỏi thường gặp về vay tín chấp ngân hàng
Vay tín chấp ngân hàng có cần chứng minh thu nhập không?
Có. Ngân hàng yêu cầu sao kê lương 3 tháng hoặc hợp đồng lao động làm bằng chứng. Nếu bạn nhận lương tiền mặt, có thể thay bằng sao kê tài khoản thanh toán có dòng tiền vào đều đặn, hoặc giấy xác nhận thu nhập từ cơ quan làm việc. Không chứng minh được thu nhập thì chỉ còn đường qua công ty tài chính hoặc mở thẻ tín dụng.
CIC nhóm 2 có vay tín chấp ngân hàng được không?
Rất khó. Hầu hết ngân hàng từ chối hồ sơ có nợ nhóm 2 (quá hạn 10–90 ngày) trong 12 tháng gần nhất. Giải pháp: trả hết khoản đang quá hạn, đợi 12 tháng kể từ ngày tất toán cho CIC về nhóm 1, rồi mới xin vay. Trong thời gian chờ, dùng công ty tài chính như Home Credit, Lotte Finance để trả đúng hạn — đó là cách “chữa” CIC.
Vay tín chấp bao lâu được giải ngân?
Ngân hàng có app vay online như VPBank, MB Bank: 1–3 ngày làm việc. Ngân hàng truyền thống phải đến chi nhánh ký hồ sơ: 3–7 ngày. Nếu bạn đã là khách hàng hiện hữu (có tài khoản, nhận lương qua ngân hàng), hệ thống thường đề xuất hạn mức sẵn trong app — giải ngân trong vài giờ.
Vay tín chấp 50 triệu lãi thấp nhất 2026 là bao nhiêu?
Mức thấp nhất hiện tại ở Techcombank, Shinhan (khách hiện hữu): 12–15%/năm APR thực. Mức phổ biến ở VPBank, MB, VIB cho khách mới: 16–22%/năm. Vay 50 triệu, 24 tháng, lãi 18%/năm thực, tổng bạn trả ~59,8 triệu — lãi gần 10 triệu. Dùng công thức × 1,8 để kiểm tra con số nhân viên tư vấn đưa.
Có nên mua bảo hiểm khoản vay không?
Không bắt buộc — Điều 15 Thông tư 39/2016/TT-NHNN nói rõ. Bảo hiểm khoản vay thường 4–6% tổng khoản vay, tức vay 50 triệu đóng thêm 2–3 triệu. Bạn có quyền từ chối. Nếu lo rủi ro mất khả năng trả, hãy mua một hợp đồng bảo hiểm nhân thọ hoặc bảo hiểm thất nghiệp riêng — rẻ hơn và quyền lợi rộng hơn bảo hiểm khoản vay ghép theo hợp đồng ngân hàng.
Trả nợ trước hạn ngân hàng có phạt phí không?
Có. Phí phạt trả trước hạn phổ biến 2–5% dư nợ gốc còn lại, tùy ngân hàng và thời điểm trả. Trả càng sớm phạt càng cao. Đọc chi tiết: Trả nợ vay trước hạn 2026 — phí bao nhiêu, khi nào nên trả.
Tóm lại — vay tín chấp ngân hàng nào tốt nhất?
- Có việc ổn + sống ở HN/HCM → VPBank Vay tín chấp online.
- Ưu tiên tốc độ + đã dùng MB → MB Bank app.
- CIC chưa sạch hoặc thu nhập dưới 8 triệu → xây CIC bằng thẻ tín dụng HDBank / VIB trước, 6 tháng sau mới vay.
Chưa chắc hồ sơ mình đủ điều kiện? Đọc trước bài Điểm CIC bao nhiêu thì mở được thẻ tín dụng để biết ngưỡng ngân hàng yêu cầu.
Minh bạch affiliate: Bài viết có chứa liên kết tiếp thị liên kết (affiliate) với VPBank, MB Bank, HDBank. Nếu bạn đăng ký qua link trong bài và được duyệt, themoinhat.com nhận phí giới thiệu từ ngân hàng — không ảnh hưởng đến lãi hay phí bạn phải trả. Chúng tôi không giới thiệu tín dụng đen hay đơn vị chưa được NHNN cấp phép. Số liệu lãi suất tháng 11/2026, kiểm tra trang chính thức của ngân hàng trước khi quyết định.
Nguồn tham khảo
- Ngân hàng Nhà nước Việt Nam (sbv.gov.vn) — Thông tư 39/2016/TT-NHNN quy định cho vay tổ chức tín dụng.
- Trung tâm Thông tin Tín dụng Quốc gia (cic.gov.vn) — thang điểm CIC thể nhân và cách tra cứu.
- VPBank — Sản phẩm vay tín chấp
- MB Bank — Trang chủ chính thức
- HDBank — Thẻ tín dụng
Pingback: Vay Tín Chấp Là Gì? Hiểu Đúng Trong 5 Phút Trước Khi Ký