
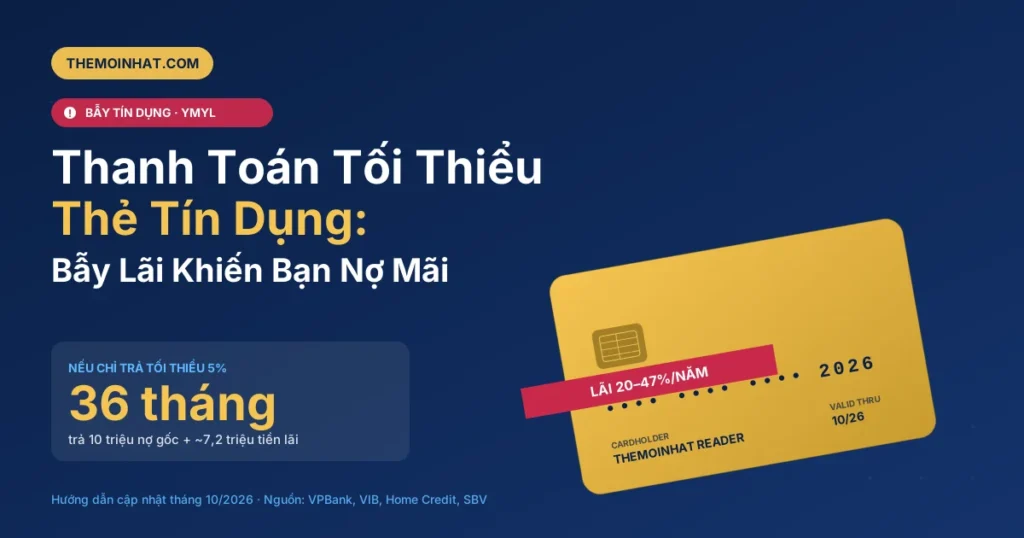
Trả lời ngắn: Thanh toán tối thiểu thẻ tín dụng là số tiền ít nhất bạn phải nộp mỗi kỳ (thường 5% dư nợ, tối thiểu 50.000đ) để không bị phí phạt và không rơi vào nợ xấu CIC. Nhưng toàn bộ dư nợ còn lại vẫn bị tính lãi 20–47%/năm. Trả tối thiểu 5%/tháng cho khoản nợ 10 triệu, sau 36 tháng bạn mới trả gốc được ~6,6 triệu nhưng đã mất thêm ~4,6 triệu tiền lãi — và vẫn còn nợ 3,4 triệu.
Nếu bạn chỉ cần câu trả lời, đoạn trên là đủ. Phần còn lại dành cho người đang nhìn sao kê thẻ, thấy ô “Số tiền tối thiểu phải thanh toán” và tự hỏi có nên bấm trả đúng con số đó không — tôi sẽ chỉ cho bạn tổng chi phí thực sự khi làm vậy, và 4 cách thoát ra nếu đã lỡ.

Mục lục thanh toán tối thiểu thẻ tín dụng
Thanh toán tối thiểu thẻ tín dụng là gì?
Thanh toán tối thiểu thẻ tín dụng là số tiền thấp nhất ngân hàng chấp nhận bạn trả trong mỗi kỳ sao kê để tài khoản không bị tính phí trễ hạn và không bị báo cáo thành nhóm nợ 2 trên hệ thống điểm tín dụng CIC. Nó không phải “ưu đãi” — nó là mức sàn.
Hiểu đúng về cơ chế này rất quan trọng vì ngôn ngữ sao kê rất dễ gây hiểu lầm. Khi bạn mở app ngân hàng và thấy hai dòng: “Tổng dư nợ cần thanh toán: 10.000.000đ” và “Số tiền thanh toán tối thiểu: 500.000đ“, trực giác của phần lớn người Việt lần đầu dùng thẻ là: trả 500.000đ thì xong tháng này. Thực tế, trả 500.000đ chỉ giúp bạn không bị phạt chậm — còn 9.500.000đ còn lại vẫn bị tính lãi suất 20–47%/năm từ ngày giao dịch, không có một đồng miễn lãi nào.
Khác biệt với thanh toán toàn bộ (full payment) rất rõ: nếu bạn trả hết 10.000.000đ trước ngày đến hạn, bạn tận dụng được 45–55 ngày miễn lãi và không mất đồng nào ngoài khoản chi tiêu gốc. Trả tối thiểu nghĩa là bạn bước vào chế độ “vay tín chấp lãi cao” — chỉ khác là khoản vay này tự động, không ai hỏi ý kiến bạn.
Đánh giá cá nhân: năm 2023 khi tôi vừa mở thẻ VPBank đầu tiên, tôi cũng từng nghĩ thanh toán tối thiểu thẻ tín dụng là “cho ngân hàng mượn tạm chút phí” — hóa ra một tháng tôi mất ngay 180.000đ lãi cho dư nợ 7 triệu. Nhìn con số đó đập vào mặt mới hiểu vì sao các ngân hàng in dòng “số tiền thanh toán tối thiểu” to và bắt mắt đến vậy.
Mức thanh toán tối thiểu các ngân hàng Việt Nam 2026
Phần lớn ngân hàng Việt Nam áp dụng mức 5% dư nợ cuối kỳ, tối thiểu 50.000đ hoặc 100.000đ. Một số dòng thẻ cao cấp hoặc thẻ tín dụng doanh nghiệp có tỷ lệ khác. Dưới đây là bảng tổng hợp cập nhật tháng 10/2026:
| Ngân hàng | Mức tối thiểu | Lãi suất thẻ phổ biến |
|---|---|---|
| VPBank | 5% dư nợ, min 50.000đ | 31,2 – 47,88%/năm |
| VIB | 5% dư nợ, min 100.000đ | 24 – 44,5%/năm (2–3,71%/tháng) |
| Techcombank | 5% dư nợ, min 100.000đ | 31 – 42%/năm |
| HDBank | 5% dư nợ, min 50.000đ | 26 – 38%/năm |
| OCB Liobank | 5% dư nợ, min 50.000đ | 39%/năm (trong hạn) |
| MB Bank | 5% dư nợ, min 50.000đ | 22 – 30%/năm |
| Vietcombank | 5% dư nợ, min 50.000đ | 18 – 24%/năm |
| Cập nhật tháng 10/2026. Kiểm tra biểu phí chính thức trên website ngân hàng trước khi quyết định. | ||
Hai điểm bạn cần nhớ về bảng trên. Thứ nhất, lãi suất thẻ tín dụng ở Việt Nam cao hơn hẳn vay thế chấp vì đây là tín chấp thuần — ngân hàng không giữ tài sản nào của bạn. Thứ hai, mức “tối thiểu 50.000đ” nghĩa là ngay cả khi dư nợ bạn chỉ 500.000đ, bạn vẫn phải trả tối thiểu 50.000đ (= 10%), vì 5% của 500.000 chỉ bằng 25.000đ.
Có một thay đổi đáng lưu ý trong năm 2026: ngày 29/9/2026, VPBank đã nâng lãi suất 5 dòng thẻ phổ biến gồm VPBank YoJo Visa Platinum, VPBank Private Visa Infinite, UnionPay Free Ways, VPBank GameON Mastercard và VPBank MWG Mastercard lên 3,99%/tháng, tương đương 47,88%/năm. 16 dòng thẻ khác giữ nguyên mức 3,99%/tháng. Nghĩa là nếu đang dùng VPBank và chọn trả tối thiểu, chi phí lãi của bạn vừa đội lên đáng kể mà bạn có thể không nhận ra.
Cách tính lãi khi chỉ thanh toán tối thiểu thẻ tín dụng — ví dụ bằng số thật
Phần đáng tiền nhất của bài này là ở đây. Hầu hết bài viết trên mạng chỉ nói chung chung “lãi 20–40%/năm” rồi dừng, khiến bạn không hình dung được con số thật. Tôi sẽ dùng một tình huống phổ biến: dư nợ 10 triệu, lãi 32%/năm (mức trung bình 2026), chọn thanh toán tối thiểu thẻ tín dụng mức 5%.
Giả định đầu kỳ
- Tổng dư nợ cuối kỳ (ngày sao kê): 10.000.000đ
- Lãi suất năm: 32%/năm → lãi ngày ≈ 0,0877%
- Ngày sao kê: 1/10/2026 — Hạn thanh toán: 20/10/2026 (ân hạn 20 ngày)
- Mức tối thiểu: 5% × 10.000.000 = 500.000đ
- Bạn trả đúng 500.000đ vào ngày 20/10
Lãi phát sinh ngay trong tháng đó
Ngân hàng tính lãi theo cơ chế: khi bạn không trả toàn bộ, họ áp lãi lên toàn bộ dư nợ tính từ ngày giao dịch gốc, chứ không phải từ ngày sao kê. Cứ coi như trung bình các giao dịch nằm giữa chu kỳ, dư nợ đã “sinh lãi” khoảng 30 ngày tính đến hạn trả. Lãi tháng đầu rơi vào khoảng:
10.000.000đ × 32% ÷ 12 ≈ 267.000đ
Sau khi trừ 500.000đ bạn vừa trả, dư nợ gốc còn lại ≈ 9.500.000đ. Nhưng vì khoản lãi 267.000đ cộng vào, kỳ sao kê tháng 11 bạn mở ra sẽ thấy dư nợ ≈ 9.767.000đ. Nói cách khác, 500.000đ bạn trả đi, chỉ có 233.000đ thực sự bào mòn khoản vay gốc — 267.000đ bay thẳng vào ví ngân hàng.
Kiểm chứng con số: 53% khoản trả tối thiểu là tiền lãi
Nếu bạn ngạc nhiên, hãy nhẩm lại: 267.000đ ÷ 500.000đ = 53,4%. Nghĩa là hơn một nửa số tiền bạn vừa nộp chỉ để “trả lãi cho tháng vừa rồi”, chưa đụng được tới gốc một cách đáng kể. Đây là lý do nhiều người trả tối thiểu suốt một năm vẫn thấy dư nợ gần như không giảm — họ không tính sai, họ chỉ chưa biết công thức này. Nếu bạn muốn đi sâu, tôi đã viết riêng một bài về cách tính lãi thẻ tín dụng kèm ví dụ bằng số thật.
Một chi tiết dễ bị bỏ qua: nếu bạn đã rút tiền mặt từ thẻ, cơ chế lãi còn khắc nghiệt hơn — không có ngày miễn lãi, lãi tính từ ngày rút với lãi suất riêng (thường 4%/tháng = 48%/năm). Trả tối thiểu cho giao dịch rút tiền còn tệ hơn cho giao dịch mua sắm. Nếu bạn hay rút tiền mặt từ thẻ, hãy xem bài rút tiền mặt từ thẻ tín dụng: phí thật và 3 cách rẻ hơn.
Cái bẫy thanh toán tối thiểu — mô phỏng 36 tháng thực tế
Tôi gọi đây là “cái bẫy thanh toán tối thiểu” vì nó không giống nợ thông thường — nó không có mốc kết thúc. Nếu bạn chỉ thanh toán tối thiểu thẻ tín dụng đúng 5% dư nợ mỗi tháng (giảm dần theo dư nợ) và không phát sinh giao dịch mới, đây là bức tranh thực của khoản nợ 10 triệu, lãi 32%/năm:

| Mốc | Dư nợ còn lại | Số tiền đã trả (cộng dồn) | Trong đó: tiền lãi |
|---|---|---|---|
| Tháng 1 (bắt đầu) | 10.000.000đ | 500.000đ | 267.000đ |
| Tháng 6 | 8.360.000đ | 2.730.000đ | 1.090.000đ |
| Tháng 12 | 6.980.000đ | 4.820.000đ | 1.800.000đ |
| Tháng 18 | 5.830.000đ | 6.400.000đ | 2.230.000đ |
| Tháng 24 | 4.870.000đ | 7.580.000đ | 2.450.000đ |
| Tháng 36 | 3.400.000đ | 8.220.000đ | 4.620.000đ |
| Tháng 60 (ước tính) | 1.580.000đ | ~9.030.000đ | ~6.610.000đ |
Đọc lại bảng này một lần nữa cho ngấm: sau 5 năm thanh toán tối thiểu thẻ tín dụng đều đặn, bạn đã bỏ ra khoảng 9 triệu đồng mà vẫn chưa trả hết 10 triệu gốc — gần 2/3 số tiền đó biến thành lãi. Đó là lý do ở Mỹ, nhiều người ôm nợ thẻ 10 năm vẫn không thoát. Đó cũng là lý do giới hạn thanh toán tối thiểu được in rất nhỏ trong hợp đồng mà in rất to trong app.
Giả định của bảng này đã rất tử tế — tôi không cho bạn phát sinh một giao dịch mới nào trong 36 tháng. Trong thực tế, chỉ cần một tháng bạn quẹt thêm 2 triệu đi ăn hay mua đồ cho con, dư nợ lại nhảy vọt, và quá trình trả tối thiểu kéo dài thêm nhiều tháng. Nhìn qua bảng trên, bạn sẽ thấy việc thanh toán tối thiểu thẻ tín dụng giống như chạy trên vòng xoay — bước nào bạn cũng đang đi, nhưng đích kết thúc rất xa. “Quả cầu tuyết nợ” (debt snowball) tăng chứ không giảm — khác hoàn toàn với cách phương pháp Dave Ramsey nổi tiếng cùng tên tạo ra, trong đó quả cầu tuyết là tích lũy để trả nợ, chứ không phải nợ tự lớn lên.
4 cách thoát bẫy thanh toán tối thiểu thẻ tín dụng
Tin tốt là chuyện này có lối thoát. Dưới đây là 4 phương án thực tế tôi đã thử hoặc tư vấn cho bạn bè, xếp theo mức tiết kiệm lãi suất.

1. Chuyển dư nợ sang khoản trả góp cố định
Đây là lựa chọn đầu tiên tôi khuyên, vì nó dễ nhất và không cần hồ sơ mới. Gần như mọi ngân hàng phát hành thẻ ở Việt Nam đều có dịch vụ “chuyển đổi dư nợ sang trả góp” (Easy Payment Plan — EPP, hoặc Flexi Payment). Gọi hotline, yêu cầu chuyển toàn bộ dư nợ hoặc một giao dịch cụ thể sang trả góp 6, 9, 12 hoặc 24 tháng. Lãi suất thường rơi vào 0,8–1,5%/tháng tính trên số gốc đăng ký (lãi phẳng), tương đương khoảng 10–18%/năm theo dư nợ giảm dần — rẻ hơn 2–3 lần so với lãi thẻ thông thường.
Nhược điểm: có phí chuyển đổi 2–3% khoản gốc (ví dụ chuyển 10 triệu mất phí ~250.000đ) và từ lúc chuyển đổi, bạn không được rút tiền hay chi tiêu lại trên hạn mức đã chuyển. Dù vậy, so với kéo dài 36 tháng mất 4,6 triệu lãi, đây gần như luôn là món hời.
2. Balance Transfer sang một thẻ khác
Balance Transfer là việc mở một thẻ tín dụng ở ngân hàng khác, rồi dùng ngân hàng đó “trả hộ” dư nợ của thẻ cũ, bạn ôm nợ sang thẻ mới với 0% lãi trong 3–6 tháng đầu. Sacombank, HSBC, Shinhan, Standard Chartered đều có sản phẩm này. Phí dao động 2–3% tổng dư nợ chuyển.
Cách này “mua thời gian” cho bạn: trong 3–6 tháng miễn lãi, nếu bạn trả hết được dư nợ, chi phí tổng cộng chỉ là 2–3% ban đầu. Nếu không trả hết, sau thời gian ưu đãi, lãi quay lại mức bình thường và bạn chỉ đang trì hoãn vấn đề. Tôi khuyên dùng Balance Transfer chỉ khi bạn chắc chắn có kế hoạch dòng tiền để clear nợ trong thời gian ưu đãi — ví dụ sắp có lương thưởng Tết, bán được tài sản, hoặc đã có khoản tiền chờ về.
3. Vay tín chấp ngân hàng để đảo nợ
Nếu dư nợ của bạn trên 20 triệu và bạn còn điểm CIC từ 588 trở lên, vay tín chấp ngân hàng là cách tiết kiệm nhất. Lãi vay tín chấp các ngân hàng cổ phần như VPBank, VIB, TPBank hiện trong khoảng 12–18%/năm theo dư nợ giảm dần — cách xa lãi thẻ 32–47%. Dùng khoản vay này trả hết sạch dư nợ thẻ, sau đó bạn chỉ còn trả góp hàng tháng theo lịch cố định.
Lợi ích phụ: bạn chuyển từ “nợ xoay vòng không có đáy” sang “nợ có thời hạn kết thúc rõ ràng” — tâm lý khác hẳn. Nếu đang cần tham khảo điều kiện và hạn mức, xem bài vay tín chấp VPBank cần điều kiện gì hoặc đăng ký trực tiếp qua VPBank Vay Tín Chấp (yêu cầu nhập mã AT khi đăng ký để ghi nhận). Lưu ý: điều kiện cơ bản là thu nhập chuyển khoản tối thiểu 7–10 triệu/tháng và CIC không có nợ nhóm 2+ trong 12 tháng gần nhất.
4. Dồn trả 20–30% dư nợ mỗi tháng (phương pháp “ngắt mạch”)
Nếu bạn ngại thủ tục ngân hàng và dư nợ không quá lớn (dưới 15 triệu), cách đơn giản nhất là tự cam kết trả tối thiểu 20–30% dư nợ mỗi tháng, cắt mọi chi tiêu mới trên thẻ cho đến khi dọn xong. Với 10 triệu, trả 2,5 triệu/tháng, bạn clear nợ sau khoảng 5 tháng và tổng lãi chỉ ~500.000đ — bằng 1/10 so với kiểu trả tối thiểu kéo dài 3 năm.
Yêu cầu: kỷ luật thép và một bảng ngân sách thật. Mẹo thực chiến tôi dùng: ngay sau khi lương về, chuyển ngay 2,5 triệu sang trả thẻ, trước khi tiêu bất cứ gì khác. Phần còn lại chia theo kỷ luật cũ. Sau khi hết nợ, nếu bạn muốn tận dụng thẻ đúng cách, hãy chuyển sang thẻ tín dụng hoàn tiền tốt nhất 2026 — mỗi lần quẹt bạn được trả tiền chứ không mất lãi.
Trả tối thiểu thẻ tín dụng có bị nợ xấu CIC không?
Câu trả lời ngắn: không, nếu bạn trả đúng mức tối thiểu đúng hạn. Nhưng có một hệ quả tinh vi hơn: tỷ lệ sử dụng tín dụng (credit utilization) của bạn cao, và điểm CIC chịu ảnh hưởng theo thời gian.
Theo Thông tư 31/2024/TT-NHNN (hiệu lực 01/07/2024, sửa đổi bởi Thông tư 37/2025/TT-NHNN) về phân loại nợ, bạn chỉ bị xếp nhóm nợ 2 (nợ cần chú ý) khi quá hạn 10–90 ngày, và nhóm 3+ (nợ xấu) khi quá hạn ≥91 ngày. Thanh toán tối thiểu thẻ tín dụng đúng hạn giữ bạn ở nhóm nợ 1 — nhóm an toàn, không bị cấm vay tiếp.
Tuy nhiên, điểm CIC bạn thấy trong app CIC Credit Connect không chỉ nhìn vào nhóm nợ. Hệ thống tính cả tỷ lệ dư nợ/hạn mức (càng cao càng điểm thấp), lịch sử trả nợ và số lượng khoản vay đang hoạt động. Dư nợ thẻ thường xuyên vượt 50% hạn mức sẽ kéo điểm tín dụng xuống dần, dẫn đến việc 6–12 tháng sau khi bạn đi vay mua xe hay vay tiêu dùng, lãi suất chào cho bạn sẽ cao hơn người có điểm tốt. Nói cách khác: trả tối thiểu không khiến bạn nợ xấu ngay, nhưng âm thầm làm “sức mạnh vay” của bạn yếu đi.
Nếu đã lỡ quá hạn thanh toán tối thiểu thẻ tín dụng một kỳ và lo mình bị xếp nhóm nợ 2, hãy đọc nợ xấu nhóm 2 có mở thẻ được không — lộ trình 2026 để biết thời gian “làm sạch” lịch sử.
Câu hỏi thường gặp
Trả tối thiểu có bị tính lãi suất không?
Có. Toàn bộ phần dư nợ chưa thanh toán hết sẽ bị tính lãi 20–47%/năm tùy ngân hàng và dòng thẻ, tính từ ngày phát sinh giao dịch gốc chứ không phải từ ngày sao kê. Chỉ khi bạn trả 100% dư nợ trước ngày đến hạn, bạn mới không mất đồng lãi nào.
Nếu không đủ tiền trả tối thiểu thì sao?
Bạn sẽ bị phạt chậm thanh toán 4–6% số tiền tối thiểu (tối thiểu 100.000–200.000đ) cộng với lãi quá hạn (bằng 150% lãi trong hạn). Nếu quá hạn trên 10 ngày, bạn bị xếp nhóm nợ 2 trên hệ thống CIC, ảnh hưởng khả năng vay vốn trong 12 tháng tiếp theo. Nên chủ động gọi hotline ngân hàng xin cơ cấu lại nợ trước khi đến hạn, nhiều ngân hàng có chương trình miễn phí phạt lần đầu.
Trả hơn mức tối thiểu một chút có đáng không?
Rất đáng. Mỗi đồng trả thêm trên mức tối thiểu đều đi thẳng vào gốc, giảm cơ sở tính lãi tháng sau. Với dư nợ 10 triệu, trả 1,5 triệu thay vì 500.000đ mỗi tháng rút ngắn thời gian trả hết từ hơn 5 năm xuống còn khoảng 8 tháng và tổng lãi chỉ còn ~800.000đ thay vì ~6,6 triệu.
Thanh toán tối thiểu thẻ tín dụng có ảnh hưởng điểm CIC không?
Trực tiếp thì không — bạn vẫn ở nhóm nợ 1 nếu trả đủ tối thiểu đúng hạn. Gián tiếp thì có — tỷ lệ sử dụng hạn mức cao thường xuyên (dư nợ/hạn mức >50%) sẽ làm điểm CIC giảm dần, ảnh hưởng lãi suất khi bạn đi vay sau này.
Có thể hủy thẻ khi đang nợ tối thiểu không?
Không hủy được nếu còn dư nợ. Ngân hàng sẽ yêu cầu bạn tất toán toàn bộ (hoặc chuyển sang khoản vay trả góp) trước khi khóa thẻ. Nếu bạn muốn ngưng chi tiêu nhưng vẫn trả dần, có thể yêu cầu khóa chức năng thanh toán và giữ tài khoản mở để trả nợ.
Trả tối thiểu bằng app ngân hàng khác được không?
Được. Hầu hết app ngân hàng Việt Nam có chức năng “Thanh toán thẻ tín dụng ngân hàng khác” — chuyển qua tài khoản thẻ (số thẻ 16 chữ số) hoặc qua Napas 24/7. Tiền thường đến trong 5–30 phút, phí 0đ. Nhớ chuyển trước hạn ít nhất 1 ngày phòng khi hệ thống báo nhận chậm vào cuối tuần.
Tóm lại & bước tiếp theo
Thanh toán tối thiểu thẻ tín dụng không phải “bẫy do ngân hàng cố tình đặt” — nó là lưới an toàn hợp lý cho những tháng bạn thật sự kẹt. Nhưng nếu dùng nó như một thói quen đều đặn, nó biến dư nợ 10 triệu thành khoản vay 36–60 tháng với lãi chồng lãi, trong khi dòng chữ “số tiền tối thiểu” trong app vẫn hiền lành như chưa có chuyện gì.
Việc nên làm sớm nhất, nếu bạn đang nợ thẻ: mở sao kê 3 tháng gần nhất, cộng tổng số tiền lãi đã trả, chia cho tổng số tiền bạn đã nộp. Nếu con số trên 30%, bạn đang ở trong “cái bẫy thanh toán tối thiểu” và một trong 4 cách thoát bẫy ở trên nên bắt đầu tuần này. Nếu dưới 10%, bạn đang kiểm soát tốt — tiếp tục duy trì.
Nếu đọc đến đây và bạn vẫn chưa có thẻ nào, lời khuyên của tôi là chọn ngay một thẻ hoàn tiền miễn phí thường niên để tạo lịch sử tín dụng và không rơi vào vòng xoáy phí. Tham khảo bài Top 4 thẻ tín dụng miễn phí thường niên 2026 hoặc đăng ký trực tiếp qua VIB Online Plus 2in1 — ghi nhận hoàn tiền tối đa 10%.
Minh bạch tiếp thị liên kết: Bài viết có chứa một số liên kết tiếp thị liên kết (affiliate) tới sản phẩm thẻ tín dụng và khoản vay. Nếu bạn đăng ký qua các liên kết này, TheMoiNhat có thể nhận hoa hồng từ ngân hàng. Hoa hồng này KHÔNG ảnh hưởng đến lãi suất hay phí bạn phải trả — bạn vẫn được áp dụng biểu phí niêm yết chính thức. TheMoiNhat không giới thiệu tín dụng đen hay bất kỳ đơn vị nào chưa được NHNN cấp phép. Số liệu trong bài cập nhật tháng 10/2026, vui lòng kiểm tra lại trên website chính thức ngân hàng trước khi quyết định.
Nguồn tham khảo
- VPBank — Thông báo cập nhật biểu lãi suất thẻ tín dụng 2026
- VIB — Biểu phí và điều khoản điều kiện thẻ tín dụng VIB One Card
- Home Credit — Thanh toán tối thiểu thẻ tín dụng là gì
- Ngân hàng Nhà nước Việt Nam (SBV) — Thông tư 31/2024/TT-NHNN
- Trung tâm Thông tin Tín dụng Quốc gia (CIC)

Bế Văn Duy là người sáng lập TheMoiNhat.com. Mở thẻ tín dụng đầu tiên năm 2023 sau 2 lần bị ngân hàng từ chối, hiện làm nội dung tài chính cá nhân và affiliate từ 2024. Toàn bộ số liệu lãi, phí, thang điểm CIC trong bài đều được kiểm chứng trực tiếp từ nguồn chính thống của ngân hàng hoặc NHNN trước khi đăng.