
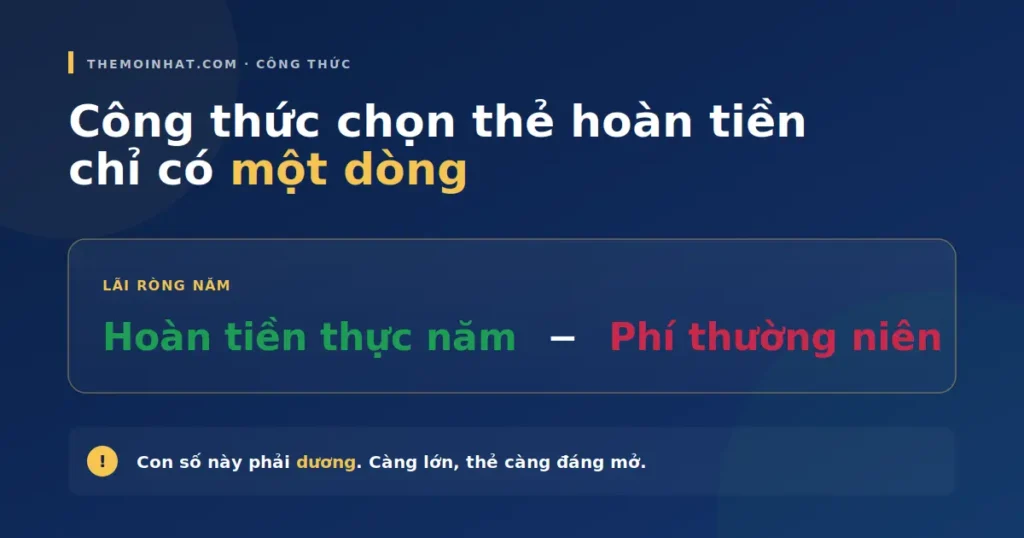
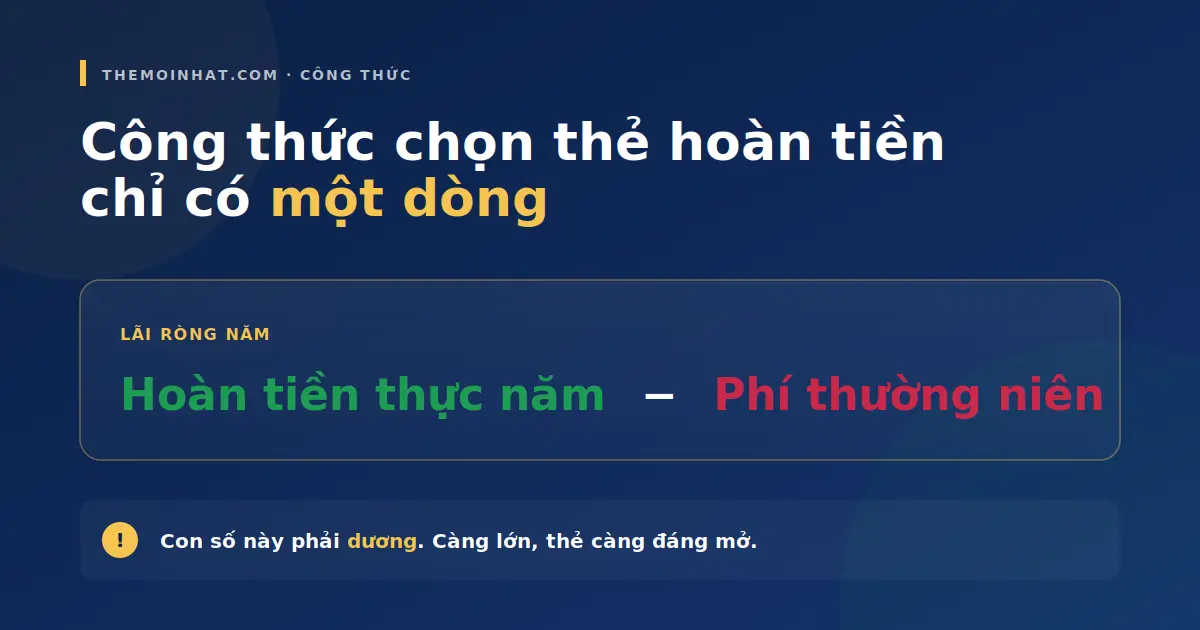
Bài này dành cho người vừa cầm chiếc thẻ tín dụng hoàn tiền đầu tiên, hoặc đang cân nhắc mở thẻ và muốn biết trước mình sẽ thực nhận bao nhiêu. Tôi tự tính lại hoàn tiền của 2 chiếc thẻ mình đang dùng trong 6 tháng gần nhất và phát hiện có tháng lệch với thông báo của ngân hàng — bài này ghi lại cách tôi tính, kèm ví dụ số cụ thể.
Đoạn trên đủ cho người biết mình đang cần gì. Phần dưới đây dành cho ai muốn tự tính bằng số cụ thể và biết cách kiểm tra lại trên app ngân hàng.
4 kiểu chương trình hoàn tiền phổ biến hiện nay
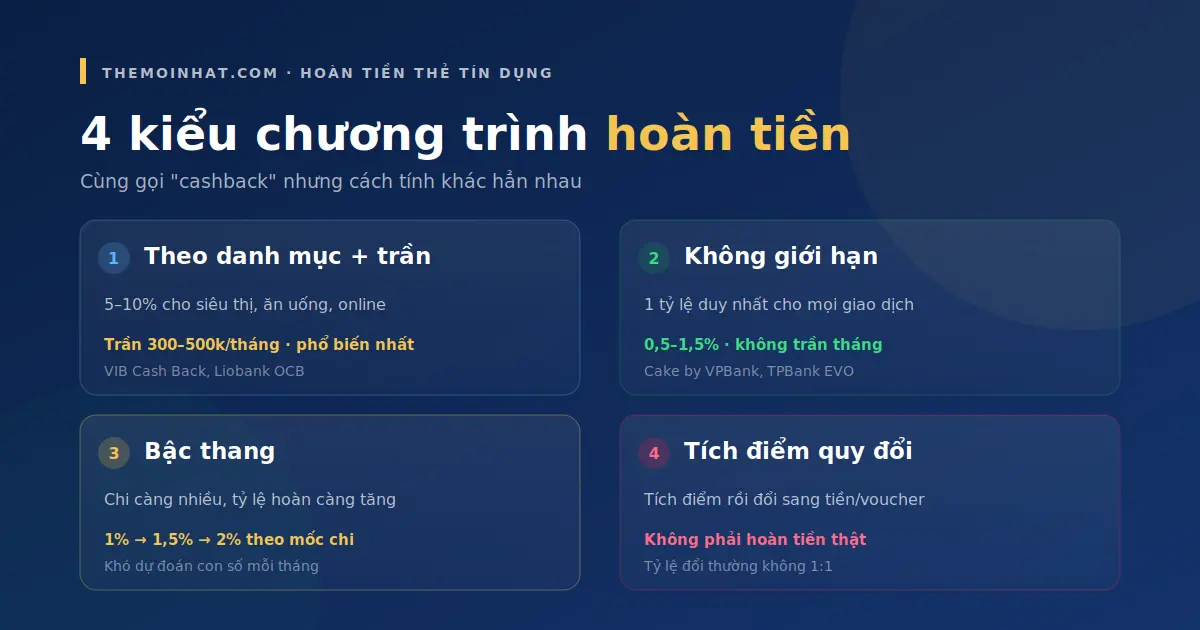
Trước khi biết cách tính hoàn tiền thẻ tín dụng, cần nhận diện đúng chương trình bạn đang tham gia. Cùng gọi là “cashback” nhưng cách tính khác nhau hoàn toàn.
Kiểu 1: Hoàn tiền theo danh mục có trần tháng
Đây là mô hình phổ biến nhất ở Việt Nam. Ngân hàng công bố tỷ lệ hoàn cao (5–10%) cho một số danh mục cố định — siêu thị, ăn uống, xăng, online, du lịch — kèm trần tối đa 300.000đ hoặc 500.000đ/tháng. Chi tiêu ngoài danh mục vẫn được hoàn nhưng ở mức rất thấp, 0,1–0,5%, và mức này thường không giới hạn.
Ví dụ điển hình: VIB Cash Back, Liobank OCB, HSBC Live+. Đây là kiểu dễ chạm trần nhất và cũng dễ tính nhất khi bạn đã hiểu công thức.
Kiểu 2: Hoàn tiền không giới hạn trên toàn bộ chi tiêu
Một tỷ lệ hoàn duy nhất áp cho mọi giao dịch, không phân biệt danh mục, không có trần tháng. Tỷ lệ thấp — thường 0,5–1,5% — nhưng bù lại bạn không phải nhớ chi tiêu nào được ưu đãi.
Ví dụ: Cake by VPBank, TPBank EVO cơ bản. Kiểu này hợp người chi tiêu phân tán và không muốn theo dõi từng danh mục.
Kiểu 3: Hoàn tiền bậc thang theo mức chi tiêu
Càng chi tiêu nhiều, tỷ lệ hoàn càng tăng. Ví dụ: chi 0–5 triệu/tháng hoàn 1%, 5–15 triệu hoàn 1,5%, trên 15 triệu hoàn 2%. Có ngân hàng áp tỷ lệ mới cho toàn bộ chi tiêu tháng đó, có ngân hàng chỉ áp cho phần chi tiêu vượt mốc — bạn cần đọc kỹ điều khoản.
Kiểu bậc thang khó tính nhất và cũng khó dự đoán nhất — mỗi tháng con số hoàn khác nhau tùy chi tiêu.
Kiểu 4: “Hoàn tiền” dạng tích điểm quy đổi
Một số thẻ gọi là “hoàn tiền” nhưng thực ra tích điểm, sau đó bạn đổi điểm sang voucher hoặc tiền mặt. Tỷ lệ quy đổi thường không phải 1:1 — 1.000 điểm có thể quy được 500đ trở lên, tùy đối tác.
Kiểu này hay bị nhầm là hoàn tiền thật. Cách nhận diện: nếu điều khoản ghi “điểm thưởng” và cần thao tác đổi điểm thủ công, đó không phải hoàn tiền tự động.
Công thức tính hoàn tiền thẻ tín dụng chuẩn
Với kiểu 1 (phổ biến nhất), công thức chính thức các ngân hàng dùng gồm hai vế:
Vế 1 — Hoàn tiền theo danh mục ưu đãi:
Tiền hoàn = MIN(Chi tiêu trong danh mục × Tỷ lệ ưu đãi ; Trần tháng)
Vế 2 — Hoàn tiền không giới hạn phần còn lại:
Tiền hoàn = Chi tiêu ngoài danh mục × Tỷ lệ nền (thường 0,1–0,5%)
Tổng hoàn tiền tháng = Vế 1 + Vế 2
Trong đó “chi tiêu trong danh mục” chỉ tính giao dịch hợp lệ theo điều khoản. Rút tiền mặt, chuyển khoản từ thẻ tín dụng, nạp thẻ điện thoại qua một số kênh, và giao dịch trên các merchant nằm ngoài mã ngành ưu đãi — thường bị loại khỏi cả hai vế.
Điều bạn không thấy ghi thẳng trong công thức nhưng quyết định kết quả: mã ngành giao dịch (MCC). Mỗi merchant có một mã 4 số do tổ chức thẻ (Visa/Mastercard) gán. Ngân hàng xác định “siêu thị” hay “ăn uống” dựa trên MCC, không dựa vào tên cửa hàng. Đó là lý do có khi bạn ăn ở nhà hàng nhưng không được hoàn 10% “ẩm thực” — vì merchant đó đăng ký MCC là “cửa hàng bách hóa”.
4 ví dụ tính hoàn tiền thẻ tín dụng bằng số cụ thể
Giả định: thẻ hoàn 10% cho siêu thị + ăn uống + online, trần 500.000đ/tháng và 1.500.000đ/quý; hoàn 0,1% không giới hạn cho phần còn lại.
Ví dụ 1: Chi tiêu 6 triệu/tháng, chưa chạm trần
- Siêu thị Vinmart: 2,5 triệu → hoàn 10% = 250.000đ
- Grab Food + Shopee Food: 1,5 triệu → hoàn 10% = 150.000đ
- Điện thoại + Internet + xăng: 2 triệu → hoàn 0,1% = 2.000đ
- Tổng hoàn: 402.000đ (chưa chạm trần 500k)
Ở mức chi tiêu này, mỗi đồng chi trong danh mục ưu đãi đều “ăn đủ” 10%. Đây là vùng hiệu quả nhất — bạn tận dụng gần như tối đa mà không lãng phí ngân sách chỉ để chạm trần.
Ví dụ 2: Chi tiêu 10 triệu/tháng, chạm trần
- Danh mục ưu đãi (siêu thị + ăn uống + online): 6 triệu × 10% = 600.000đ → bị cắt về trần 500.000đ
- Phần dư 100.000đ tiền hoàn bị mất (không được chuyển sang tháng sau)
- Ngoài danh mục: 4 triệu × 0,1% = 4.000đ
- Tổng hoàn: 504.000đ
Đây là “vùng cân bằng” mà nhiều thẻ hoàn tiền được thiết kế nhắm tới. Người dùng vừa đủ chạm trần, cảm thấy hài lòng, nhưng ngân hàng cũng không phải chi vượt kế hoạch.
Ví dụ 3: Chi tiêu 20 triệu/tháng, vượt trần nhiều
- Danh mục ưu đãi: 12 triệu × 10% = 1,2 triệu → cắt về 500.000đ
- Phần dư 700.000đ tiền hoàn bị mất
- Ngoài danh mục: 8 triệu × 0,1% = 8.000đ
- Tổng hoàn: 508.000đ
Đây là “vùng lãng phí”. Chi 20 triệu, thực nhận vẫn chỉ 508k — bằng người chi 10 triệu. Tỷ lệ hoàn hiệu dụng chỉ còn 2,54%. Ở mức chi tiêu này, chiến lược đúng là mở thêm thẻ thứ hai để tăng gấp đôi trần, hoặc chuyển sang thẻ hạng cao hơn có trần rộng hơn.
Ví dụ 4: Chi tiêu 20 triệu với 2 thẻ song song
- Thẻ A (siêu thị + ăn uống): 10 triệu × 10% → chạm trần 500.000đ
- Thẻ B (online + xăng, danh mục khác): 10 triệu × 10% → chạm trần 500.000đ
- Tổng hoàn: 1.000.000đ (gần gấp đôi)
Chênh lệch 492.000đ/tháng, tức gần 6 triệu/năm — chỉ vì tách chi tiêu ra 2 thẻ có danh mục ưu đãi không trùng nhau. Đây là chiến lược căn bản của dân dùng thẻ lâu năm. Nếu bạn vẫn đang phân vân chọn thẻ đầu tiên, có thể xem top 3 thẻ tín dụng hoàn tiền tốt nhất 2026 để chọn đúng thẻ có phạm vi ưu đãi khớp cách chi tiêu của mình trước, rồi tính đến thẻ thứ hai sau 6–12 tháng.
Cách kiểm tra hoàn tiền thẻ tín dụng trên app ngân hàng
Tự tính là một chuyện. Đối chiếu với số ngân hàng ghi nhận thực tế là chuyện khác. Trong 6 tháng đầu tôi dùng VIB Cash Back, có tháng con số tôi nhẩm chênh với thông báo hoàn tiền của ngân hàng khoảng 40.000đ. Sau khi kiểm tra kỹ, lỗi là do một giao dịch tại chuỗi cửa hàng bách hóa mà tôi tưởng thuộc “siêu thị” — thực ra MCC của cửa hàng đó là “convenience store”, không nằm trong danh mục ưu đãi 10%.
Cách kiểm tra chuẩn trên hầu hết app ngân hàng Việt Nam:
- Vào mục Quản lý thẻ tín dụng. Trên MyVIB, VPBank NEO, MB Bank, HDBank Mobile — đều có mục này. Chọn đúng thẻ hoàn tiền bạn muốn kiểm tra.
- Tìm mục “Hoàn tiền” hoặc “Cashback”. Con số hiển thị là tổng tiền hoàn tích lũy trong kỳ sao kê hiện tại — chưa phải tháng dương lịch.
- Xem chi tiết từng giao dịch được hoàn. Đây là bước quan trọng nhất. App sẽ liệt kê từng giao dịch, kèm tỷ lệ hoàn thực áp cho giao dịch đó. Bạn sẽ thấy giao dịch nào bị áp 0,1% thay vì 10% — đó là dấu hiệu MCC không khớp danh mục.
- Đối chiếu với sao kê tháng. Tiền hoàn thường được cộng vào tài khoản thẻ vào cuối kỳ sao kê, không phải cuối tháng dương lịch. Ngày sao kê của bạn là ngày X, thì tiền hoàn tháng đó ghi nhận vào ngày X, không phải ngày 30 hoặc 31.
Nếu số của app khác số bạn nhẩm quá 5%, kiểm tra 3 chỗ: giao dịch nào không được tính (thường là do MCC), có giao dịch nào rơi vào tháng sao kê sau (do bạn chi cuối kỳ), và có phần chi tiêu nào đã bị hoàn nhưng bị hủy do bạn hoàn tiền/trả hàng sau đó.
Khi nào tiền hoàn về và khi nào bị hủy
Đây là phần hầu hết bài hướng dẫn bỏ qua, nhưng lại là chỗ gây bực nhất khi bạn tính đúng mà tiền vẫn chưa về, hoặc về rồi lại bị trừ đi. Có ba mốc bạn cần nắm.
Tiền hoàn về vào cuối kỳ sao kê, không phải cuối tháng
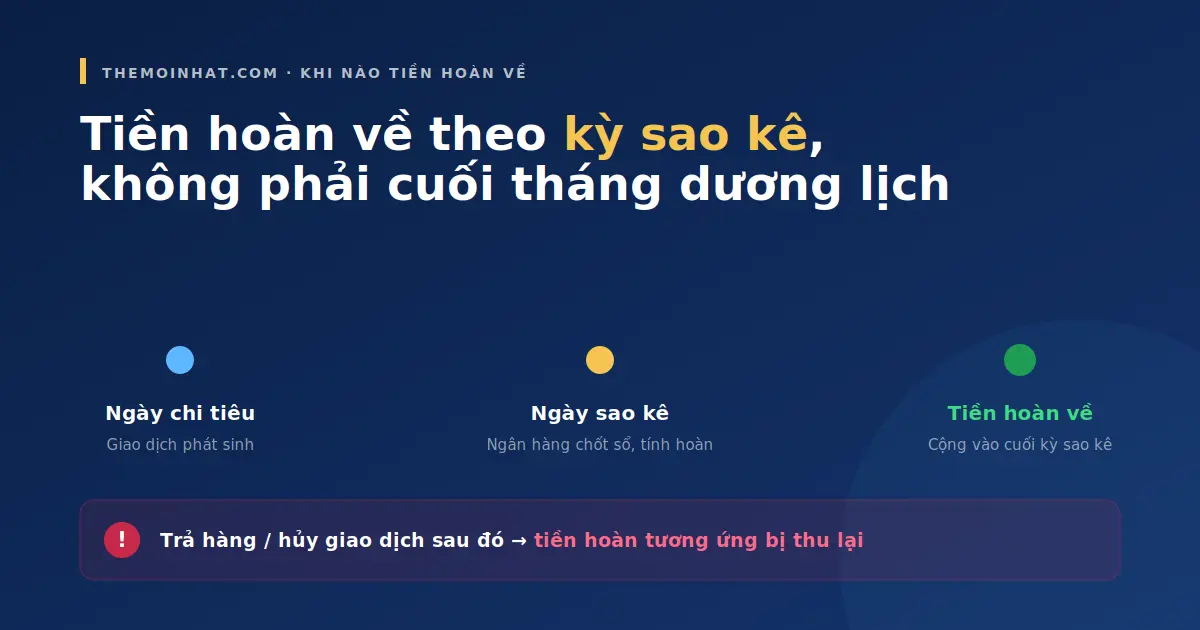
Ngân hàng cộng tiền hoàn vào tài khoản thẻ vào cuối mỗi kỳ sao kê. Nếu ngày sao kê của bạn là ngày 15, tiền hoàn cho chi tiêu tháng đó ghi nhận vào khoảng ngày 15, không phải ngày 30 hay 31. Một số ngân hàng cộng ngay trong kỳ, một số cộng sang kỳ kế tiếp — kiểm tra điều khoản để biết chính xác.
Với thẻ tích điểm quy đổi (kiểu 4 ở trên), tiền không tự về mà bạn phải vào app đổi điểm thủ công. Quên đổi, điểm có thể hết hạn.
3 trường hợp hoàn tiền bị hủy sau khi đã ghi nhận
Tiền hoàn không phải cho xong là xong. Ba tình huống dưới đây khiến ngân hàng thu lại phần đã hoàn:
- Trả hàng / hoàn giao dịch. Bạn mua món 3 triệu, được hoàn 300k, rồi trả hàng và được refund. Ngân hàng sẽ trừ lại 300k tiền hoàn đó ở kỳ kế tiếp. Đây là điều gần như không bài đối thủ nào nhắc tới.
- Hủy giao dịch / giao dịch lỗi. Giao dịch bị hủy vì lý do kỹ thuật, tiền hoàn tương ứng cũng bị đảo ngược.
- Chuyển giao dịch sang trả góp. Một số thẻ không hoàn tiền cho phần chi tiêu đã chuyển sang trả góp 0%. Nếu bạn chi rồi chuyển trả góp sau, phần hoàn có thể bị rút lại.
Những giao dịch không bao giờ được tính hoàn tiền
Ngoài danh mục ưu đãi và mức nền, có một nhóm giao dịch bị loại hoàn toàn khỏi mọi chương trình hoàn tiền — cả vế danh mục lẫn vế không giới hạn:
- Rút tiền mặt và giao dịch tương đương rút tiền (chuyển khoản từ thẻ tín dụng sang tài khoản)
- Nạp tiền vào ví điện tử (MoMo, ZaloPay, ShopeePay) — nhiều thẻ đã loại nhóm này từ 2024
- Thanh toán hóa đơn điện, nước, thuế, phí nhà nước (tùy thẻ)
- Phí thường niên, lãi, phí trả chậm của chính chiếc thẻ đó
Danh sách loại trừ thay đổi theo từng thẻ và từng thời kỳ. Trước khi dựa vào một danh mục để tính hoàn tiền thẻ tín dụng, đọc kỹ mục “giao dịch không hợp lệ” trong điều khoản — thường nằm ở cuối, in chữ nhỏ.
5 sai lầm khiến bạn nhận ít hoàn tiền hơn tưởng
1. Nhân trực tiếp chi tiêu × 10% mà không nhớ trần
Sai lầm phổ biến nhất khi tính hoàn tiền thẻ tín dụng. Với thẻ trần 500k/tháng, bạn chi 8 triệu vào danh mục ưu đãi thì hoàn tối đa vẫn chỉ 500k, không phải 800k. Muốn ước lượng đúng, luôn tính: MIN(chi tiêu × tỷ lệ; trần).
2. Quên giao dịch nào không được tính vào chương trình
Danh sách giao dịch bị loại thường gồm: rút tiền mặt, chuyển khoản từ thẻ tín dụng sang tài khoản, nạp thẻ điện thoại/game qua kênh không thuộc đối tác, giao dịch bảo hiểm/học phí (một số thẻ có, một số không), giao dịch tại chợ truyền thống thanh toán qua máy POS “khác mã”.
Riêng rút tiền mặt qua thẻ tín dụng còn mất thêm phí 4% + lãi từ ngày rút. Tham khảo phí rút tiền mặt từ thẻ tín dụng nếu bạn định dùng chức năng này.
3. Trả trễ 1 ngày → mất toàn bộ hoàn tiền tháng đó
Hầu hết thẻ áp quy định: trả trễ ngày đến hạn, kể cả 1 ngày, toàn bộ tiền hoàn tích lũy trong kỳ đó bị hủy. Không có tranh cãi. Ngoài ra, bạn bị ghi lên CIC nếu trễ từ 10 ngày.
Nếu chưa rõ cơ chế trả và lãi phát sinh khi trả không đủ, đọc cách tính lãi thẻ tín dụng — bài này giải thích 3 ví dụ số về cơ chế 45 ngày miễn lãi.
4. Không kiểm tra MCC của cửa hàng thường xuyên chi tiêu
Đây là sai lầm âm thầm nhất. Bạn nghĩ mình đang ăn ở nhà hàng nên được hoàn 10% “ẩm thực”, nhưng chuỗi đó đăng ký MCC là “khách sạn” hoặc “giải trí”. Kết quả: giao dịch được hoàn ở mức nền 0,1%, không phải 10%.
Cách xử lý: sau tháng đầu tiên dùng thẻ, mở app xem chi tiết từng giao dịch được hoàn. Chỗ nào bị áp tỷ lệ nền dù bạn tưởng thuộc danh mục ưu đãi, đó là cửa hàng có MCC không khớp. Đánh dấu lại và chuyển sang thanh toán bằng thẻ khác ở chỗ đó.
5. Nghĩ hoàn tiền tồn tại mãi
Tiền hoàn tích lũy đa số có thời hạn 12–24 tháng kể từ ngày ghi nhận. Nếu thẻ của bạn bị khóa, hủy hoặc rơi vào nhóm nợ xấu, phần tiền hoàn chưa dùng có thể bị tịch thu toàn bộ. Nguyên tắc an toàn: dùng tiền hoàn ngay trong tháng phát sinh, không tích lũy dài hạn.
Bảng tổng hợp — tính nhanh hoàn tiền theo mức chi tiêu
| Chi tiêu danh mục ưu đãi/tháng | Hoàn tối đa (trần 500k) | Tỷ lệ hoàn hiệu dụng |
|---|---|---|
| 3 triệu | 300.000đ | 10% (chưa chạm trần) |
| 5 triệu | 500.000đ | 10% (đúng trần) |
| 8 triệu | 500.000đ | 6,25% |
| 12 triệu | 500.000đ | 4,17% |
| 20 triệu | 500.000đ | 2,5% |
| Cột 3 cho thấy vì sao chi vượt 5 triệu vào danh mục ưu đãi là lãng phí — tỷ lệ hoàn thực rơi rất nhanh. | ||
Nhìn cột thứ ba, quy tắc chi tiêu tối ưu rõ hẳn: chỉ nên chi khoảng 5 triệu/tháng vào danh mục ưu đãi của một thẻ. Vượt qua đó, tỷ lệ hoàn hiệu dụng lao dốc. Muốn tận dụng nhiều hơn, cần một thẻ nữa có danh mục ưu đãi khác — như đã tính ở Ví dụ 4.
Câu hỏi thường gặp
Cách tính hoàn tiền thẻ tín dụng khi chi trong nhiều danh mục khác nhau?
Tách chi tiêu theo từng danh mục, áp tỷ lệ tương ứng, cộng tổng lại và so với trần tháng. Ví dụ chi 3 triệu siêu thị (10%) + 2 triệu ăn uống (10%) + 3 triệu ngoài danh mục (0,1%) = 300k + 200k + 3k = 503.000đ. Vì đã đụng trần 500k ở phần danh mục ưu đãi, tổng thực nhận là 500.000đ + 3.000đ = 503.000đ.
Hoàn tiền có bị trừ vào dư nợ thẻ tín dụng không?
Có, tự động. Tiền hoàn thường được ghi nhận vào tài khoản thẻ vào cuối kỳ sao kê, làm giảm dư nợ tháng đó. Nếu bạn không có dư nợ, số tiền hoàn tồn dưới dạng “số dư có” và có thể dùng cho kỳ sau. Một số ngân hàng cho phép chuyển tiền hoàn về tài khoản thanh toán, cần thao tác thủ công trên app.
Trần hoàn tiền là gì và tại sao ngân hàng đặt trần?
Trần hoàn tiền là mức tối đa ngân hàng chi trả cho một khách hàng trong một khoảng thời gian, phổ biến 300–500k/tháng hoặc 1,5 triệu/quý. Ngân hàng đặt trần để kiểm soát chi phí chương trình và tránh việc khách hàng “cày” hoàn tiền qua giao dịch giả. Nếu không có trần, tỷ lệ 10% sẽ không bền vững về mặt kinh doanh.
Tiền hoàn có tính thuế thu nhập cá nhân không?
Không. Theo hướng dẫn hiện hành của Bộ Tài chính, tiền hoàn từ chương trình khuyến mãi thẻ tín dụng được xem là khoản giảm giá cho người tiêu dùng, không phải thu nhập. Bạn không cần khai vào thuế TNCN.
Có cách nào tính trước chính xác hoàn tiền không?
Chính xác 100% thì khó, vì phụ thuộc MCC của merchant mà bạn không kiểm tra trước được. Ước lượng đúng khoảng 80–90% là hợp lý. Cách làm: liệt kê chi tiêu tháng gần nhất theo cửa hàng, áp giả định tỷ lệ danh mục hoặc mức nền, so với trần. Sau tháng đầu tiên dùng thẻ, đối chiếu con số ước lượng với số thực để hiệu chỉnh giả định cho các tháng sau.
Hoàn tiền 10% và hoàn tiền 0,5% không giới hạn — cái nào tốt hơn?
Phụ thuộc mức chi tiêu. Với chi tiêu 5 triệu/tháng trong danh mục ưu đãi, thẻ 10% có trần 500k cho hoàn 500k, thẻ 0,5% không giới hạn cho hoàn 25k — thẻ đầu thắng lớn. Nhưng ở mức 30 triệu/tháng vào danh mục ưu đãi, thẻ 10% vẫn chỉ hoàn 500k, thẻ 0,5% hoàn 150k — thẻ sau thắng. Điểm hòa vốn thường quanh mức chi tiêu 5–7 triệu vào danh mục ưu đãi.
Tóm lại
Cách tính hoàn tiền thẻ tín dụng không khó khi bạn nắm ba thứ: kiểu chương trình (4 kiểu phổ biến), công thức MIN(chi tiêu × tỷ lệ; trần), và cách app ghi nhận tiền hoàn. Ba việc để làm tuần này: xem lại danh mục ưu đãi thẻ mình đang dùng, mở app xem chi tiết 5 giao dịch được hoàn gần nhất, và tính tỷ lệ hoàn hiệu dụng thực của tháng vừa qua.
Nếu bạn đang cân nhắc mở thẻ hoàn tiền đầu tiên hoặc muốn thẻ thứ hai để tăng gấp đôi trần, tham khảo top 3 thẻ tín dụng hoàn tiền tốt nhất 2026 — bài đó tính lãi ròng năm cụ thể cho 3 chân dung chi tiêu khác nhau, giúp chọn thẻ khớp cách chi tiêu của bạn.
