
Trả lời ngắn: Một app vay tiền online uy tín 2026 là app thuộc ngân hàng hoặc công ty tài chính được Ngân hàng Nhà nước cấp phép, công khai lãi suất trong app và không thu bất kỳ khoản phí nào trước khi giải ngân. Đáng cân nhắc: VPBank (ngân hàng, lãi thấp nhất nếu đủ điều kiện, hạn mức 20-200 triệu), Lotte Finance và VietCredit (công ty tài chính có giấy phép). Riêng Tima là sàn kết nối P2P – không phải bên trực tiếp cho vay, cần hiểu đúng trước khi dùng.
Mục lục
- Cảnh báo trước: dấu hiệu app tín dụng đen
- “Uy tín” thật sự nghĩa là gì? Ba nhóm hợp pháp
- Bảng so sánh nhanh 4 app vay tiền online uy tín 2026
- Top 4 app vay tiền online uy tín 2026 – đánh giá chi tiết
- Lãi suất thật và cách không bị “lãi phẳng” đánh lừa
- Nên vay ngân hàng, công ty tài chính hay sàn kết nối?
- Câu hỏi thường gặp
- Tóm lại
Cảnh báo trước: dấu hiệu app tín dụng đen
Năm ngoái, một người bạn của tôi ở Cao Bằng cần tiền gấp để đóng viện phí. Anh ấy tải đại một app quảng cáo “giải ngân 5 phút, không cần CCCD”. App bắt chuyển trước 1,5 triệu “phí bảo lãnh hồ sơ”. Chuyển xong thì mất liên lạc. Đó là lúc tôi nhận ra: khi cần tiền gấp, người ta bấm vào cái nhanh nhất, chứ không phải cái an toàn nhất.
Có một quy tắc duy nhất, đủ để loại bỏ 90% app lừa đảo:
Không một đơn vị hợp pháp nào thu phí của bạn TRƯỚC khi giải ngân.
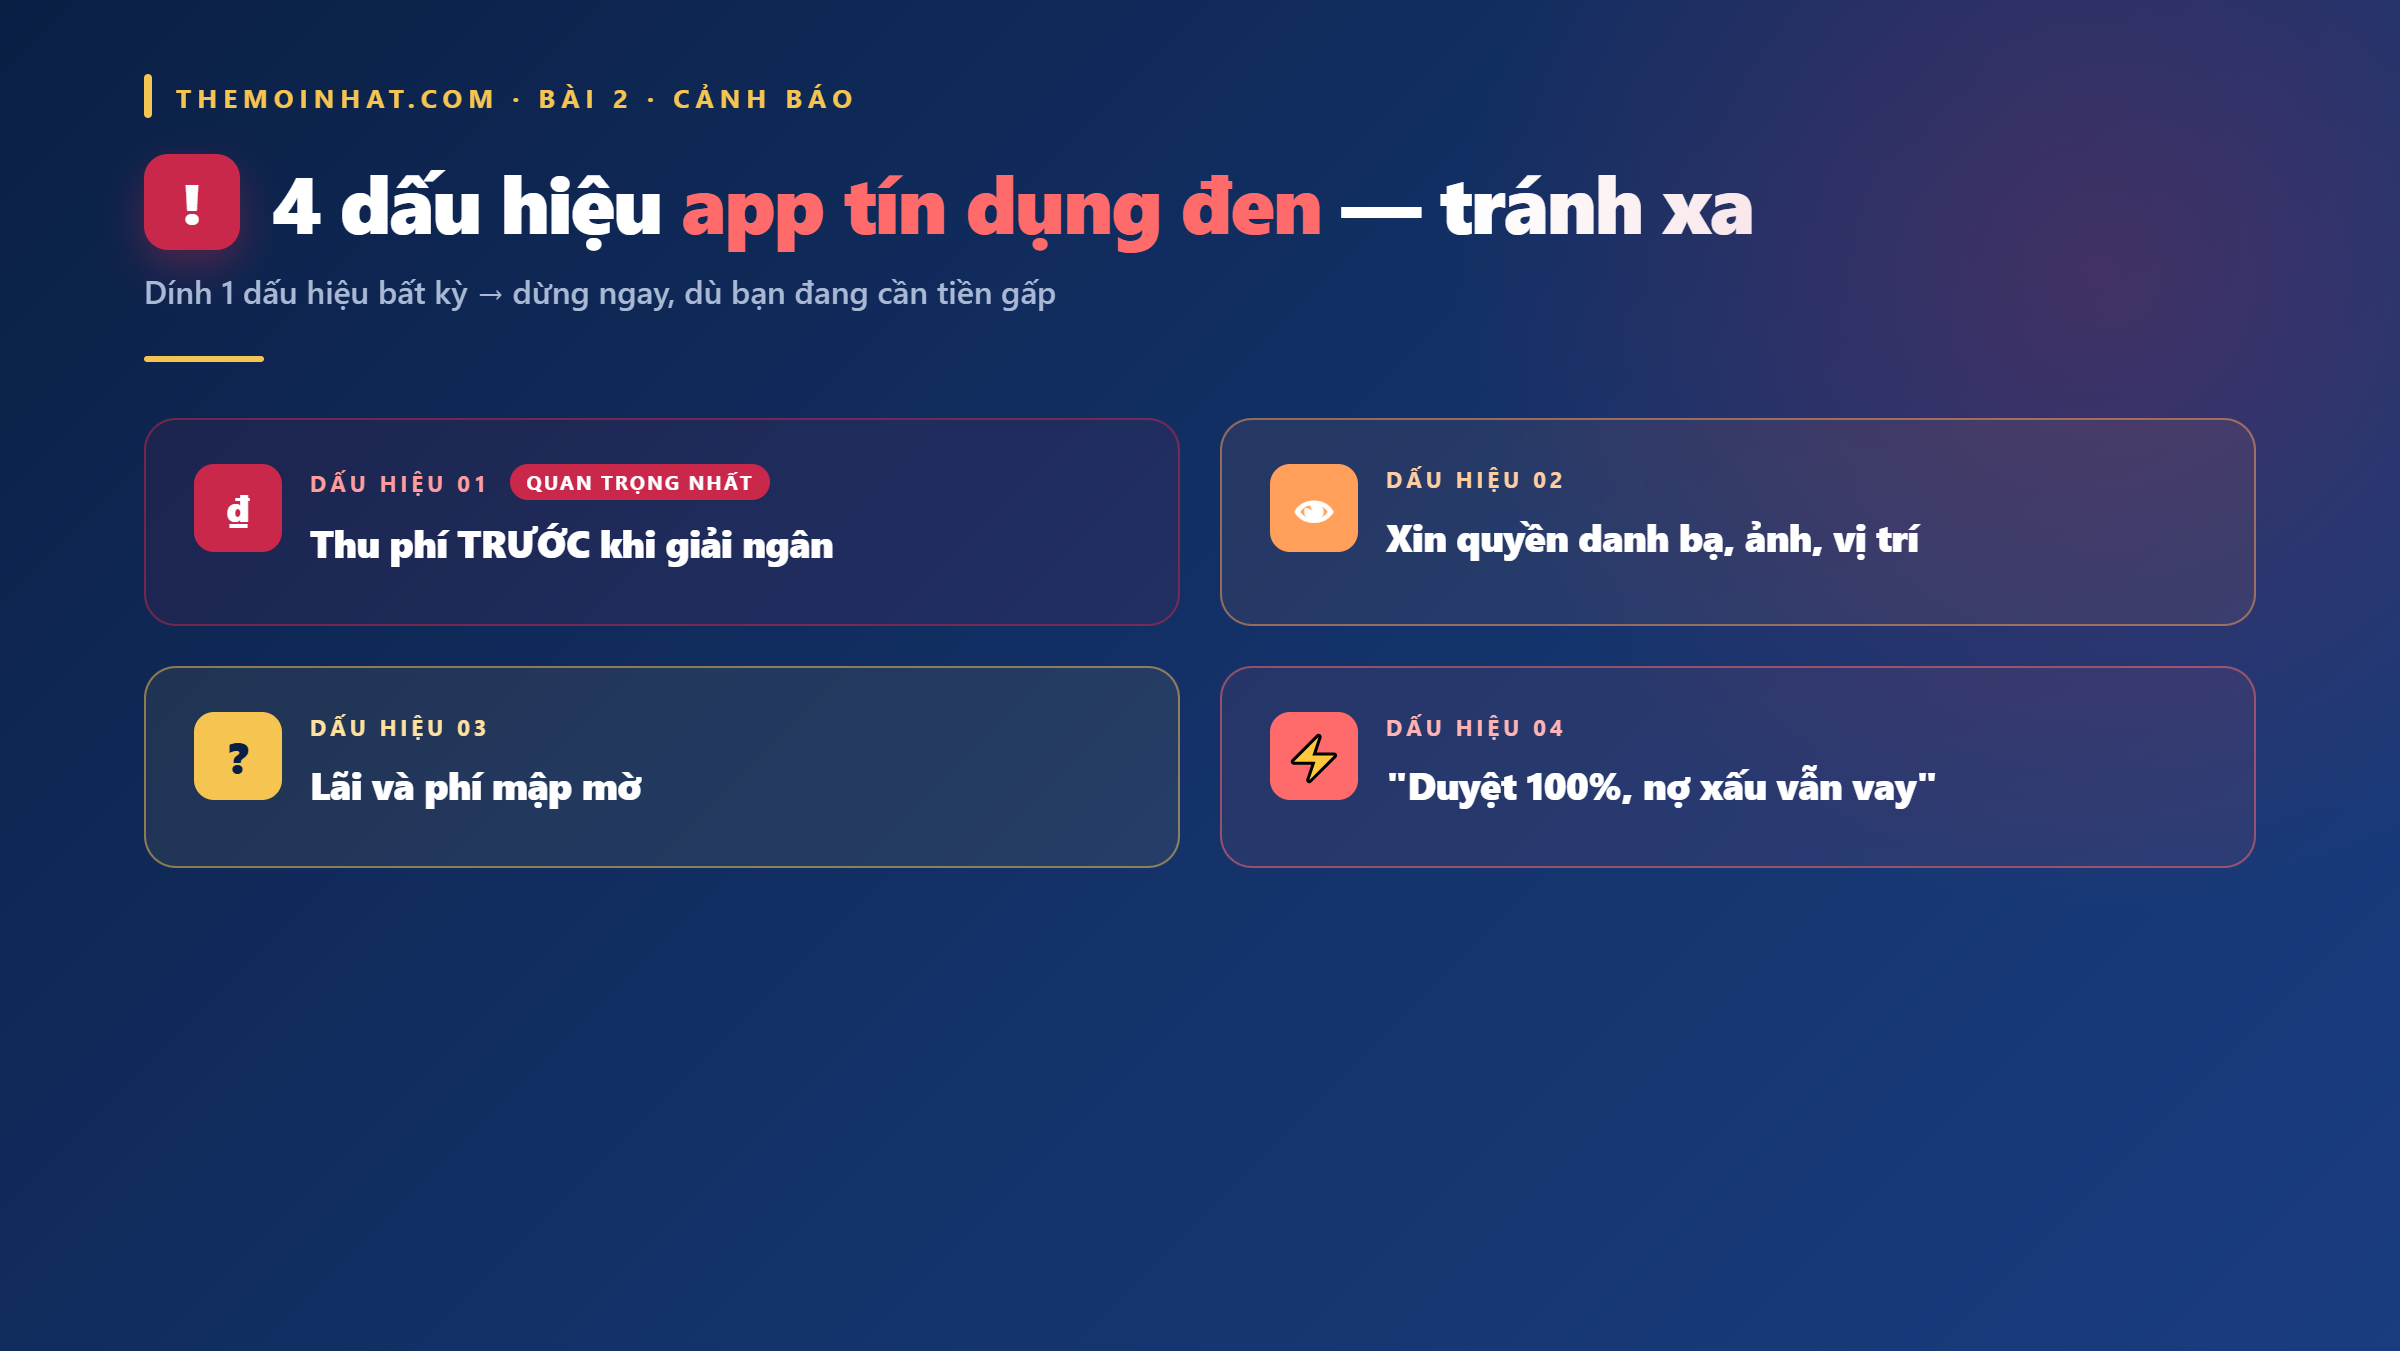
Mọi khoản “phí hồ sơ”, “phí bảo hiểm”, “phí bảo lãnh”, “phí giải ngân” mà app đòi chuyển trước khi tiền về tài khoản – gần như chắc chắn là lừa đảo. Ngoài quy tắc vàng đó, cảnh giác thêm nếu thấy:
- App đòi quyền truy cập danh bạ, ảnh, vị trí không liên quan gì đến thẩm định – đó là công cụ để khủng bố đòi nợ về sau.
- Lãi và phí mập mờ, không có hợp đồng điện tử rõ ràng; con số thực trả cao gấp nhiều lần số vay.
- Giục vay gấp, “duyệt 100%”, “nợ xấu vẫn vay được” – lời hứa càng dễ, bẫy càng sâu.
- Không tra được đơn vị phát triển là ngân hàng hay công ty tài chính nào; không có tên trong danh sách được Ngân hàng Nhà nước cấp phép.
Dính bất kỳ dấu hiệu nào ở trên, đừng vay – dù bạn đang cần tiền đến mức nào.
“Uy tín” thật sự nghĩa là gì? Ba nhóm hợp pháp
Nhiều bài “top app vay” gộp tất cả vào một rổ “uy tín” mà không phân biệt bản chất pháp lý. Thực ra có ba nhóm khác nhau, và biết mình đang vay của ai quan trọng hơn biết app tên gì:
- Ngân hàng (VPBank, MB, Techcombank…): được NHNN cấp phép, lãi suất thường thấp nhất (khoảng 10-25%/năm với vay tín chấp), nhưng xét duyệt chặt, cần hồ sơ tốt.
- Công ty tài chính tiêu dùng (Lotte Finance, VietCredit, Home Credit, FE Credit…): cũng được NHNN cấp phép, duyệt dễ hơn, đổi lại lãi cao hơn (phổ biến 20-50%/năm). Đây là kênh hợp pháp cho người khó vay ngân hàng.
- Sàn kết nối tài chính (P2P Lending) như Tima: không trực tiếp cho vay, mà là nền tảng công nghệ kết nối người vay với bên cho vay. Mô hình P2P đang thử nghiệm có kiểm soát theo Nghị định 94/2025/NĐ-CP (hiệu lực 1/7/2025). Vay qua sàn, hãy xem cuối cùng ai giải ngân và điều kiện thế nào.
Không nhóm nào “xấu”. Chúng chỉ khác nhau về chi phí và cách vận hành. Chọn đúng nhóm theo hồ sơ của mình mới là bước tiết kiệm tiền lớn nhất.
Bảng so sánh nhanh 4 app vay tiền online uy tín 2026
| Kênh vay | Loại hình | Hạn mức tham khảo | Kỳ hạn |
|---|---|---|---|
| VPBank Vay Tín chấp | Ngân hàng (NHNN cấp phép) | 20-200 triệu | 6-60 tháng |
| Lotte Finance | Công ty tài chính (GP 102/GP-NHNN) | Tới 500 triệu | 6-60 tháng |
| VietCredit | Công ty tài chính (GP 48/GP-NHNN) | Vài chục triệu | Linh hoạt |
| Tima (TFast) | Sàn kết nối P2P | 20-80 triệu | Linh hoạt |
Số liệu tổng hợp tháng 9/2026 từ công bố của các đơn vị và Ngân hàng Nhà nước. Hạn mức, lãi suất và điều kiện thay đổi theo hồ sơ từng người – kiểm tra trong app/trang chính thức trước khi ký hợp đồng.
Top 4 app vay tiền online uy tín 2026 – đánh giá chi tiết
Trong nhóm app vay tiền online uy tín 2026, tôi xếp theo thứ tự nên ưu tiên từ rẻ đến linh hoạt – bắt đầu từ ngân hàng.
1. VPBank Vay Tín chấp – ưu tiên số một nếu bạn đủ điều kiện
VPBank là ngân hàng thương mại cổ phần (thành lập 1993), được NHNN cấp phép. Ưu điểm lớn nhất khi vay tín chấp qua VPBank là lãi suất thường thấp hơn công ty tài chính, toàn bộ quy trình online: đăng nhập, chọn sản phẩm vay, định danh (KYC), ký hợp đồng điện tử, nhận giải ngân.
Điều kiện cơ bản: khách 23-70 tuổi, có công việc và thu nhập, không có nợ xấu/nợ quá hạn, cư trú tại địa bàn VPBank hỗ trợ (Hà Nội, TP.HCM và các tỉnh lân cận). Hạn mức 20-200 triệu, kỳ hạn 6-60 tháng.
Nói thẳng: nếu hồ sơ bạn đủ điều kiện vay ngân hàng, gần như không có lý do gì chọn nơi lãi cao hơn. Đổi lại, xét duyệt chặt và không phải ai cũng đạt.
Đăng ký vay tín chấp VPBank online: Tìm hiểu & đăng ký →
2. Lotte Finance – công ty tài chính có giấy phép, hạn mức cao
Lotte Finance là Công ty Tài chính Tổng hợp TNHH MTV Lotte Việt Nam, 100% vốn Hàn Quốc (thuộc Lotte Card), được NHNN cấp phép từ tháng 9/2018 (Giấy phép số 102/GP-NHNN). Đây là đơn vị hợp pháp, phù hợp người cần hạn mức cao hoặc khó đạt chuẩn vay ngân hàng.
Điểm mạnh: hạn mức tới 500 triệu, kỳ hạn 6-60 tháng, giải ngân nhanh với hồ sơ đạt yêu cầu. Nhược điểm cần cân nhắc: là công ty tài chính, lãi suất cao hơn ngân hàng – xem kỹ mức lãi và tổng số tiền phải trả trong hợp đồng trước khi ký.
Đăng ký vay Lotte Finance: Tìm hiểu & đăng ký →
3. VietCredit – vay/thẻ vay nhỏ, duyệt online
VietCredit là công ty tài chính cổ phần được NHNN cấp phép (Giấy phép số 48/GP-NHNN), nổi bật ở sản phẩm khoản vay/thẻ vay tiêu dùng, duyệt online nhanh. Phù hợp người cần khoản vài chục triệu, hồ sơ đơn giản.
Vì là công ty tài chính, nguyên tắc vẫn giống Lotte: lãi cao hơn ngân hàng, nên chỉ vay đúng số cần và đọc kỹ điều khoản. Ưu điểm là ngưỡng tiếp cận thấp, hợp với người mới xây dựng lịch sử tín dụng.
Đăng ký vay VietCredit: Tìm hiểu & đăng ký →
4. Tima (gói TFast) – sàn kết nối, không phải bên cho vay
Cần nói rõ điều quan trọng nhất trước: Tima không phải đơn vị trực tiếp cho bạn vay tiền. Tima là nền tảng kết nối tài chính (P2P Lending) lớn tại Việt Nam, kết nối người vay với bên cho vay/đối tác giải ngân. Hồ sơ không đạt điều kiện của một bên, Tima có thể đẩy sang đối tác khác.
Gói TFast (triển khai từ 13/4/2026): hạn mức 20-80 triệu, không giữ đăng ký xe, quy trình 100% online, cho công dân 18-65 tuổi. Luồng: điền thông tin → nhận cuộc gọi xác nhận → thẩm định → giải ngân.
Điểm cần cân nhắc: vì là sàn kết nối, bên giải ngân cuối cùng và mức lãi có thể khác nhau tùy hồ sơ – xem rõ ai là bên cho vay và tổng chi phí trước khi ký. Điểm cộng đáng ghi nhận: Tima nêu rõ không thu bất kỳ khoản tiền nào trước khi giải ngân – đúng với quy tắc nhận diện đơn vị hợp pháp ở đầu bài.
Đăng ký qua Tima: Tìm hiểu & đăng ký →
Lãi suất thật và cách không bị “lãi phẳng” đánh lừa
Chỗ nhiều người mất tiền oan không phải vì chọn app sai, mà vì đọc sai con số lãi suất.
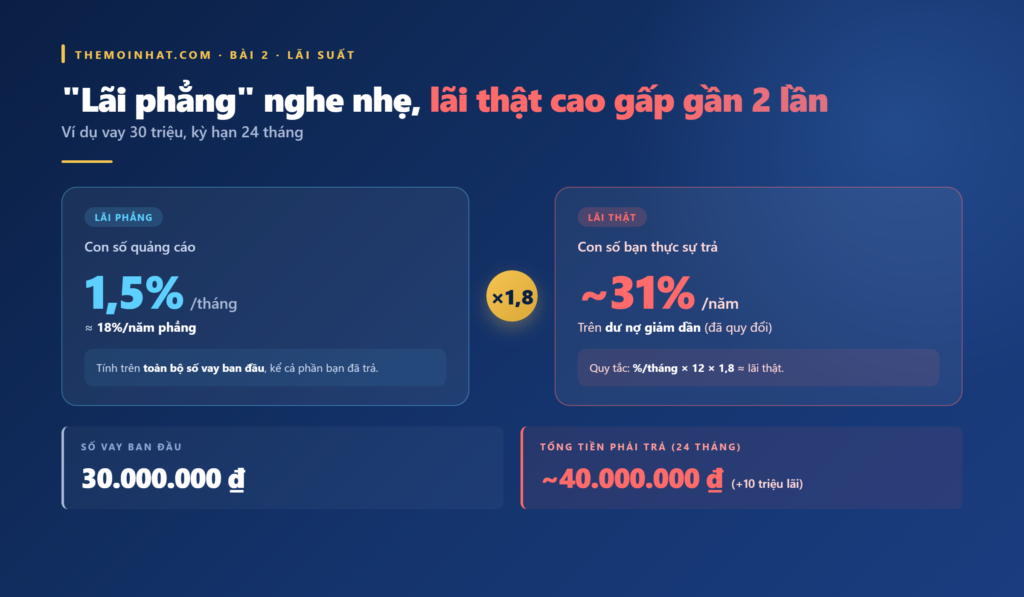
Có hai cách tính lãi. Lãi trên dư nợ giảm dần tính trên số tiền bạn thực sự còn nợ – càng trả bớt gốc, tiền lãi càng giảm; đây là cách minh bạch. Lãi phẳng (flat) tính trên toàn bộ số vay ban đầu suốt kỳ hạn, kể cả phần đã trả – con số “%/tháng” nghe rất nhẹ nhưng lãi thật cao hơn nhiều.
Quy tắc nhẩm dễ nhớ: lãi phẳng theo năm nhân khoảng 1,8 mới ra lãi thật (kỳ hạn quanh 24 tháng). “1,5%/tháng” nghe êm tai, quy ra khoảng 18%/năm phẳng ≈ 31-32%/năm thật.
Đưa về tiền cụ thể cho dễ hình dung: vay 30 triệu, kỳ hạn 24 tháng, ở mức lãi công ty tài chính phổ biến, tổng phải trả có thể lên tới khoảng 40 triệu – trả thêm chừng 10 triệu tiền lãi. Con số này chỉ hiện ra khi bạn nhìn tổng phải trả, không phải nhìn “%/tháng”.
Hai điều nữa cần biết:
- Bảo hiểm khoản vay không bắt buộc. Theo Điều 15 Thông tư 39/2016/TT-NHNN, đây là sản phẩm tự nguyện, thường 4-6% khoản vay. Bạn có quyền từ chối; đừng để ai nói “phải mua mới được giải ngân”.
- Luôn nhìn tổng số tiền phải trả ghi trong hợp đồng, không chỉ nhìn lãi suất tháng. Đơn vị hợp pháp bắt buộc hiển thị con số này.
Nên vay ngân hàng, công ty tài chính hay sàn kết nối?
Câu trả lời gọn: đủ điều kiện ngân hàng thì chọn ngân hàng. Lãi thấp hơn rõ rệt, bạn không phải trả cái giá của “duyệt dễ”.
Công ty tài chính (Lotte, VietCredit…) sinh ra cho nhóm khó vay ngân hàng: thu nhập tiền mặt, chưa có lịch sử tín dụng đẹp, cần giải ngân nhanh. Chọn nhóm này không sai – chỉ cần vào với con mắt tỉnh táo: vay đúng số cần, kỳ hạn vừa phải, trả đúng hạn để không nhảy nhóm nợ trên CIC.
Còn sàn kết nối như Tima hợp khi bạn muốn được “rải” hồ sơ tới nhiều bên cùng lúc – nhưng luôn kiểm tra bên giải ngân cuối cùng là ai và tổng chi phí bao nhiêu.
Đánh giá cá nhân: với người lần đầu vay, tôi luôn khuyên thử ngân hàng trước, kể cả khi biết khả năng bị từ chối cao hơn – vì một lần được ngân hàng duyệt sẽ mở ra lãi suất rẻ cho cả những lần sau.
Câu hỏi thường gặp
Làm sao biết một app vay tiền online có uy tín không?
Kiểm tra ba điều: app do ngân hàng hoặc công ty tài chính được NHNN cấp phép phát triển; lãi suất và phí công khai minh bạch trong app; và không thu bất kỳ khoản phí nào trước khi giải ngân. Thiếu một trong ba, hãy dừng lại.
App vay tiền online có báo nợ lên CIC không?
Có. Khi bạn vay từ ngân hàng hoặc công ty tài chính hợp pháp, khoản vay và lịch sử trả nợ đều được báo lên CIC. Trả đúng hạn giúp hồ sơ tín dụng đẹp lên; trễ hạn có thể khiến bạn bị chuyển nhóm nợ và khó vay về sau.
Đang có nợ xấu thì vay online được không?
Với ngân hàng thì gần như không. Một số công ty tài chính có thể xét nới hơn, nhưng hãy cảnh giác: app nào quảng cáo “nợ xấu vẫn vay được, duyệt 100%” đều đáng nghi. Cách bền vững là xử lý dứt khoản nợ cũ và chờ CIC cập nhật.
Vay online bao lâu thì nhận được tiền?
Tùy đơn vị và hồ sơ. Nhiều kênh duyệt tự động và giải ngân trong ngày, có nơi vài phút đến vài giờ với hồ sơ đạt yêu cầu. Nhưng “nhanh” không nên là tiêu chí duy nhất – lãi suất và tính hợp pháp quan trọng hơn tốc độ.
Tima có phải là bên cho tôi vay tiền không?
Không. Tima là sàn kết nối tài chính (P2P Lending), kết nối người vay với bên cho vay/đối tác giải ngân, chứ không trực tiếp cấp vốn. Khi vay qua Tima, hãy xác định rõ đơn vị nào thực sự giải ngân và điều kiện của họ.
Có bắt buộc mua bảo hiểm khi vay không?
Không. Theo Thông tư 39/2016/TT-NHNN, bảo hiểm khoản vay là tự nguyện. Bạn có quyền từ chối. Nếu bị ép “phải mua mới được giải ngân”, đó là dấu hiệu cần xem lại đơn vị cho vay.
Tóm lại
Ba điều đáng nhớ khi chọn app vay tiền online uy tín 2026:
- Quy tắc vàng chống lừa đảo: không đơn vị hợp pháp nào thu phí trước khi giải ngân.
- Biết mình vay của ai – ngân hàng (rẻ nhất, chọn trước nếu đủ điều kiện), công ty tài chính (dễ hơn, lãi cao hơn), hay sàn kết nối (Tima – không phải bên cho vay).
- Luôn nhìn tổng số tiền phải trả, không nhìn “%/tháng”; nhớ lãi phẳng nhân ~1,8 mới ra lãi thật.
Bước tiếp theo: trước khi vay, hãy tra điểm tín dụng CIC miễn phí để biết mình đang ở nhóm nợ nào; nếu phân vân giữa vay và mở thẻ, đọc Top thẻ tín dụng miễn phí thường niên 2026 để so sánh chi phí; còn nếu cần một khoản vay tín chấp cụ thể, xem điều kiện vay tín chấp VPBank.
Lưu ý minh bạch: Bài viết có chứa liên kết tiếp thị liên kết. Nếu bạn đăng ký vay qua các liên kết trong bài, TheMoiNhat có thể nhận một khoản hoa hồng – không ảnh hưởng đến lãi suất hay phí bạn phải trả. TheMoiNhat không giới thiệu tín dụng đen hay đơn vị chưa được Ngân hàng Nhà nước cấp phép. Số liệu tổng hợp tháng 9/2026 và có thể thay đổi – vui lòng kiểm tra trên trang chính thức trước khi quyết định.
Nguồn tham khảo
- Ngân hàng Nhà nước (sbv.gov.vn) – danh sách tổ chức tín dụng/công ty tài chính được cấp phép; Nghị định 94/2025/NĐ-CP về cơ chế thử nghiệm P2P Lending; Thông tư 39/2016/TT-NHNN (Điều 15, bảo hiểm khoản vay tự nguyện)
- CIC (cic.gov.vn) – cơ chế báo cáo lịch sử tín dụng, cách tra cứu
- VPBank – điều kiện, hạn mức, kỳ hạn vay tín chấp
- Lotte Finance – Giấy phép 102/GP-NHNN, sản phẩm vay tiêu dùng
- VietCredit – Giấy phép 48/GP-NHNN, khoản vay/thẻ vay
Về tác giả
Bế Văn Duy – Tác giả TheMoiNhat
Mọi số liệu trong bài đều được tôi tự kiểm tra và cập nhật từ trang chính thức của ngân hàng liên quan hoặc Ngân hàng Nhà nước trước khi đăng.
Pingback: Vay Ngân Hàng Hay Công Ty Tài Chính 2026: So Sánh Thật
Pingback: Vay Tiêu Dùng Cho Người Mới Đi Làm: Lãi Suất Thật 2026