
Trả lời ngắn: Nếu bạn muốn một chiếc thẻ tín dụng dễ mở và thật sự là thẻ tín dụng miễn phí thường niên 2026, đáng cân nhắc nhất năm 2026 là Liobank (OCB) thẻ 2in1 – miễn phí thường niên, hoàn tiền tới 10% (tối đa 500.000đ/tháng), miễn lãi tới 62 ngày; cùng nhóm thẻ VIB Online Plus 2in1 (không cần chứng minh thu nhập), HDBank và VPBank. Điều kiện chung để duyệt: không có nợ xấu trên CIC, có CCCD gắn chip và đủ tuổi (thường 22 tuổi trở lên).
Nếu bạn chỉ cần câu trả lời, đoạn trên là đủ. Phần còn lại dành cho người sắp thật sự bấm nút đăng ký – vì chỗ mất tiền của thẻ tín dụng nằm ở những dòng phí mà chữ “miễn phí thường niên” không nhắc tới.
Mục lục
- Thẻ “dễ mở” và “miễn phí thường niên” thật ra nghĩa là gì?
- Bảng so sánh nhanh 4 thẻ
- 4 thẻ tín dụng dễ mở, phí thấp đáng cân nhắc 2026
- Những khoản phí mà “miễn phí thường niên” không nói cho bạn
- Chọn thẻ nào theo nhu cầu của bạn
- Câu hỏi thường gặp
- Tóm lại
Thẻ tín dụng dễ mở và “miễn phí thường niên” thật ra nghĩa là gì?
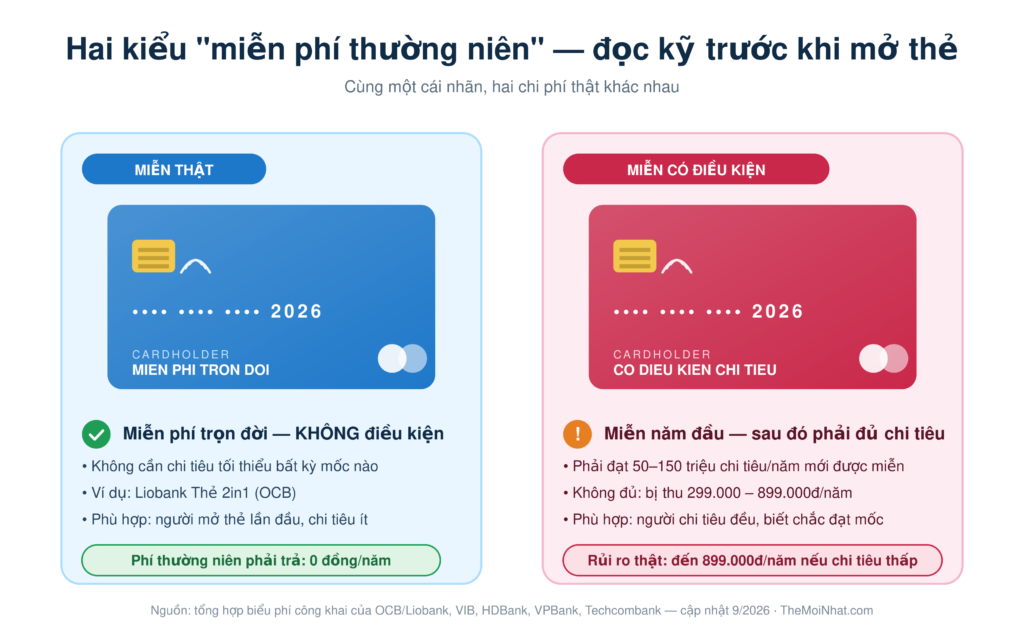
Hãy tưởng tượng hai lời mời. Người thứ nhất bảo: “Thẻ này miễn phí thường niên trọn đời, không kèm điều kiện.” Người thứ hai cũng nói “miễn phí thường niên” – nhưng đọc kỹ phần chữ nhỏ thì hóa ra bạn phải chi tiêu đủ 50-150 triệu đồng mỗi năm mới được miễn, không đủ thì bị thu vài trăm nghìn.
Cả hai đều gắn nhãn “miễn phí thường niên”. Nhưng chỉ một trong hai là miễn thật.
Đây là chỗ nhiều bài viết trên mạng nói không rõ. Trên thị trường 2026 có hai kiểu:
- Miễn phí thường niên trọn đời, không điều kiện – bạn không phải chi tiêu gì cũng không mất phí. Liobank là ví dụ cam kết kiểu này.
- Miễn phí thường niên có điều kiện chi tiêu – thường là miễn năm đầu, các năm sau phải đạt mốc chi tiêu (phổ biến 50-150 triệu/năm) mới được miễn; không đạt thì bị thu phí, có thẻ tới 499.000-899.000đ/năm.
Còn “dễ mở” không có nghĩa là “chắc chắn được duyệt”. Không tổ chức nào duyệt 100%. Nhưng có những dòng thẻ đặt điều kiện thấp hơn hẳn phần còn lại:
- Đăng ký 100% online qua app, định danh bằng CCCD gắn chip (eKYC), không cần lên quầy.
- Một số dòng không yêu cầu chứng minh thu nhập (sao kê lương, hợp đồng lao động), mà xét dựa trên lịch sử tín dụng và dữ liệu khác.
- Dạng thẻ 2in1 (gộp thẻ tín dụng và thẻ ghi nợ) thường mở nhanh, cấp hạn mức linh hoạt.
Nhưng dù dễ đến đâu, có một điều kiện gần như bắt buộc ở mọi nơi: bạn không được có nợ xấu trên CIC tại thời điểm đăng ký. Nếu chưa rõ mình có nợ xấu hay không, hãy tự tra CIC trước khi nộp hồ sơ – vì mỗi lần bị từ chối đều để lại dấu vết truy vấn.
Bảng so sánh nhanh 4 thẻ tín dụng miễn phí thường niên 2026
| Thẻ | Phí thường niên | Điểm mạnh nổi bật | Ai nên cân nhắc |
|---|---|---|---|
| Liobank Thẻ 2in1 (OCB) | Miễn, không điều kiện | Hoàn tiền tới 10% (tối đa 500k/tháng), miễn lãi tới 62 ngày, mở nhanh trên app | Người trẻ, lần đầu mở thẻ, muốn thẻ hoàn toàn miễn phí duy trì |
| VIB Online Plus 2in1 | Có điều kiện tùy dòng | Không cần chứng minh thu nhập, duyệt online | Người khó chứng minh thu nhập, freelancer |
| HDBank thẻ tín dụng | Tùy dòng thẻ | Mở qua app HDBank, nhiều ưu đãi hoàn tiền, dòng cao cấp có phòng chờ sân bay | Người đã có tài khoản HDBank, cần thẻ đa dụng |
| VPBank thẻ tín dụng | Tùy dòng thẻ | Hệ sinh thái số lớn, nhiều dòng thẻ hoàn tiền | Người muốn thẻ gắn với app ngân hàng số VPBank |
Số liệu tổng hợp tháng 9/2026 từ trang chính thức của OCB/Liobank, VIB, HDBank, VPBank. Phí thường niên và ưu đãi thay đổi theo từng dòng thẻ và từng đợt chương trình – kiểm tra lại trên trang chính thức trước khi đăng ký.
4 thẻ tín dụng miễn phí thường niên, dễ mở nhất 2026
1. Liobank Thẻ 2in1 (OCB) – lựa chọn “miễn phí thật” cho người mới
Liobank là ngân hàng số do OCB (Ngân hàng Phương Đông) ra mắt, hướng tới khách trẻ. Trong nhóm thẻ tín dụng miễn phí thường niên 2026, đây là cái tên đáng chú ý nhất với người lần đầu mở thẻ. Sản phẩm cốt lõi là thẻ 2in1 – một tấm thẻ gộp cả chức năng tín dụng (chi tiêu trước, trả sau) và ghi nợ (dùng tiền có sẵn trong tài khoản).
Vì sao nó hợp với người lần đầu mở thẻ:
- Miễn phí thường niên cùng nhiều loại phí khác (phí mở tài khoản, phí phát hành thẻ, phí chuyển tiền) – theo công bố của OCB.
- Hoàn tiền tới 10%, tối đa 500.000đ/tháng cho tổng giao dịch trong tháng.
- Miễn lãi tới 62 ngày – dài hơn mức phổ biến 45-55 ngày của nhiều thẻ khác.
- Mở nhanh trên app, nhận thẻ phi vật lý ngay sau khi đăng ký thành công, hạn mức có thể tới hàng trăm triệu tùy hồ sơ.
Nhược điểm cần biết: hoàn tiền cao thường áp cho một số danh mục chi tiêu được chọn chứ không phải mọi giao dịch, và có mức trần theo tháng. Nếu bạn rút tiền mặt từ hạn mức tín dụng, phí là 4% số tiền rút và bị tính lãi ngay – đây không phải khoản để rút tiền mặt.
2. VIB – nhóm thẻ dễ duyệt, có dòng không cần chứng minh thu nhập
VIB (Ngân hàng Quốc Tế) có dải thẻ khá rộng, trong đó vài dòng nổi tiếng là dễ tiếp cận:
- VIB Online Plus 2in1: mở online tại nhà, điểm hút là không cần chứng minh thu nhập – phù hợp người khó xuất trình sao kê lương.
- VIB Cashback: thiên về hoàn tiền cho chi tiêu hằng ngày.
- VIB Family Link: chính sách phí dễ tiếp cận, thẻ phụ giảm 50% phí trọn đời khi liên kết vợ/chồng đúng điều kiện.
- VIB Ivy Card: thiết kế cho gen Z và nhóm sinh viên, hạn mức thường thấp – nhưng chính vì thấp nên dễ mở với người mới đi làm.
Đây là nhóm thẻ tôi hay gợi ý cho người bị từ chối ở nơi khác vì “không đủ hồ sơ thu nhập”. Đổi lại, hãy đọc kỹ điều kiện miễn phí thường niên của từng dòng: một số dòng miễn năm đầu, năm sau cần đạt mốc chi tiêu.
Tìm hiểu & mở thẻ VIB online: Đăng ký thẻ tín dụng VIB →
3. HDBank thẻ tín dụng – thẻ đa dụng, mở qua app
HDBank là ngân hàng thương mại cổ phần hoạt động hơn 35 năm. Thẻ tín dụng HDBank cho phép chi tiêu trước – trả sau, thanh toán tại các điểm chấp nhận Visa/Mastercard, kèm nhiều chương trình hoàn tiền và ưu đãi mua sắm, ăn uống. Các dòng cao cấp có thêm quyền lợi như bảo hiểm du lịch, ưu đãi phòng chờ sân bay.
Quy trình mở khá gọn: tải app HDBank → đăng ký mở thẻ → định danh eKYC bằng CCCD → ký hợp đồng điện tử → kích hoạt thẻ. Lưu ý bước kích hoạt: thẻ chỉ hoàn tất khi bạn kích hoạt thành công, nên đừng bỏ dở giữa chừng.
Nhược điểm: phí thường niên phụ thuộc từng dòng thẻ, không phải dòng nào cũng miễn – hãy xem biểu phí của đúng dòng bạn định mở.
Mở thẻ tín dụng HDBank trên app: Đăng ký thẻ HDBank →
4. VPBank thẻ tín dụng – gắn với hệ sinh thái số
VPBank (Ngân hàng Việt Nam Thịnh Vượng, thành lập 1993) có nhiều dòng thẻ tín dụng, trong đó có dòng thiên về hoàn tiền và luồng mở thẻ online. Điểm cộng là hệ sinh thái ngân hàng số VPBank NEO khá lớn, tiện quản lý chi tiêu ngay trên app. Luồng thẻ online của VPBank thường áp dụng cho khách 23-65 tuổi.
Với thẻ cứng, bạn cần kích hoạt và phát sinh giao dịch chi tiêu đầu tiên trong vòng 90 ngày kể từ ngày phát hành – nếu bạn muốn khoản đăng ký được ghi nhận hợp lệ, đừng để thẻ “nằm im” quá thời hạn này.
Mở thẻ tín dụng VPBank online: Đăng ký thẻ VPBank →
Những khoản phí mà “miễn phí thường niên” không nói cho bạn

Chọn được thẻ miễn phí thường niên là tiết kiệm được vài trăm nghìn mỗi năm. Nhưng đó thường không phải chỗ thẻ tín dụng “ăn” tiền của bạn. Bốn khoản dưới đây mới là nơi nhiều người mất tiền mà không để ý:
- Phí rút tiền mặt: rút tiền từ thẻ tín dụng thường mất 3-4% số tiền rút (Liobank là 4% khi rút từ hạn mức tín dụng), và bị tính lãi ngay từ ngày rút – không có ưu đãi miễn lãi. Rút 10 triệu là mất ngay khoảng 300.000-400.000đ, chưa kể lãi. Quy tắc dễ nhớ: thẻ tín dụng để quẹt, không phải để rút tiền mặt.
- Cái bẫy “thanh toán tối thiểu”: mỗi kỳ sao kê, ngân hàng cho phép trả tối thiểu (thường khoảng 5% dư nợ). Nghe nhẹ, nhưng nếu chỉ trả tối thiểu thì toàn bộ phần còn lại bị tính lãi 20-40%/năm từ ngày giao dịch. Trả đủ đúng hạn → lãi gần như 0đ. Trả tối thiểu → bạn đang vay tiêu dùng lãi cao mà không hay.
- Phí chuyển đổi ngoại tệ: khi mua hàng nước ngoài hoặc thanh toán bằng USD, thường có phí chuyển đổi ~2-4% tùy thẻ.
- Phí và lãi phạt chậm trả: trả trễ vừa bị phí phạt, vừa có thể bị nhảy nhóm nợ trên CIC – ảnh hưởng khả năng vay/mở thẻ sau này.
Nói cách khác: một chiếc thẻ miễn phí thường niên nhưng bị dùng sai cách vẫn có thể đắt hơn một chiếc thẻ có phí mà dùng đúng.
Chọn thẻ tín dụng miễn phí thường niên nào theo nhu cầu của bạn
- Bạn mở thẻ lần đầu, muốn chắc chắn không mất phí duy trì: ưu tiên loại miễn phí thường niên trọn đời không điều kiện, ví dụ Liobank 2in1.
- Bạn khó chứng minh thu nhập (freelancer, mới đi làm, thu nhập tiền mặt): cân nhắc dòng không yêu cầu chứng minh thu nhập như VIB Online Plus 2in1.
- Bạn chi tiêu nhiều online, muốn hoàn tiền: xem các dòng thẻ hoàn tiền (Liobank, VIB Cashback, HDBank, VPBank), nhưng đọc kỹ mức trần hoàn tiền/tháng và danh mục được hoàn, vì phần lớn không hoàn cho mọi giao dịch.
- Bạn là sinh viên/gen Z, cần thẻ hạn mức nhỏ để tập dùng: dòng dành cho nhóm trẻ như VIB Ivy Card dễ mở hơn, hạn mức thấp cũng là cách kiểm soát chi tiêu.
Câu hỏi thường gặp
Thẻ tín dụng miễn phí thường niên có thật sự miễn phí không?
Có, nhưng cần phân biệt hai kiểu: miễn trọn đời không điều kiện (không phải chi tiêu gì cũng được miễn) và miễn có điều kiện chi tiêu (phải đạt mốc chi tiêu năm, phổ biến 50-150 triệu/năm, không đạt thì bị thu phí). Hãy đọc kỹ điều kiện của đúng dòng thẻ bạn định mở.
Mở thẻ tín dụng có cần chứng minh thu nhập không?
Không phải lúc nào cũng cần. Một số dòng thẻ, ví dụ VIB Online Plus 2in1, cho phép mở online mà không yêu cầu sao kê lương, xét dựa trên lịch sử tín dụng và dữ liệu khác. Tuy nhiên tổ chức phát hành vẫn có toàn quyền phê duyệt hoặc từ chối.
Đang có nợ xấu CIC thì mở thẻ được không?
Rất khó. Hầu hết ngân hàng và công ty tài chính yêu cầu khách không có nợ xấu trên CIC tại thời điểm đăng ký. Nếu bạn từng chậm trả, nên tra CIC, xử lý dứt điểm khoản nợ và chờ lịch sử cập nhật lại trước khi nộp hồ sơ.
Bao lâu thì có thẻ để dùng?
Với thẻ mở online, bạn thường nhận được thẻ phi vật lý (dùng cho thanh toán trực tuyến) ngay sau khi đăng ký và được duyệt hạn mức. Thẻ cứng giao sau, tùy đơn vị. Nhớ kích hoạt thẻ để hoàn tất – nhiều người quên bước này.
Rút tiền mặt từ thẻ tín dụng có bị tính phí không?
Có, và khá đắt. Phí rút tiền mặt phổ biến 3-4% số tiền rút, đồng thời bị tính lãi ngay từ ngày rút, không có thời gian miễn lãi như khi quẹt thanh toán. Chỉ nên rút khi thật sự cần và hiểu rõ chi phí.
Nên mở mấy thẻ tín dụng một lúc?
Với người mới, một thẻ là đủ để tập thói quen trả đúng hạn. Mở nhiều thẻ cùng lúc vừa khó quản lý ngày sao kê, vừa dễ tạo nhiều truy vấn tín dụng trong thời gian ngắn, không có lợi cho hồ sơ.
Tóm lại
Ba điều đáng nhớ:
- “Miễn phí thường niên” có hai kiểu – hỏi rõ là trọn đời không điều kiện hay có điều kiện chi tiêu trước khi mở.
- Trong các thẻ tín dụng miễn phí thường niên 2026, với người mới Liobank 2in1 là lựa chọn miễn phí thật đáng cân nhắc; ai khó chứng minh thu nhập thì xem VIB Online Plus 2in1.
- Tiền thẻ tín dụng “ăn” bạn không nằm ở phí thường niên, mà ở phí rút tiền mặt và bẫy trả tối thiểu – trả đủ, đúng hạn là cách rẻ nhất để dùng thẻ.
Bước tiếp theo: trước khi nộp hồ sơ, hãy tra điểm tín dụng CIC miễn phí để chắc mình không vướng nợ xấu; nếu bạn thích tự làm, xem hướng dẫn cách mở thẻ tín dụng online. Còn nếu bạn đang cần một khoản tiền mặt chứ không phải thẻ để quẹt, đọc bài Top app vay tiền online uy tín 2026 để không nhầm sang tín dụng đen. Còn nếu vẫn phân vân nên chọn thẻ tín dụng miễn phí năm đầu nào cho hợp với mình, xem thêm 6 câu hỏi cần trả lời trước khi chọn thẻ tín dụng miễn phí năm đầu.
Lưu ý minh bạch: Bài viết có chứa liên kết tiếp thị liên kết. Nếu bạn mở thẻ qua các liên kết trong bài, TheMoiNhat có thể nhận một khoản hoa hồng – không ảnh hưởng đến phí hay lãi bạn phải trả. Khi đăng lên website, các link sản phẩm này sẽ được gắn thuộc tính
rel="sponsored noopener". TheMoiNhat không giới thiệu tín dụng đen hay đơn vị chưa được Ngân hàng Nhà nước cấp phép. Số liệu tổng hợp tháng 9/2026 và có thể thay đổi – vui lòng kiểm tra trên trang chính thức trước khi quyết định.
Nguồn tham khảo
- OCB / Liobank – trang chính thức (đặc điểm thẻ 2in1, hoàn tiền, miễn lãi, phí rút tiền)
- VIB – trang chính thức (thẻ Family Link, Ivy Card, Online Plus 2in1, Cashback)
- HDBank – trang chính thức (đặc điểm và quy trình mở thẻ)
- VPBank – trang chính thức (dòng thẻ, luồng mở thẻ online)
- CIC (cic.gov.vn) và Ngân hàng Nhà nước – điều kiện không nợ xấu, cách tra cứu
Về tác giả
Bế Văn Duy – Tác giả TheMoiNhat
Tôi tự mở thẻ tín dụng đầu tiên năm 2023, sau 2 lần bị từ chối. Đó là lúc tôi bắt đầu tìm hiểu nghiêm túc về thẻ tín dụng và các kiến thức tài chính liên quan. Từ năm 2024 đến nay, tôi làm tiếp thị liên kết và các công việc phải nghiên cứu thông tin về tín dụng và vay vốn – và ghi lại toàn bộ quá trình tìm hiểu đó tại TheMoiNhat.com. Mọi số liệu trong bài đều được tôi tự kiểm tra và cập nhật từ trang chính thức của ngân hàng liên quan hoặc Ngân hàng Nhà nước trước khi đăng.
Muốn mở thẻ VPBank? Xem hướng dẫn cách mở thẻ tín dụng VPBank online 2026 từng bước.
Pingback: Hủy Thẻ Tín Dụng: Quy Trình Đúng + Phí + Ảnh Hưởng CIC 2026
Pingback: Trả Nợ Vay Trước Hạn 2026: Phí Bao Nhiêu + Khi Nào Nên Trả
Pingback: Thanh Toán Tối Thiểu Thẻ Tín Dụng: Cách Thoát Bẫy Lãi 2026
Pingback: Trả Góp 0% Qua Thẻ Tín Dụng 2026: Hướng Dẫn + Phí Ẩn Cần Biết
Pingback: Cách Kiếm Tiền Affiliate Marketing Cho Người Mới 2026