
Đây là hướng dẫn cách chọn thẻ tín dụng miễn phí năm đầu đúng — bằng checklist 6 câu hỏi thật, không phải danh sách quảng cáo.
Trả lời ngắn: Có nên, nhưng chỉ khi bạn đọc kỹ 3 điều trước: (1) ưu đãi là miễn ngay hay hoàn sau khi đạt doanh số, (2) phí năm thứ hai là bao nhiêu nếu không đạt điều kiện, (3) bạn có phải chi tiêu thêm chỉ để đạt mốc miễn phí không. Nếu chi tiêu đều 3–10 triệu/tháng, gần như thẻ nào cũng miễn được năm 2. Nếu dùng thẻ ít, ưu tiên thẻ có phí năm sau thấp thay vì chạy theo “miễn phí năm đầu” rồi năm sau bất ngờ bị trừ phí.
Nếu bạn chỉ cần câu trả lời, đoạn trên là đủ. Phần còn lại dành cho người sắp đăng ký thật — đặc biệt nếu bạn từng bị thu phí “bất ngờ” ở năm thứ hai như mình.
- “Miễn phí năm đầu” thực ra là 3 kiểu khác nhau
- 6 câu hỏi phải trả lời trước khi chọn
- So sánh cách xét phí thường niên của một số ngân hàng
- Cách chọn thẻ theo mức chi tiêu
- Ví dụ tính nhanh: ưu đãi có đáng đánh đổi không
- 5 lỗi khiến người dùng “miễn phí” mà vẫn tốn tiền
- Checklist trước khi đăng ký
- Câu hỏi thường gặp
Bước 1 trong cách chọn thẻ tín dụng miễn phí năm đầu: hiểu 3 kiểu miễn phí khác nhau
Mình tự mở thẻ tín dụng đầu tiên năm 2023 vì thấy quảng cáo “miễn phí năm đầu”, rồi bất ngờ khi sang năm thứ hai bị trừ 299.000đ mà không hiểu vì sao — lúc đó mới lục lại thể lệ mới biết mình không đạt điều kiện chi tiêu. Sau này tìm hiểu kỹ mới rõ: “miễn phí năm đầu” trên quảng cáo có thể là một trong 3 kiểu hoàn toàn khác nhau, và nhân viên tư vấn hiếm khi nói rõ ngay bạn đang gặp kiểu nào.
- Miễn ngay khi phát hành: không thu phí năm đầu theo chính sách sản phẩm/chương trình.
- Hoàn phí sau khi đạt điều kiện: ngân hàng thu phí rồi hoàn lại nếu bạn đạt giao dịch, mức chi tiêu hoặc điều kiện khác.
- Miễn phí năm tiếp theo: bạn phải đạt mức chi tiêu trong năm sử dụng để được miễn phí kỳ kế tiếp.
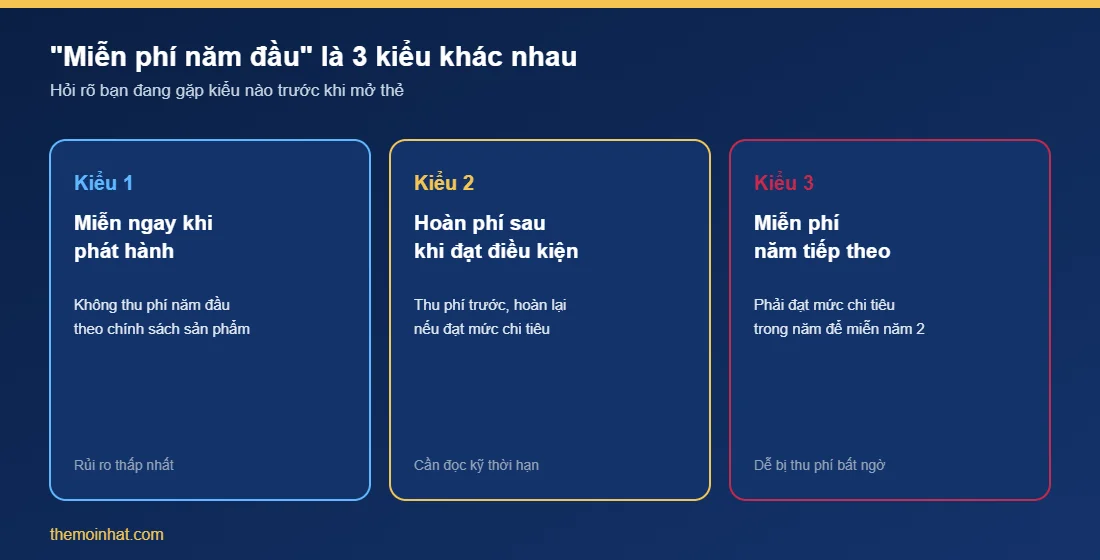
Ba kiểu này hoàn toàn khác nhau. Trước khi mở thẻ, hãy hỏi hoặc đọc thể lệ để biết bạn thuộc kiểu nào, thời hạn thực hiện, giao dịch nào được tính và lúc nào tiền hoàn/miễn phí được ghi nhận.
6 câu hỏi phải trả lời trước khi chọn thẻ tín dụng miễn phí năm đầu
Đây là phần lõi của cách chọn thẻ tín dụng miễn phí năm đầu: trả lời đủ 6 câu hỏi dưới đây trước khi đặt bút ký hồ sơ.
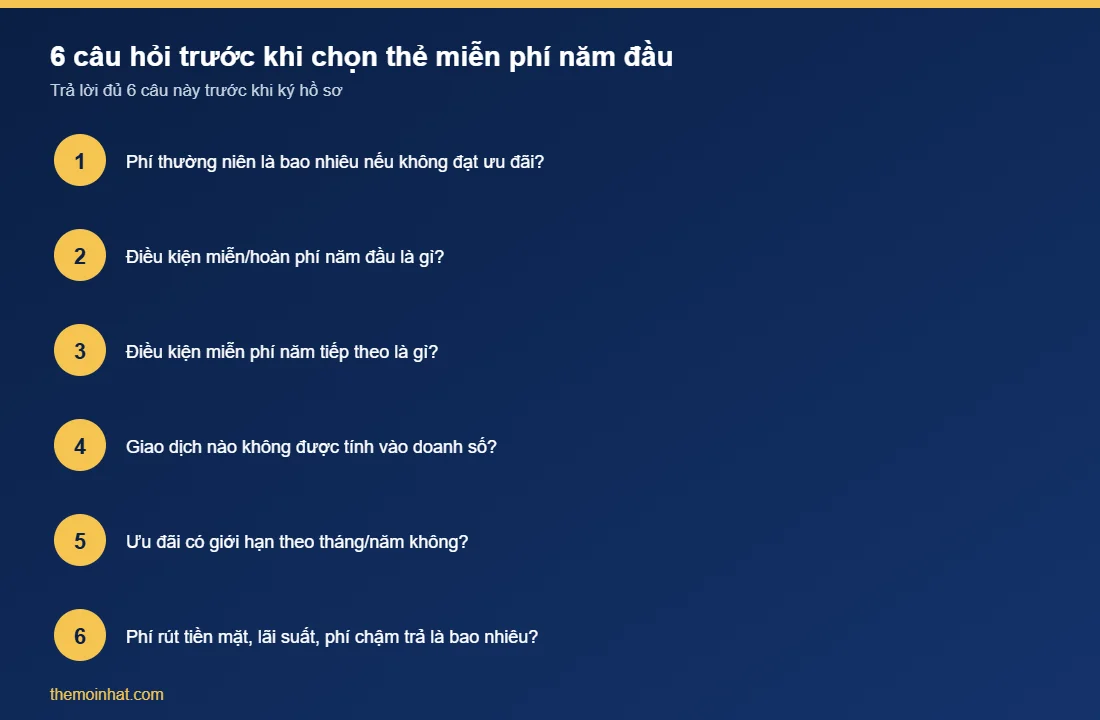
- Phí thường niên của thẻ chính là bao nhiêu nếu không đạt ưu đãi?
- Điều kiện miễn/hoàn phí năm đầu là gì?
- Điều kiện miễn phí năm tiếp theo là gì?
- Giao dịch nào không được tính vào doanh số xét ưu đãi?
- Ưu đãi/hoàn tiền có giới hạn theo tháng hoặc năm không?
- Phí rút tiền mặt, lãi suất và phí chậm thanh toán là bao nhiêu?
Nếu chưa chắc hồ sơ của mình đủ điều kiện, kiểm tra trước qua cách kiểm tra CIC miễn phí trên điện thoại<\/a>. Nếu đã từng bị từ chối mở thẻ trước đây, xem 5 lý do bị từ chối mở thẻ tín dụng và cách khắc phục<\/a> để biết cách sửa trước khi nộp lại.<\/p>So sánh cách xét phí thường niên của một số ngân hàng
| Ngân hàng | Thông tin đáng chú ý | Phù hợp với ai |
|---|---|---|
| Techcombank | Một số dòng thẻ có thể được miễn phí thường niên theo điều kiện chi tiêu hoặc hạng hội viên; mức phí và điều kiện khác nhau theo từng thẻ. | Người sẵn sàng đọc kỹ điều kiện của thẻ cụ thể, không chọn chỉ theo nhãn “miễn phí”. |
| VIB | Chương trình hiện hành công bố điều kiện miễn phí năm tiếp theo theo tổng chi tiêu hợp lệ và từng dòng thẻ. Thẻ VIB Financial Free miễn năm đầu, miễn năm 2 nếu chi ≥12 triệu/năm. | Người chi tiêu đều, có thể đạt ngưỡng bằng các khoản mua sắm vốn có. |
| VPBank | Biểu phí nêu điều kiện miễn phí năm đầu/năm tiếp theo khác nhau theo từng dòng thẻ. | Người đã chọn đúng sản phẩm và xác định chắc điều kiện áp dụng tại thời điểm mở. |
Thông tin trong bảng chỉ định hướng cách kiểm tra, không phải bảng xếp hạng hay bảo đảm ưu đãi. Phí và thể lệ thay đổi theo thời kỳ; hãy mở trang chính thức trước lúc đăng ký: Techcombank, VIB, VPBank — cập nhật tháng 9/2026.
Ví dụ: một thẻ hoàn phí năm đầu sau khi bạn chi tiêu 3 triệu đồng trong 30 ngày. Nếu 3 triệu đồng là khoản mua sắm bạn đã dự định thực hiện, ưu đãi có ích. Nhưng nếu bạn mua thêm chỉ để đạt mốc, số tiền chi thêm thường lớn hơn lợi ích từ phí được hoàn. Đây là ví dụ minh họa, không phải điều kiện của thẻ cụ thể — quy tắc chung là: chỉ dùng thẻ cho khoản chi bạn có khả năng trả đủ khi sao kê đến hạn.
Cách chọn thẻ theo mức chi tiêu
Bạn chi dưới 3 triệu đồng/tháng bằng thẻ
Đừng ép bản thân đạt điều kiện doanh số cao. Ưu tiên phí năm sau thấp, điều kiện miễn phí dễ hiểu và ứng dụng có nhắc sao kê. Một thẻ ít ưu đãi nhưng không gây áp lực chi tiêu tốt hơn thẻ hoàn tiền cao mà bạn không thể dùng đúng cách.
Bạn chi 3–10 triệu đồng/tháng
So sánh tỷ lệ hoàn tiền thực nhận sau giới hạn theo tháng, theo nhóm ngành và phí thường niên. Chọn thẻ có nhóm ưu đãi trùng với chi tiêu thực tế như siêu thị, ăn uống hoặc online.
Bạn chi nhiều và đều
Bạn có thể cân nhắc thẻ có phí cao hơn nếu giá trị hoàn tiền, điểm thưởng hoặc lợi ích du lịch thực sự vượt phí. Cần lưu riêng thể lệ ưu đãi để tránh các giao dịch không được tính.
Ví dụ tính nhanh: ưu đãi có đáng đánh đổi không
Đây là phép tính mình hay dùng khi cân nhắc một thẻ mới: giả sử thẻ hoàn phí năm đầu 299.000đ nếu chi tiêu đạt 3 triệu đồng trong 30 ngày đầu, và mức chi tiêu bình thường của bạn chỉ khoảng 1,5 triệu/tháng.
- Nếu bạn vốn dĩ sẽ chi 3 triệu trong tháng đó (mua đồ dùng đã lên kế hoạch, thanh toán hóa đơn định kỳ…), khoản hoàn 299.000đ là lợi ích thật — không tốn thêm gì.
- Nếu bạn phải mua thêm 1,5 triệu đồng hàng hóa không cần thiết chỉ để chạm mốc 3 triệu, bạn đang đổi 1,5 triệu tiền thật lấy 299.000đ phí được hoàn — lỗ ròng khoảng 1,2 triệu đồng, chưa kể rủi ro không trả hết dư nợ đúng hạn.
Quy tắc đơn giản: trước khi chốt mở thẻ vì ưu đãi miễn phí năm đầu, thử liệt kê những khoản bạn chắc chắn sẽ chi trong 30 ngày tới. Nếu tổng đã gần hoặc vượt mức yêu cầu, ưu đãi đáng lấy. Nếu phải nghĩ ra khoản chi mới, phần chênh lệch đó gần như luôn đắt hơn khoản phí bạn đang cố tránh.
Muốn xem thẻ cụ thể đang miễn phí thường niên thật (không chỉ năm đầu)? Xem bài Top 4 thẻ tín dụng miễn phí thường niên 2026 — danh sách thẻ mình đã đối chiếu biểu phí gốc. Trong đó VIB Financial Free là thẻ mình đang dùng thật từ 2023: miễn phí năm đầu, và miễn năm 2 nếu chi đủ 12 triệu/năm — ngưỡng mà hầu hết người chi thẻ đều đạt được (~1 triệu/tháng).
5 lỗi khiến người dùng “miễn phí” mà vẫn tốn tiền
- Không đọc điều kiện hoàn phí và thời hạn hoàn.
- Chỉ thanh toán mức tối thiểu thay vì toàn bộ dư nợ sao kê.
- Rút tiền mặt từ thẻ để chạy doanh số.
- Chi tiêu thêm chỉ để đạt mốc ưu đãi.
- Quên phí thường niên và ngày đến hạn thanh toán trong năm sau.
⚠ Đánh giá cá nhân: lỗi số 3 chính là lỗi mình từng mắc lần đầu — rút 2 triệu tiền mặt từ thẻ tưởng tính vào doanh số xét miễn phí, cuối cùng vừa mất phí rút (~4%, khoảng 80.000đ), vừa bị tính lãi ngay từ ngày rút, mà giao dịch đó còn không được tính vào điều kiện miễn phí năm sau. Một lần rút tiền mặt “để chạy doanh số” có thể khiến bạn lỗ hơn cả khoản phí thường niên đang cố tránh.
Checklist cách chọn thẻ tín dụng miễn phí năm đầu trước khi đăng ký
- [ ] Tôi đã xem biểu phí và thể lệ trên website chính thức.
- [ ] Tôi biết ưu đãi là miễn ngay hay hoàn sau khi chi tiêu.
- [ ] Tôi biết phí năm sau và điều kiện được miễn.
- [ ] Tôi không phải mua thêm chỉ để đạt doanh số.
- [ ] Tôi có thể thanh toán toàn bộ dư nợ sao kê đúng hạn.
- [ ] Tôi đã bật nhắc ngày sao kê/ngày đến hạn.
Kết luận: cách chọn thẻ tín dụng miễn phí năm đầu trong một câu
Thẻ tín dụng miễn phí năm đầu chỉ đáng mở khi ưu đãi không khiến bạn chi tiêu quá nhu cầu và chi phí từ năm sau vẫn phù hợp. Hãy coi phí thường niên là một khoản cần đổi lấy giá trị sử dụng thực tế; nếu không đổi được nhiều hơn khoản phí, hãy chọn thẻ đơn giản hơn. Nếu bạn cũng đang lo về điểm tín dụng trước khi nộp hồ sơ, xem thêm điểm CIC bao nhiêu là tốt và cách tính lãi thẻ tín dụng để tránh bị tính lãi oan sau khi mở thẻ.
Một lưu ý ngoài lề: trong lúc chờ xét duyệt thẻ, nếu ai mời vay nhanh qua app không rõ nguồn gốc, hãy cảnh giác — xem 5 dấu hiệu app vay tiền lừa đảo<\/a>.<\/p> Có thể có, nhưng cần đọc đúng điều kiện. Một số thẻ được miễn phí thường niên ngay khi phát hành; một số khác chỉ hoàn phí sau khi bạn kích hoạt và chi tiêu đạt mức yêu cầu. Ngoài phí thường niên, bạn vẫn có thể phải trả lãi, phí chậm thanh toán, phí rút tiền mặt nếu phát sinh. Có thể có — đây là phần cần kiểm tra kỹ nhất trước khi đăng ký. Một số thẻ miễn phí năm tiếp theo nếu đạt mức chi tiêu nhất định trong năm đầu; nếu không đạt, ngân hàng sẽ thu phí theo biểu phí của thẻ. Không nên. Miễn phí năm đầu chỉ là ưu đãi ngắn hạn. Nên chọn thẻ khi ưu đãi phù hợp với khoản chi tiêu thực tế, phí từ năm sau chấp nhận được và bạn có thể thanh toán toàn bộ dư nợ sao kê đúng hạn. Không nên. Rút tiền mặt từ thẻ tín dụng thường có phí (khoảng 3–4%) và bị tính lãi ngay từ ngày rút, không có thời gian miễn lãi như chi tiêu thường. Giao dịch rút tiền mặt cũng thường không được tính vào doanh số xét ưu đãi hoặc miễn phí thường niên. Có thể. Nếu thẻ còn hiệu lực, phí thường niên vẫn có thể được thu theo biểu phí, kể cả khi bạn ít hoặc không chi tiêu. Nếu không còn nhu cầu dùng, hãy kiểm tra điều kiện hủy thẻ và bảo đảm đã thanh toán hết dư nợ, lãi, phí trước khi yêu cầu đóng thẻ. Ngay khi kích hoạt thẻ, lưu ngày chốt sao kê và ngày đến hạn vào lịch điện thoại. Đặt nhắc trước 3–5 ngày và ưu tiên thanh toán toàn bộ dư nợ sao kê thay vì chỉ trả mức tối thiểu — trả tối thiểu vẫn bị tính lãi trên phần dư nợ còn lại. Đã biết cách kiểm tra điều kiện? Xem thẻ mình đang dùng: Mở thẻ VIB Financial Free → hoặc đọc bài đánh giá chi tiết trước khi quyết định. Nếu bạn chọn VPBank, hãy cài sẵn app VPBank NEO để quản lý thẻ và tài khoản ngay trên điện thoại. Xem thêm: Thẻ tín dụng phụ là gì? Ảnh hưởng CIC của chủ chính 2026 — giải thích vì sao người cầm thẻ phụ không xây được điểm CIC và tình huống cả hai thẻ bị khóa cùng lúc.Câu hỏi thường gặp về thẻ tín dụng miễn phí năm đầu
Thẻ tín dụng miễn phí năm đầu có thật sự không mất tiền không?
Năm thứ hai có bị thu phí thường niên không?
Có nên mở thẻ chỉ vì được miễn phí năm đầu không?
Có nên rút tiền mặt từ thẻ tín dụng để đạt điều kiện miễn phí thường niên không?
Nếu không dùng thẻ thì có bị thu phí không?
Làm sao để không quên thanh toán thẻ tín dụng?

Minh bạch affiliate: Bài có chứa liên kết tiếp thị liên kết (VIB Financial Free). Việc này không ảnh hưởng đến lãi/phí bạn phải trả. TheMoiNhat không giới thiệu tín dụng đen hay đơn vị chưa được Ngân hàng Nhà nước cấp phép.