
Bài trả lời câu hỏi điểm CIC bao nhiêu là tốt theo hệ thống chấm điểm chính thức, đối chiếu với ngưỡng thực tế các ngân hàng đang dùng để duyệt hồ sơ.
Trả lời ngắn (điểm CIC bao nhiêu là tốt): Trên hệ thống CIC, điểm tín dụng dao động từ 403 đến 706, chia làm 5 mức. Điểm CIC được coi là tốt khi từ 622 trở lên (mức A và B) — đủ để phần lớn ngân hàng duyệt mở thẻ và vay tín chấp lãi suất tốt. Từ 545–621 vẫn có cửa nhưng lãi cao hơn. Dưới 545 rất khó vay ngân hàng, phải chuyển sang công ty tài chính. Điểm được tính từ lịch sử trả nợ, số tổ chức tín dụng liên hệ, thời gian có quan hệ tín dụng và loại sản phẩm đang dùng.
Nếu bạn chỉ cần con số ngưỡng, đoạn trên đã đủ. Phần dưới giải thích thang điểm chi tiết, ứng với từng khả năng được duyệt, và cách nâng điểm nếu đang ở mức thấp.
Thang điểm CIC: 403–706 chia làm 5 mức
Trước khi đi vào chi tiết, đây là điều nhiều người tìm kiếm nhất: điểm CIC bao nhiêu là tốt? Câu trả lời nằm ở thang điểm chính thức dưới đây, chia thành 5 mức đánh giá rủi ro.
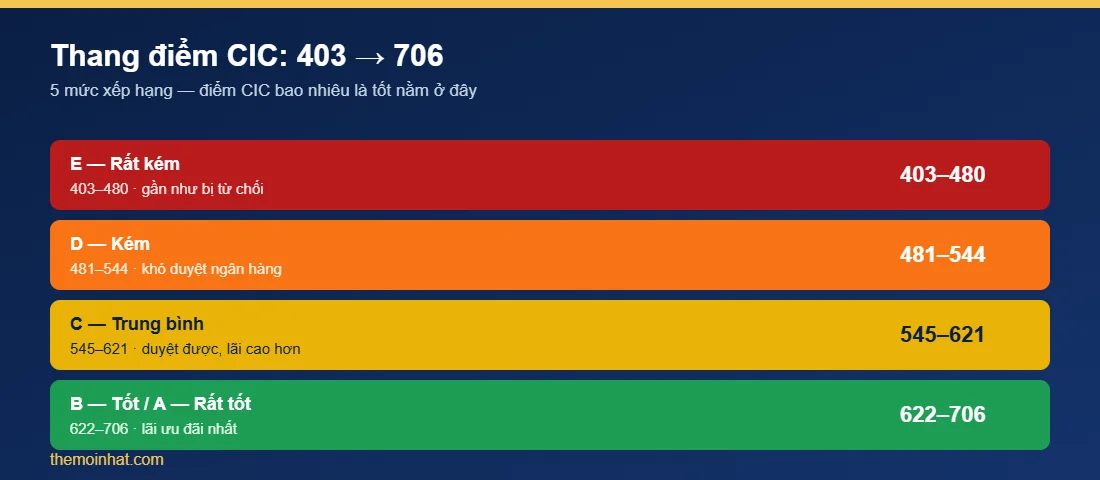
Trung tâm Thông tin Tín dụng Quốc gia (CIC) chấm điểm tín dụng cá nhân theo thang từ 403 điểm (thấp nhất) đến 706 điểm (cao nhất). Toàn bộ khoảng này chia làm 5 mức, mỗi mức tương ứng một mức độ rủi ro tín dụng:
| Mức | Điểm CIC | Đánh giá rủi ro |
|---|---|---|
| A (Rất tốt) | 645 – 706 | Rủi ro rất thấp — hồ sơ ưu tiên, lãi tốt nhất |
| B (Tốt) | 622 – 644 | Rủi ro thấp — được duyệt dễ, lãi ưu đãi |
| C (Trung bình) | 545 – 621 | Rủi ro trung bình — vẫn duyệt được, lãi cao hơn |
| D (Kém) | 481 – 544 | Rủi ro cao — khó duyệt ngân hàng, hạn mức thấp |
| E (Rất kém) | 403 – 480 | Rủi ro rất cao — gần như bị từ chối |
Nguồn: hệ thống chấm điểm của Trung tâm Thông tin Tín dụng Quốc gia (CIC). Ngân hàng và công ty tài chính có thể áp thêm tiêu chí riêng ngoài điểm CIC khi xét duyệt.
Điểm CIC không cố định — cập nhật theo hành vi trả nợ và các giao dịch tín dụng mới của bạn. Bạn có thể tự kiểm tra CIC miễn phí trên điện thoại qua app iCIC Credit Connect, miễn phí 1 lần/năm.
Điểm CIC bao nhiêu là tốt để được duyệt thẻ, vay ngân hàng
Trên lý thuyết, mọi mức điểm đều còn cửa vay. Trên thực tế, mỗi mức điểm ứng với một cơ hội duyệt khác nhau:
Điểm A và B (622 điểm trở lên) — cửa mở rộng
Đây là mức được coi là tốt. Với điểm CIC từ 622, bạn thường được:
- Duyệt thẻ tín dụng tại phần lớn ngân hàng, kể cả hạng thẻ cao (Gold, Titanium).
- Vay tín chấp tại ngân hàng với lãi suất tốt (khoảng 15–20%/năm).
- Hạn mức tín dụng thoải mái, thời gian xét duyệt nhanh.
Nói cách khác, câu trả lời cho “điểm CIC bao nhiêu là tốt” ở ngắn gọn: từ 622 trở lên. Nếu đã ở mức này, việc bạn cần làm là giữ điểm — trả nợ đúng hạn liên tục, không đóng thẻ cũ nhất, không nộp thêm nhiều hồ sơ trong thời gian ngắn.
Điểm C (545–621) — vẫn có cửa nhưng lãi cao hơn
Điểm mức trung bình vẫn được duyệt tại nhiều ngân hàng, nhưng thường bị:
- Cấp hạn mức thẻ khiêm tốn (khởi điểm thấp).
- Lãi suất vay tín chấp cao hơn (20–25%/năm hoặc hơn).
- Xét duyệt kỹ hơn, có thể yêu cầu bổ sung giấy tờ.
Đây là mức nên chủ động cải thiện. Trả nợ đúng hạn 6–12 tháng thường đưa bạn về mức B.
Điểm D và E (dưới 545) — khó vay ngân hàng
Ở mức này, phần lớn ngân hàng sẽ từ chối, hoặc chỉ cấp hạn mức rất thấp. Bạn thường phải chuyển sang công ty tài chính được cấp phép (Shinhan, Lotte, VPBank NEO…) với lãi cao hơn — nhưng đó là kênh hợp pháp, không phải app đen.
⚠ Đừng vay app không phép khi CIC thấp. Nếu ngân hàng và công ty tài chính đều từ chối, giải pháp không phải là “app vay nhanh 5 phút” trên mạng — đó thường là tín dụng đen. Xem 5 dấu hiệu app vay tiền lừa đảo để nhận biết trước khi tải.
Điểm CIC bao nhiêu là tốt còn tùy sản phẩm vay
Ngưỡng “622 điểm là tốt” ở trên là con số chung, nhưng thực tế điểm CIC bao nhiêu là tốt còn phụ thuộc vào loại sản phẩm bạn định vay hoặc mở:
- Thẻ tín dụng thông thường: nhiều ngân hàng chấp nhận từ mức C (545–621) trở lên, đặc biệt với thẻ hạn mức thấp hoặc thẻ ngân hàng số. Đây là mức điểm CIC dễ đạt nhất cho người mới bắt đầu.
- Vay tín chấp: ngưỡng an toàn thường từ 622 điểm (mức B) trở lên để có lãi suất hợp lý; dưới mức này vẫn vay được nhưng lãi cao hơn đáng kể.
- Vay thế chấp (mua nhà, mua xe): ngân hàng thường xét kỹ hơn nhóm nợ và lịch sử trả nợ dài hạn, nên điểm CIC bao nhiêu là tốt cho khoản vay lớn thường cần ở mức A (645 trở lên) để có lãi suất ưu đãi nhất, dù vẫn còn phụ thuộc tài sản đảm bảo.
Nói cách khác, không có một con số điểm CIC bao nhiêu là tốt áp dụng cho mọi trường hợp — hãy xác định trước bạn cần vay/mở sản phẩm gì, rồi đối chiếu với ngưỡng phù hợp thay vì chỉ nhìn vào một con số chung chung.
Điểm CIC được tính như thế nào
Điểm CIC là kết quả tổng hợp từ nhiều yếu tố trong lịch sử tín dụng của bạn. Các nhóm yếu tố chính:
- Lịch sử trả nợ: yếu tố quan trọng nhất. Trả đúng hạn liên tục giữ điểm cao; trễ hạn ngay lập tức làm điểm rớt.
- Nhóm nợ hiện tại: có đang là nợ nhóm 2 trở lên không.
- Số tổ chức tín dụng có quan hệ: quá nhiều thẻ và khoản vay cùng lúc cũng làm điểm rủi ro tăng.
- Thời gian có quan hệ tín dụng: càng lâu càng có lợi — miễn không có trễ hạn.
- Số lần bị tra cứu gần đây: mỗi lần nộp hồ sơ tạo một lần tra cứu; nhiều lần trong thời gian ngắn báo hiệu bạn đang “khát” tín dụng.
Chi tiết 5 nhóm nợ và cách chúng ảnh hưởng đến điểm, xem thêm điểm tín dụng CIC là gì.
“CIC trắng” khác gì điểm thấp — và điểm CIC bao nhiêu là tốt trong trường hợp này?
Đây là điểm dễ nhầm nhất. Có hai tình huống khác nhau:
- CIC thấp (mức D, E): bạn đã có lịch sử tín dụng, nhưng lịch sử đó xấu — trễ hạn, nợ xấu chưa xóa.
- CIC trắng: bạn chưa có bất kỳ lịch sử tín dụng nào — chưa từng vay, chưa từng mở thẻ, chưa mua trả góp.
CIC trắng không phải điểm xấu, nhưng cũng không phải điểm tốt: ngân hàng chưa có cơ sở để đánh giá bạn. Khả năng được duyệt thẻ tín dụng đầu tiên khi CIC trắng phụ thuộc chủ yếu vào thu nhập chuyển khoản. Sau khi mở thẻ đầu tiên, chỉ cần trả đúng hạn 6–12 tháng là bạn đã có nền tảng để xây điểm tốt.
Cách nâng điểm CIC từ thấp lên tốt
Nếu bạn đang băn khoăn điểm CIC bao nhiêu là tốt và thấy điểm mình còn thấp, đây là lộ trình thực tế để cải thiện.
Điểm CIC có thể cải thiện được, nhưng cần thời gian. Nguyên tắc chung:
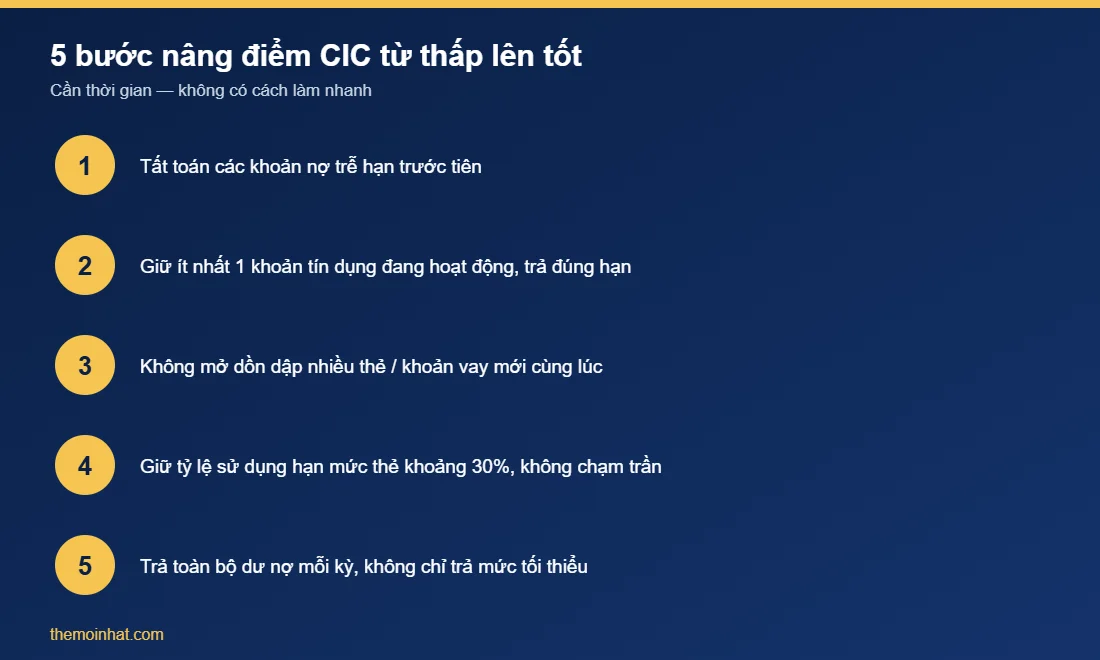
- Tất toán các khoản nợ trễ hạn đầu tiên. Đồng hồ “sạch hồ sơ” chỉ bắt đầu chạy từ ngày trả xong.
- Giữ ít nhất một khoản tín dụng đang hoạt động (thẻ tín dụng hoặc khoản vay) và trả đúng hạn — để hệ thống có dữ liệu tốt để chấm điểm.
- Không mở dồn dập nhiều thẻ/khoản vay mới cùng lúc. Mỗi lần nộp hồ sơ tạo một lần tra cứu, ảnh hưởng điểm.
- Giữ tỷ lệ sử dụng thẻ thấp — dùng khoảng 30% hạn mức thay vì chạm trần.
- Trả toàn bộ dư nợ mỗi kỳ, không chỉ trả tối thiểu — vừa tránh lãi cao, vừa báo hiệu bạn trả nợ tốt.
⚠ Nợ xấu không “xóa” ngay được. Nợ nhóm 2 sau khi tất toán vẫn hiển thị và ảnh hưởng đánh giá trong khoảng 12 tháng; nợ nhóm 3–5 lưu trên hệ thống lâu hơn nhiều. Không có dịch vụ nào “xóa nợ xấu” cho bạn — đó đều là lừa đảo. Xem lộ trình cụ thể trong bài cách xây dựng điểm CIC tốt.
Tóm lại, điểm CIC bao nhiêu là tốt phụ thuộc vào mục đích: từ 622 là tốt để vay ngân hàng lãi thấp, nhưng nếu chỉ cần một khoản vay nhỏ, mức 545 trở lên vẫn có cửa. Nếu bạn đang lo bị từ chối vì điểm CIC thấp, xem thêm 5 lý do bị từ chối mở thẻ và cách khắc phục để đối chiếu cụ thể.
Ví dụ thực tế: 3 hồ sơ với điểm CIC khác nhau
Mình tự tra CIC lần đầu năm 2023 qua app iCIC Credit Connect, lúc đó điểm chỉ 512 — nhóm D, vì từng trễ hạn thẻ tín dụng 45 ngày hồi mới đi làm. Sau 14 tháng trả đúng hạn liên tục, điểm lên 634 (nhóm B), đủ để một ngân hàng khác duyệt khoản vay tín chấp lãi 17,5%/năm — thấp hơn hẳn mức 25%/năm mình từng bị báo giá lúc điểm còn 512. Ba ví dụ dưới đây (đã đổi tên) minh họa điểm CIC bao nhiêu là tốt ảnh hưởng thực tế thế nào đến hồ sơ vay, không chỉ là con số trên giấy.
- Hồ sơ 1 — điểm 480 (nhóm E): từng nợ xấu nhóm 3 do quên thanh toán thẻ tín dụng 4 kỳ liên tiếp. Bị 2 ngân hàng từ chối thẳng khi nộp vay tín chấp, cuối cùng phải vay công ty tài chính được cấp phép với lãi khoảng 45%/năm.
- Hồ sơ 2 — điểm 590 (nhóm C): có lịch sử trả nợ ổn nhưng đang dùng gần hết hạn mức 3 thẻ tín dụng cùng lúc. Được một ngân hàng duyệt vay tín chấp, nhưng lãi suất 24%/năm và hạn mức chỉ bằng 60% mức đề nghị ban đầu.
- Hồ sơ 3 — điểm 660 (nhóm A): 3 năm dùng thẻ tín dụng đều đặn, luôn trả đủ dư nợ trước hạn. Được duyệt thẻ hạng Titanium và vay tín chấp ngân hàng với lãi 15%/năm — mức thấp nhất trong 3 hồ sơ.
Chênh lệch giữa hồ sơ 1 và hồ sơ 3 không chỉ là được duyệt hay không, mà là khoảng 30 điểm % lãi suất mỗi năm — với khoản vay 50 triệu, đó là chênh lệch tiền lãi hàng chục triệu đồng chỉ trong một năm.
Câu hỏi thường gặp
Điểm CIC bao nhiêu thì được duyệt vay tín chấp ngân hàng?
Từ 622 điểm trở lên (mức A và B) là “cửa mở” cho vay tín chấp ngân hàng với lãi tốt. Từ 545–621 vẫn được duyệt nhưng lãi cao hơn và hạn mức thấp hơn. Dưới 545 rất khó vay ngân hàng, thường phải chuyển sang công ty tài chính được cấp phép.
Điểm CIC cao nhất là bao nhiêu?
Trên thang điểm CIC, mức cao nhất là 706 điểm, thuộc nhóm A (Rất tốt). Rất ít người đạt tối đa — hồ sơ ở mức 645 trở lên (nhóm A) đã được xem là hồ sơ đẹp và được ưu tiên duyệt.
Bao lâu điểm CIC cập nhật một lần?
Các tổ chức tín dụng (ngân hàng, công ty tài chính) gửi dữ liệu về CIC hàng tháng. Vì vậy điểm CIC của bạn có thể thay đổi mỗi tháng, phản ánh giao dịch tín dụng mới nhất.
Điểm CIC thấp có tự cải thiện được không?
Có, nhưng cần thời gian. Tất toán nợ trễ hạn, giữ ít nhất một khoản tín dụng đang hoạt động và trả đúng hạn liên tục 6–12 tháng thường đủ để nâng điểm rõ rệt. Không có cách “làm sạch điểm CIC nhanh” — mọi dịch vụ hứa như vậy đều là lừa đảo.
Chưa từng vay, không mở thẻ — điểm CIC là bao nhiêu?
Trường hợp này gọi là “CIC trắng” — bạn chưa có dữ liệu trên hệ thống. Không phải điểm xấu, nhưng ngân hàng chưa có cơ sở đánh giá. Cách xử lý là bắt đầu bằng sản phẩm dễ được chấp nhận (thẻ ngân hàng số, hoặc thẻ tại chính ngân hàng bạn nhận lương).
Bị từ chối có làm giảm điểm CIC không?
Bản thân việc bị từ chối không trực tiếp làm giảm điểm. Nhưng mỗi lần nộp hồ sơ tạo một lần tra cứu, hiển thị trong 12 tháng. Nộp dồn dập nhiều nơi mới là thứ khiến hồ sơ trông rủi ro hơn — nên ngừng 3–6 tháng sau khi bị từ chối, không nộp ngay nơi khác.

Nguồn tham khảo: Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC), Ngân hàng Nhà nước Việt Nam.