
Bài hướng dẫn cách kiểm tra CIC miễn phí ngay trên điện thoại — dành cho người sắp mở thẻ tín dụng hoặc vay tiêu dùng, muốn biết trước điểm CIC của mình để tránh nộp hồ sơ bị từ chối oan.
- Vì sao phải kiểm tra CIC trước khi mở thẻ hoặc vay
- CIC là gì? Ai đang quản lý dữ liệu tín dụng của bạn (kèm khái niệm CIC trắng)
- 3 kênh chính thức để kiểm tra CIC miễn phí
- Hướng dẫn kiểm tra CIC bằng app iCIC từng bước
- Đọc kết quả CIC: 5 nhóm nợ nghĩa là gì
- Nếu phát hiện có nợ xấu — làm gì tiếp theo
- Trải nghiệm thật: lần đầu mình kiểm tra CIC phát hiện gì
- 4 sai lầm phổ biến khi kiểm tra CIC
- Câu hỏi thường gặp
Vì sao phải kiểm tra CIC trước khi mở thẻ hoặc vay
Mỗi lần bạn nộp hồ sơ mở thẻ tín dụng hoặc vay tại một ngân hàng/công ty tài chính, họ sẽ truy vấn CIC của bạn. Truy vấn này để lại dấu vết. Nếu bị từ chối, ngân hàng sau sẽ thấy — và khả năng bị từ chối tiếp tăng.
Cụ thể:
- Bạn có nợ xấu chưa biết (vd: khoản cũ đã tất toán nhưng ngân hàng chưa cập nhật CIC) → nộp thẻ → bị từ chối → CIC ghi thêm truy vấn thất bại
- 3-5 truy vấn thất bại trong 6 tháng gần nhất → gần như mọi ngân hàng sẽ tự động từ chối vòng lọc đầu, không cần xem hồ sơ chi tiết
Kiểm tra CIC trước khi nộp giúp bạn:
- Biết mình đang thuộc nhóm nợ nào để chọn đúng sản phẩm phù hợp
- Phát hiện lỗi dữ liệu (khá phổ biến: khoản đã trả nhưng CIC vẫn ghi nợ)
- Có thời gian sửa/khiếu nại trước khi nộp hồ sơ
⚠ Trường hợp thật cần cảnh giác: Có người kiểm tra CIC lần đầu và phát hiện mình đang bị “cầm cố” bằng CCCD ai đó dùng đăng ký khoản vay — dù không hề biết. Kiểm tra CIC còn là cách phát hiện danh tính bị lợi dụng.
CIC là gì? Ai đang quản lý dữ liệu tín dụng của bạn
CIC — Credit Information Center — là Trung tâm Thông tin Tín dụng Quốc gia Việt Nam, trực thuộc Ngân hàng Nhà nước. Đây là cơ quan duy nhất được phép lưu trữ, tổng hợp và cung cấp thông tin tín dụng của cá nhân/doanh nghiệp cho các tổ chức tín dụng.
Nói đơn giản: mọi khoản vay, mọi thẻ tín dụng, mọi lần trả trễ hạn, mọi lần bị từ chối — tất cả đều được ngân hàng và công ty tài chính báo cáo về CIC. Khi bạn xin vay/mở thẻ mới, họ truy vấn CIC để xem “lý lịch tài chính” của bạn.
Dữ liệu CIC bao gồm:
- Danh sách khoản vay/thẻ đang có (dư nợ hiện tại, hạn thanh toán)
- Lịch sử trả nợ 24-60 tháng gần nhất
- Nhóm nợ xấu (nếu có) và thời điểm phát sinh
- Danh sách truy vấn tín dụng (ai đã kiểm tra CIC của bạn, khi nào)
Điểm CIC không cố định — thay đổi theo hành vi tài chính của bạn. Trả đúng hạn liên tục 12 tháng → điểm tăng. Trả trễ 30+ ngày một lần → điểm rớt mạnh. Chính vì vậy, biết cách kiểm tra CIC miễn phí định kỳ giúp bạn theo dõi được thay đổi và xử lý kịp thời.
“CIC trắng” là gì? Có phải điểm xấu không?
Đây là câu hỏi hay gặp với người mới đi làm. “CIC trắng” nghĩa là hồ sơ của bạn chưa có dữ liệu trên hệ thống CIC — chưa từng vay, chưa từng mở thẻ tín dụng, chưa mua trả góp gì. Nó không phải điểm xấu, nhưng cũng không phải điểm tốt: ngân hàng chưa có cơ sở để đánh giá bạn.
Với CIC trắng, khả năng được duyệt thẻ tín dụng đầu tiên phụ thuộc chủ yếu vào thu nhập chuyển khoản. Sau khi mở thẻ hoặc khoản vay đầu tiên, chỉ cần trả đúng hạn 6-12 tháng là bạn đã có nền tảng để xây điểm CIC tốt.
Cách kiểm tra CIC miễn phí qua 3 kênh chính thức
Có đúng 3 cách kiểm tra CIC miễn phí được Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC) công nhận. Mọi website/app khác quảng cáo “check CIC miễn phí” mà không phải 3 kênh này đều cần cảnh giác — có thể là lừa lấy CCCD.
1. App iCIC Credit Connect — nhanh nhất
Ứng dụng chính thức của CIC, ra mắt 2020, có trên App Store và CH Play. Đây là kênh nhanh nhất và tiện nhất hiện nay.
✓ Ưu điểm
Kết quả trong 1-5 phút — không phải chờ 1-3 ngày như tra web
Hoàn toàn miễn phí 1 lần/năm (các lần tiếp theo có phí theo biểu phí CIC hiện hành)
eKYC bằng CCCD gắn chip — không cần scan giấy tờ nhiều lần
Xem báo cáo bất kỳ lúc nào — kết quả lưu trong app
× Nhược điểm
Bắt buộc có CCCD gắn chip — CMND 9 số cũ không dùng được
Điện thoại cần NFC — để quét chip CCCD (đa số smartphone 2020+ đều có)
Đôi khi bị lỗi eKYC ở lần đầu — cần thử lại 2-3 lần với ánh sáng tốt
2. Cổng CIC (cic.gov.vn) — cách chờ 1-3 ngày
Trước khi có app, đây là cách duy nhất. Vẫn hoạt động và hoàn toàn miễn phí 1 lần/năm.
- Vào cic.gov.vn → chọn “Khai thác báo cáo thông tin tín dụng”
- Đăng ký tài khoản bằng email + số điện thoại
- Upload ảnh CCCD 2 mặt + selfie
- Chờ CIC xác minh: 1-3 ngày làm việc
- Nhận báo cáo qua email hoặc xem trên portal
Phù hợp cho người không có CCCD gắn chip, hoặc điện thoại không hỗ trợ NFC. Không phù hợp nếu bạn đang gấp — vd sắp nộp hồ sơ vay VPBank tuần này.
3. Qua ngân hàng bạn đang có tài khoản
Một số ngân hàng cho khách hàng hiện hữu tra CIC miễn phí qua app hoặc chi nhánh — nhưng đây không phải quyền hiển nhiên. Chính sách khác nhau:
- Có ngân hàng cho tra qua app 1 lần/năm
- Có ngân hàng chỉ tra khi bạn nộp hồ sơ vay/mở thẻ với họ
- Có ngân hàng không cho tra riêng, chỉ show trong quy trình duyệt hồ sơ
Cách tốt nhất: gọi hotline ngân hàng bạn có tài khoản, hỏi “có tra CIC được không, có mất phí không”. Nếu không được, quay lại app iCIC.
Hướng dẫn kiểm tra CIC bằng app iCIC từng bước
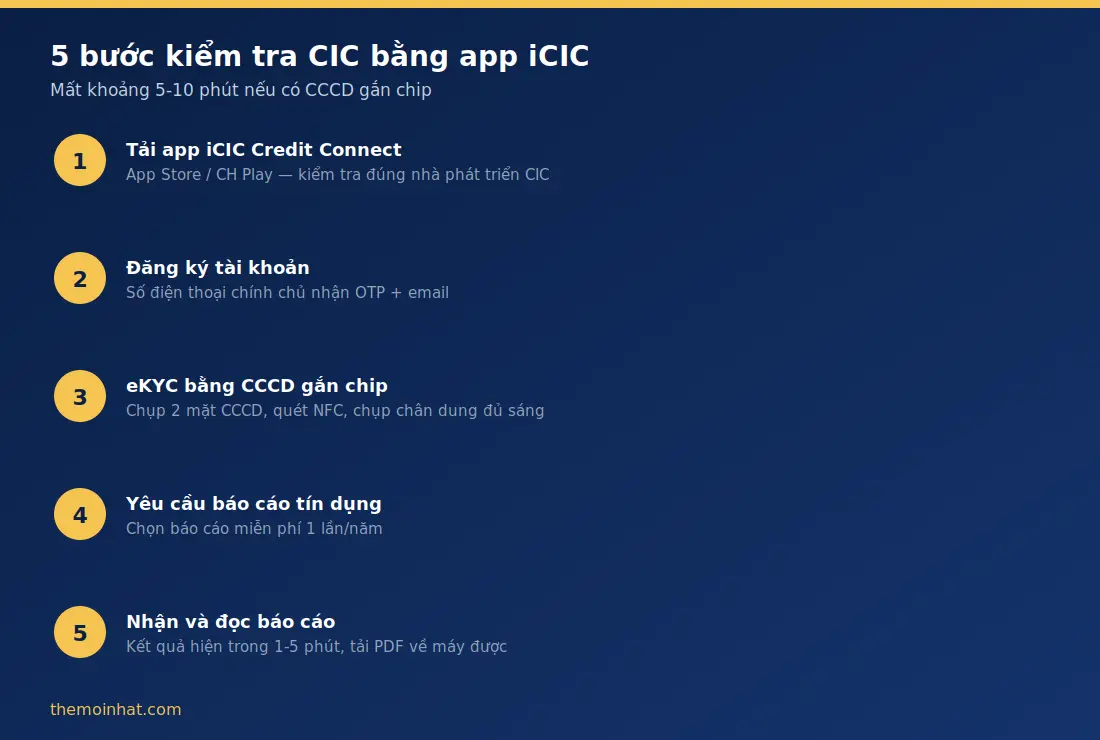
Dưới đây là cách kiểm tra CIC miễn phí chi tiết qua app iCIC — quy trình cụ thể mất 5–10 phút nếu bạn có CCCD gắn chip và điện thoại hỗ trợ NFC.
Bước 1: Tải app iCIC Credit Connect
App Store hoặc CH Play → tìm “iCIC Credit Connect” — nhà phát triển là Trung tâm Thông tin Tín dụng Quốc gia Việt Nam. Cẩn thận app giả mạo tên tương tự.
Bước 2: Đăng ký tài khoản
Mở app → “Đăng ký”. Cần: số điện thoại chính chủ (nhận OTP), email, đặt mật khẩu mạnh.
Bước 3: eKYC bằng CCCD gắn chip
- Chụp mặt trước CCCD — nền tối, đủ sáng, không phản chiếu chip
- Chụp mặt sau CCCD — thấy rõ mã 2D
- Quét NFC chip CCCD — đặt CCCD sát lưng điện thoại (chỗ có NFC, thường ở giữa hoặc phía trên), giữ yên 5-10 giây
- Chụp ảnh chân dung — nhìn thẳng, ánh sáng đều, bỏ kính/mũ/khẩu trang
⚠ Mẹo eKYC thành công lần đầu: ra gần cửa sổ hoặc bật đèn trắng chính diện. Ánh sáng vàng của bóng đèn nhà thường làm eKYC thất bại — đây là lý do phổ biến nhất khiến người ta phải làm lại 2-3 lần.
Bước 4: Yêu cầu báo cáo tín dụng
Sau khi tài khoản được kích hoạt → vào “Báo cáo tín dụng cá nhân” → chọn “Yêu cầu mới”. Chọn báo cáo miễn phí (1 lần/năm) hoặc trả phí theo biểu phí CIC.
Bước 5: Nhận và đọc báo cáo
Trong 1-5 phút, báo cáo hiện trong app. Có thể tải PDF về máy. Báo cáo gồm 4 phần chính:
- Thông tin cá nhân
- Danh sách hợp đồng tín dụng (khoản vay, thẻ) đang có
- Lịch sử trả nợ 5 năm gần nhất
- Danh sách truy vấn CIC 12 tháng gần nhất (ai đã kiểm tra CIC của bạn)
Đọc kết quả CIC: 5 nhóm nợ nghĩa là gì
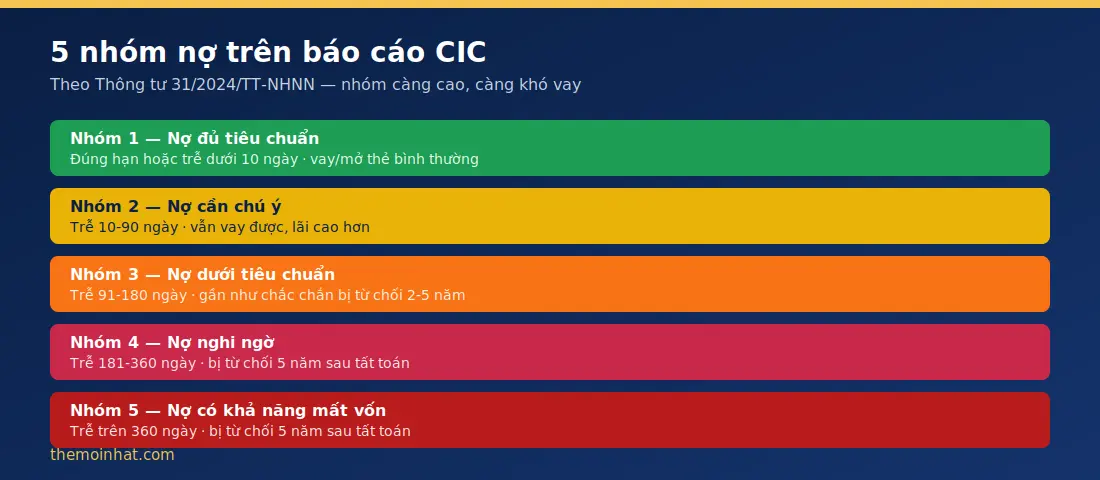
Điểm quan trọng nhất trong báo cáo CIC là nhóm nợ. Ngân hàng Nhà nước Việt Nam quy định 5 nhóm theo Thông tư 31/2024/TT-NHNN (sửa đổi bởi Thông tư 37/2025/TT-NHNN):
| Nhóm | Mức độ | Điều kiện | Ảnh hưởng vay/mở thẻ |
|---|---|---|---|
| Nhóm 1 | Nợ đủ tiêu chuẩn | Trả đúng hạn hoặc trễ dưới 10 ngày | Bình thường, được vay/mở thẻ dễ |
| Nhóm 2 | Nợ cần chú ý | Trễ 10-90 ngày | Nhiều ngân hàng vẫn cho vay, nhưng lãi cao hơn |
| Nhóm 3 | Nợ dưới tiêu chuẩn | Trễ 91-180 ngày | Gần như chắc chắn bị từ chối 2-5 năm |
| Nhóm 4 | Nợ nghi ngờ | Trễ 181-360 ngày | Bị từ chối 5 năm sau khi tất toán |
| Nhóm 5 | Nợ có khả năng mất vốn | Trễ trên 360 ngày | Bị từ chối 5 năm sau khi tất toán |
Nếu phát hiện có nợ xấu — làm gì tiếp theo
Kịch bản phổ biến sau khi tra CIC:
Trường hợp 1: Bạn không hề vay khoản đó
Có thể bạn bị lợi dụng CCCD hoặc lỗi dữ liệu từ ngân hàng. Xử lý ngay:
- Chụp màn hình báo cáo CIC ghi rõ khoản nợ lạ
- Đến chi nhánh ngân hàng ghi trong báo cáo → yêu cầu tra soát
- Nếu ngân hàng xác nhận lỗi → yêu cầu họ gửi văn bản cho CIC điều chỉnh
- Nếu là gian lận danh tính → trình báo công an + gửi khiếu nại tới CIC
Trường hợp 2: Bạn có nợ xấu thật, muốn xử lý
- Tất toán ngay khoản nợ (dù đã bị chuyển nhóm) — càng sớm càng tốt
- Yêu cầu ngân hàng cấp giấy xác nhận đã tất toán, không còn nghĩa vụ
- Chờ CIC cập nhật: nhóm 1-2 tự xóa sau 12 tháng lịch sử sạch; nhóm 3-5 lưu 5 năm sau tất toán
- Trong thời gian chờ: không tạo thêm truy vấn CIC (đừng cứ nộp hồ sơ để “thử”)
Trường hợp 3: Bạn ở nhóm 2 và cần vay gấp
Không đến ngân hàng lớn — sẽ mất thời gian. Cân nhắc:
- Vay Shinhan Finance (chấp nhận nhóm 2 dễ hơn ngân hàng)
- Vay Lotte Finance (tương tự, hạn mức lớn hơn)
- Chấp nhận lãi cao hơn 5-15 điểm % để đổi lấy được duyệt
Trải nghiệm thật: lần đầu mình kiểm tra CIC phát hiện gì
Năm 2023, sau lần bị từ chối mở thẻ thứ hai, mình mới nghĩ đến chuyện tự tra CIC thay vì nộp đại hồ sơ ở nơi thứ ba. Cài app iCIC, làm eKYC thất bại 2 lần vì chụp CCCD dưới ánh đèn vàng buổi tối — sang hôm sau ra ban công chụp lại dưới ánh sáng tự nhiên là qua ngay. Kết quả hiện sau đúng 3 phút: không hề có nợ xấu, nhưng phần “truy vấn tín dụng” lại cho thấy có 4 lần bị tra cứu trong 2 tháng — do mình nộp hồ sơ dồn dập ở 3 ngân hàng khác nhau mà không biết điều đó cũng bị ghi lại.
Đánh giá cá nhân: điểm dễ bỏ qua nhất trong báo cáo CIC không phải nhóm nợ, mà là danh sách truy vấn này. Nếu bạn thấy tên một app hoặc ngân hàng lạ đã tra CIC của mình mà không nhớ đã đăng ký ở đâu — đó là dấu hiệu nên kiểm tra ngay, vì rất có thể CCCD của bạn đang bị dùng ở nơi khác.
4 sai lầm phổ biến khi kiểm tra CIC
1. Tra CIC qua bên thứ 3 mất phí “hộ”. Có nhiều dịch vụ tính 100-300k để “tra CIC hộ” — thực ra họ chỉ vào app iCIC dùng thông tin bạn cung cấp. Rủi ro: lộ CCCD, dữ liệu cá nhân, dễ bị lợi dụng.
2. Nghĩ “không có tài khoản ngân hàng nào” = “không có CIC”. Sai. Chỉ cần bạn từng mua trả góp điện thoại, dùng app vay, hoặc có ai đó dùng CCCD của bạn — bạn có hồ sơ CIC.
3. Không kiểm tra danh sách truy vấn CIC. Phần này ở cuối báo cáo — cho biết ai đã tra CIC của bạn 12 tháng gần nhất. Nếu thấy tên ngân hàng/app lạ bạn không hề đăng ký → có thể CCCD của bạn bị lợi dụng.
4. Tra CIC quá nhiều lần liên tục. Bản thân việc tự tra không làm giảm điểm CIC — nhưng nếu bạn nộp hồ sơ liên tục ở nhiều ngân hàng (mỗi nộp = 1 truy vấn ghi lại), CIC hiện quá nhiều truy vấn sẽ khiến các ngân hàng sau nghi ngờ.
Câu hỏi thường gặp
Kiểm tra CIC có thật sự miễn phí không?
Có — mỗi công dân được kiểm tra CIC miễn phí 1 lần/năm qua app iCIC Credit Connect hoặc cổng cic.gov.vn. Các lần tiếp theo trong năm có phí theo biểu phí CIC hiện hành. Đây là quy định của Ngân hàng Nhà nước, áp dụng chung.
Tự kiểm tra CIC có làm giảm điểm tín dụng không?
Không. Tự tra CIC là “soft inquiry” — không ảnh hưởng điểm. Chỉ khi ngân hàng/công ty tài chính tra CIC của bạn khi xét duyệt hồ sơ (hard inquiry) mới ghi vào lịch sử và ảnh hưởng nhẹ đến điểm.
Nợ xấu bao lâu được xóa khỏi CIC?
Tùy nhóm: Nhóm 1-2 tự xóa khỏi ghi chú “nợ xấu” sau 12 tháng lịch sử sạch tiếp theo. Nhóm 3-4-5 lưu trên CIC 5 năm sau khi bạn tất toán toàn bộ khoản nợ. Trong 5 năm này, khả năng được duyệt vay/mở thẻ mới rất thấp.
Có nợ xấu nhóm 2, có mở thẻ tín dụng được không?
Rất khó ở các ngân hàng lớn. Một số công ty tài chính có thể chấp nhận nhưng lãi suất cao. Cách tốt nhất: tất toán khoản nợ đang trễ, chờ 6-12 tháng lịch sử sạch, sau đó nộp thẻ hạng thấp như thẻ HDBank hoặc thẻ Liobank — có điều kiện mềm hơn.
Không có CCCD gắn chip có kiểm tra CIC được không?
Được, nhưng chỉ qua cổng cic.gov.vn (kênh 2 phía trên), phải chờ 1-3 ngày. App iCIC bắt buộc CCCD gắn chip vì yêu cầu quét NFC. Nếu chưa có CCCD gắn chip, nên đi làm sớm — vì sau này mọi giao dịch ngân hàng online đều cần.
Kiểm tra CIC bao lâu có kết quả?
App iCIC Credit Connect: 1-5 phút sau khi hoàn tất eKYC và yêu cầu báo cáo. Cổng cic.gov.vn: 1-3 ngày làm việc để xác minh danh tính và cấp báo cáo. Qua ngân hàng: tùy chính sách, thường 1-2 ngày.
Bao lâu nên kiểm tra CIC một lần?
Nếu bạn không có kế hoạch vay/mở thẻ: 1 lần/năm (dùng lượt miễn phí) để phát hiện sớm gian lận danh tính. Nếu bạn sắp nộp hồ sơ vay/mở thẻ: kiểm tra 1-2 tuần trước khi nộp để có thời gian xử lý nếu phát hiện vấn đề.
Đã kiểm tra CIC và điểm ổn?
Xem các bài đánh giá thẻ tín dụng và vay tiêu dùng phù hợp với hồ sơ của bạn.

Minh bạch affiliate: Một số liên kết nội bộ trong bài dẫn đến bài đánh giá sản phẩm tài chính có chứa liên kết affiliate. Nếu bạn đăng ký qua các liên kết đó, Themoinhat có thể nhận hoa hồng từ đối tác — không ảnh hưởng đến phí bạn phải trả.
Đọc tiếp: Tra xong thấy có nợ xấu? Xem cách xây dựng điểm CIC tốt: lộ trình 12 tháng để biết chính xác khi nào hồ sơ của bạn sạch.
Pingback: Hủy Thẻ Tín Dụng: Quy Trình Đúng + Phí + Ảnh Hưởng CIC 2026
Pingback: Trả Nợ Vay Trước Hạn 2026: Phí Bao Nhiêu + Khi Nào Nên Trả