
Trả lời ngắn: MAX Card VIB là thẻ tín dụng gói hội viên đầu tiên tại Việt Nam (ra mắt 26/3/2026), cho phép chọn 1 trong 4 gói — Starter, Plus, Pro, Elite — và đổi gói linh hoạt mỗi 3 kỳ sao kê. Hoàn tiền từ 0,5% đến 10% tùy gói, tối đa tới 18 triệu đồng/năm ở gói Elite. Phí thường niên thẻ Starter là 0đ; các gói cao hơn trả phí hội viên hàng tháng để đổi lấy % hoàn tiền cao hơn.
Mình theo dõi tin tức ngân hàng khá sát, và đây là lần đầu tiên thấy một ngân hàng Việt cho khách tự chọn và đổi gói hội viên thẻ tín dụng như chọn gói Netflix hay Spotify. Bài này mình tổng hợp lại toàn bộ 4 gói, biểu phí thật, và giúp bạn biết gói nào hợp với mức chi tiêu của mình.
Mục lục

MAX Card VIB là gì — mô hình gói hội viên đầu tiên tại Việt Nam
MAX Card là thẻ tín dụng do VIB (Ngân hàng Quốc Tế Việt Nam) phát hành, ra mắt chính thức ngày 26/3/2026 trên ứng dụng Max powered by VIB. Điểm khác biệt lớn nhất so với thẻ tín dụng truyền thống: thay vì VIB ấn định sẵn 1 mức hoàn tiền và 1 mức phí cho mỗi dòng thẻ, MAX Card cho bạn chủ động chọn gói hội viên phù hợp với mức chi tiêu, và có thể đổi gói mỗi 3 kỳ sao kê nếu thói quen chi tiêu thay đổi.
Đăng ký mở thẻ hoàn toàn online qua app Max hoặc website max.vib.com.vn, không cần đến chi nhánh hay nộp hồ sơ giấy.
4 gói hội viên: Starter, Plus, Pro, Elite
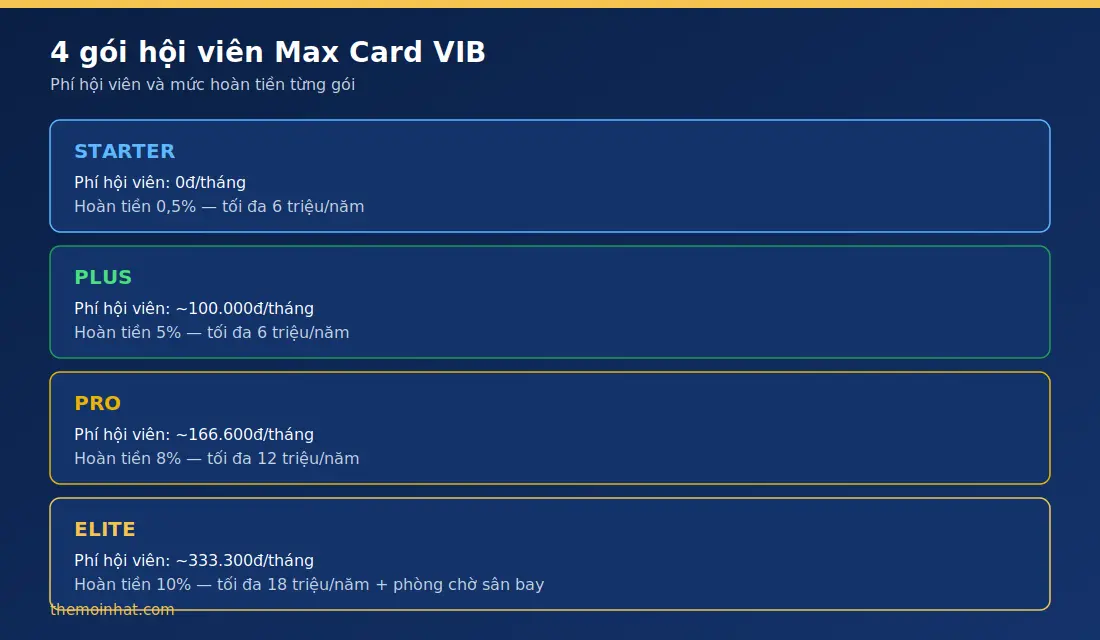
Đây là phần quan trọng nhất — hiểu đúng 4 gói giúp bạn không trả phí hội viên cao hơn mức mình thực sự dùng tới:
| Gói | Phí hội viên/tháng | Hoàn tiền | Hoàn tối đa/năm |
|---|---|---|---|
| Starter | 0đ | 0,5% | 6 triệu |
| Plus | ~100.000đ | 5% | 6 triệu |
| Pro | ~166.600đ | 8% | 12 triệu |
| Elite | ~333.300đ | 10% | 18 triệu + 2 lượt phòng chờ sân bay |
Cách tính nhanh gói nào lời hơn: nếu chi tiêu đúng danh mục ưu tiên khoảng 2 triệu/tháng, gói Plus hoàn 5% = 100.000đ/tháng — đúng bằng phí hội viên, coi như hòa vốn. Chi trên 2 triệu/tháng ở danh mục ưu tiên thì gói Plus mới thực sự có lời so với Starter.
Tính lời lỗ thực tế: gói nào hoàn ròng cao nhất?
Phần này là thứ hầu hết bài review MAX Card VIB khác bỏ qua: hoàn tiền cao không có nghĩa là lời nhiều, vì bạn phải trừ đi phí hội viên. Điều thực sự quan trọng là hoàn tiền ròng = tiền hoàn trừ phí hội viên. Mình tính sẵn 3 kịch bản chi tiêu danh mục ưu tiên (mua sắm, ăn uống, du lịch, giải trí, giao dịch online) để bạn so trực tiếp:
| Chi/tháng (danh mục ưu tiên) | Starter (0đ) | Plus (~100k) | Pro (~167k) | Elite (~333k) |
|---|---|---|---|---|
| 2 triệu | +10.000đ | 0đ (hòa vốn) | −7.000đ (lỗ) | −133.000đ (lỗ) |
| 5 triệu | +25.000đ | +150.000đ | +233.000đ | +167.000đ |
| 10 triệu | +50.000đ | +400.000đ | +633.000đ | +667.000đ |
Đọc bảng này rút ra 3 điều: (1) nếu chi dưới 2 triệu/tháng ở danh mục ưu tiên, gói Starter miễn phí là an toàn nhất — nâng gói chỉ tổ lỗ phí; (2) vùng chi 5 triệu/tháng, gói Pro cho hoàn ròng cao nhất; (3) chỉ khi chi từ khoảng 8–10 triệu/tháng trở lên, gói Elite mới vượt Pro nhờ trần hoàn cao hơn. Nói cách khác, gói đắt nhất không mặc nhiên là gói lời nhất — nó chỉ lời khi bạn chi đủ nhiều.
Điểm hòa vốn từng gói (mức chi để tiền hoàn vừa đủ bù phí hội viên): Plus khoảng 2 triệu/tháng, Pro khoảng 2,1 triệu/tháng, Elite khoảng 3,3 triệu/tháng. Chi dưới ngưỡng này thì gói đó lỗ so với Starter.
Một điểm cộng đáng chú ý mà VIB công bố: khi đạt mức chi tiêu theo quy định của từng gói, bạn được hoàn lại phí hội viên của kỳ đó — nghĩa là người chi tiêu mạnh có thể vừa hưởng % hoàn cao vừa không mất phí gói. Ngưỡng chi để được miễn phí hội viên của từng gói được niêm yết trong app Max; hãy kiểm tra con số mới nhất trước khi chọn gói, vì đây là yếu tố quyết định gói MAX Card VIB có thực sự lời với bạn hay không.
Điều kiện mở thẻ
- Độ tuổi: chủ thẻ chính 20–70 tuổi; thẻ phụ từ 15 tuổi.
- Thu nhập: bình quân tối thiểu 10 triệu đồng/tháng trong 3 tháng gần nhất.
- Quốc tịch: công dân Việt Nam, đang cư trú tại Việt Nam.
- Lịch sử tín dụng: không có nợ xấu trong 2 năm gần nhất.
Thu nhập tối thiểu 10 triệu/tháng không hề thấp so với mặt bằng thẻ tín dụng cho người mới. Nếu lương bạn chưa tới mức này hoặc chưa chắc CIC của mình sạch, nên kiểm tra CIC miễn phí trên điện thoại trước khi nộp hồ sơ — tránh mất một lượt tra cứu tín dụng vô ích. Nếu từng bị từ chối mở thẻ trước đây, xem thêm 5 lý do bị từ chối mở thẻ tín dụng và cách khắc phục.
Biểu phí quan trọng cần nhớ
Ngoài phí hội viên theo gói, MAX Card còn áp các phí giao dịch giống thẻ tín dụng thông thường — nhiều người chỉ để ý hoàn tiền mà bỏ qua phần này:
- Rút tiền mặt: 4% số tiền rút, tối thiểu 100.000đ/lần.
- Giao dịch ngoại tệ: 4,4% giá trị giao dịch, tối thiểu 10.000đ.
- Trả chậm: 5% số tiền quá hạn, dao động 200.000đ–2 triệu đồng.
- Lãi suất: riêng gói Starter miễn lãi 3 kỳ sao kê đầu; sau đó lãi suất 2,54%–3,71%/tháng — quy đổi khoảng 30–45%/năm, cao hơn mặt bằng lãi thẻ tín dụng ngân hàng thông thường (12–25%/năm), nên tránh để dư nợ quay vòng lâu.

Ưu điểm
1. Linh hoạt theo thói quen chi tiêu — tháng nào chi tiêu ít có thể tạm về gói Starter, tháng nào chi nhiều nâng lên Pro/Elite để hoàn tiền cao hơn.
2. Mở thẻ hoàn toàn online — không cần ra chi nhánh, không cần hồ sơ giấy.
3. Mức hoàn tiền tối đa 18 triệu/năm thuộc nhóm cao trên thị trường — tương đương nhiều thẻ hạng cao cần thu nhập trên 25 triệu mới đủ điều kiện.
Gói Elite còn có 2 lượt vào phòng chờ sân bay miễn phí mỗi năm — chi tiết này ít bài đánh giá khác nhắc tới.
Nhược điểm
1. Phí hội viên là phí cố định, không hoàn lại nếu tháng đó không chi đủ — chọn gói Pro/Elite mà chi tiêu không tới ngưỡng thì lỗ phí hội viên.
2. Lãi suất sau ưu đãi khá cao (2,54–3,71%/tháng) — thẻ này hợp người trả đủ dư nợ mỗi kỳ, không hợp người hay để nợ quay vòng.
3. Sản phẩm còn mới (ra mắt 3/2026) — chính sách, mức phí có thể điều chỉnh trong 1–2 năm đầu vận hành.
So với các thẻ hoàn tiền khác
Nếu bạn đang cân nhắc giữa MAX Card và các thẻ hoàn tiền cố định khác, xem thêm bài tổng hợp thẻ tín dụng hoàn tiền tốt nhất 2026 để so sánh đầy đủ. Khác biệt cốt lõi: thẻ hoàn tiền truyền thống có mức % cố định không đổi được, còn MAX Card cho đổi gói — phù hợp hơn nếu chi tiêu của bạn biến động nhiều giữa các tháng.
Đối thủ gần nhất về mô hình linh hoạt là nhóm thẻ cho người trẻ của VPBank; nhưng đa số thẻ đó vẫn theo cơ chế hoàn tiền cố định, không cho nâng/hạ gói theo tháng như MAX Card VIB. Nếu bạn thuộc nhóm chi tiêu đều đặn và thích “cài đặt một lần”, thẻ hoàn tiền cố định đơn giản hơn; nếu chi tiêu dạng sóng và bạn chịu khó canh gói, MAX Card VIB tối ưu hơn vì đổi được gói mỗi 3 kỳ sao kê. Một điểm nữa ít người để ý: với thẻ hoàn tiền cố định, bạn không bao giờ mất phí gói — còn với MAX Card VIB, chọn sai gói so với mức chi là mất tiền phí oan, nên bảng tính hoàn ròng phía trên đáng xem kỹ trước khi quyết định.
Có nên mở MAX Card VIB không?
Đánh giá cá nhân: MAX Card hợp với người có thu nhập ổn định từ 10 triệu/tháng trở lên, chi tiêu tập trung vào mua sắm/ăn uống/du lịch, và luôn trả đủ dư nợ mỗi kỳ để tận dụng hoàn tiền mà không dính lãi suất cao. Nếu thu nhập chưa tới ngưỡng hoặc muốn một thẻ miễn phí hoàn toàn không ràng buộc gói, các thẻ hạng phổ thông khác có thể phù hợp hơn.
Đăng ký MAX Card VIB qua app Max →
Câu hỏi thường gặp
MAX Card VIB có phí thường niên không?
Gói Starter miễn phí hoàn toàn 0đ. Các gói Plus, Pro, Elite thu phí hội viên hàng tháng (khoảng 100.000đ–333.300đ) thay cho phí thường niên cố định, đổi lại mức hoàn tiền cao hơn.
Có đổi gói hội viên MAX Card được không?
Được. Bạn có thể chủ động đổi gói mỗi 3 kỳ sao kê ngay trong app Max, không cần làm lại hồ sơ hay liên hệ tổng đài.
Thu nhập dưới 10 triệu/tháng có mở được MAX Card không?
Theo điều kiện công bố, MAX Card yêu cầu thu nhập bình quân tối thiểu 10 triệu đồng/tháng trong 3 tháng gần nhất. Nếu thu nhập chưa tới mức này, nên tìm thẻ có ngưỡng thấp hơn hoặc tích lũy thêm thu nhập trước khi nộp hồ sơ.
MAX Card VIB có phải là thẻ ảo không?
Không, MAX Card là thẻ tín dụng vật lý do VIB phát hành, có thể dùng quẹt thẻ, rút tiền ATM và giao dịch online bình thường, phát hành qua app Max.
Gói nào đáng mở nhất cho người mới?
Nếu chưa chắc mức chi tiêu hàng tháng của mình, nên bắt đầu từ gói Starter (miễn phí) hoặc Plus, theo dõi 1–2 kỳ sao kê rồi mới cân nhắc nâng lên Pro/Elite khi đã rõ thói quen chi tiêu.
Chi tiêu bao nhiêu thì được miễn phí hội viên MAX Card?
VIB công bố cơ chế hoàn lại phí hội viên khi chủ thẻ đạt mức chi tiêu theo quy định của từng gói trong kỳ. Ngưỡng chi cụ thể của Plus, Pro, Elite được niêm yết trong app Max và có thể thay đổi theo chương trình từng thời điểm, nên hãy kiểm tra con số mới nhất ngay trong app trước khi chọn gói — đây là yếu tố quyết định gói có thực sự miễn phí với bạn hay không.
MAX Card VIB hoàn tiền cho những khoản chi nào?
Mức hoàn cao (5–10% tùy gói) áp dụng cho các danh mục ưu tiên: mua sắm, ăn uống, du lịch, giải trí và giao dịch online. Các khoản chi ngoài danh mục này chỉ hoàn 0,1%, nên để tối ưu hoàn tiền bạn cần chi tập trung vào đúng nhóm danh mục ưu tiên.
Bài viết mang tính cung cấp thông tin, không phải lời khuyên tài chính cá nhân hóa. Phí hội viên, mức hoàn tiền và điều kiện có thể thay đổi theo chính sách VIB từng thời điểm — vui lòng kiểm tra trong app Max hoặc website chính thức VIB trước khi đăng ký. Cập nhật tháng 10/2026.
Bài viết có chứa liên kết tiếp thị liên kết. Nếu bạn mở thẻ qua liên kết này, TheMoiNhat có thể nhận một khoản hoa hồng — không ảnh hưởng đến phí hay lãi suất bạn phải trả cho VIB.
Nguồn tham khảo: Trang chính thức MAX Card — VIB; VnExpress.
