
Trả lời ngắn: Bị từ chối mở thẻ tín dụng thường do 5 nguyên nhân: (1) có nợ xấu hoặc nợ nhóm 2 trên CIC, (2) thu nhập không đủ ngưỡng hoặc không chứng minh được, (3) nộp sai hạng thẻ so với lương, (4) nộp quá nhiều hồ sơ trong thời gian ngắn, (5) lỗi hồ sơ (CCCD, thông tin sai). Điều quan trọng: bị từ chối không phải “cấm suốt đời” — hầu hết trường hợp chỉ cần điều chỉnh 1–2 yếu tố là 3–6 tháng sau nộp lại được.
Nếu bạn vừa bị từ chối và đang lo lắng, đoạn trên đã cho bạn câu trả lời chính. Phần còn lại quan trọng hơn: ngân hàng gần như không bao giờ nói cho bạn biết lý do cụ thể — họ chỉ gửi tin nhắn “hồ sơ chưa đủ điều kiện”. Bài này liệt kê đầy đủ 5 lý do bị từ chối mở thẻ tín dụng thường gặp nhất, kèm cách tự tìm ra lý do thật và khắc phục từng trường hợp.
Tôi vẫn nhớ rõ tin nhắn đó: tháng 3/2023, sau khi nộp hồ sơ mở thẻ tín dụng tại một ngân hàng lớn, tôi nhận được dòng chữ ngắn gọn “Hồ sơ của quý khách chưa đủ điều kiện phê duyệt” — không một lời giải thích. Lúc đó lương tôi hơn 8 triệu/tháng, nghĩ vậy là đủ, nhưng hóa ra tôi đã chọn nhầm hạng thẻ cao hơn mức được duyệt. Phải mất thêm 4 tháng tìm hiểu và nộp lại đúng dòng thẻ phù hợp, tôi mới cầm được chiếc thẻ đầu tiên.
Mục lục
Trước khi tìm lý do — hãy kiểm tra CIC
Đây là việc đầu tiên, trước khi đọc 5 lý do bên dưới. Khi từ chối hồ sơ, ngân hàng gần như luôn chỉ gửi một câu chung chung: “hồ sơ chưa đủ điều kiện”. Họ không nói rõ vì sao — đó là chính sách, không phải họ làm khó.
Nhưng phần lớn nguyên nhân nằm ở CIC — hồ sơ tín dụng của bạn. Và bạn hoàn toàn tự tra được, miễn phí 1 lần/năm, ngay trên điện thoại qua app CIC Credit Connect. Tra CIC trước giúp bạn biết mình đang vướng ở đâu — thay vì đoán mò rồi nộp lại và bị từ chối lần nữa.
Hướng dẫn từng bước có trong bài cách kiểm tra CIC miễn phí trên điện thoại. Tra xong, đối chiếu kết quả với 5 lý do dưới đây.
Lý do 1: Có nợ xấu hoặc nợ nhóm 2
Đây là nguyên nhân lớn nhất. Dữ liệu CIC gần như quyết định việc hồ sơ của bạn được duyệt hay không, vì hệ thống xét duyệt tự động sẽ lập tức từ chối nếu thấy dấu hiệu rủi ro.
- Nợ nhóm 2 (trễ 10–90 ngày): chưa phải nợ xấu, nhưng đủ để phần lớn ngân hàng lớn từ chối cấp thẻ mới.
- Nợ xấu nhóm 3–5 (trễ từ 91 ngày): khả năng mở thẻ gần như bằng 0 tại mọi ngân hàng.
Cách khắc phục:
- Nợ nhóm 2: tất toán toàn bộ, sau đó giữ lịch sử sạch ít nhất 12 tháng trước khi nộp lại.
- Nợ xấu nhóm 3–5: tất toán, rồi chờ hết thời hạn lưu trữ 5 năm kể từ ngày trả xong (riêng nợ xấu thẻ tín dụng hiển thị 3 năm gần nhất).
- Không bao giờ tin dịch vụ “xóa nợ xấu” — CIC khẳng định đó đều là lừa đảo.
Muốn hiểu chi tiết 5 nhóm nợ và cách chúng ảnh hưởng hồ sơ, xem điểm tín dụng CIC là gì và cách xây dựng điểm CIC tốt.
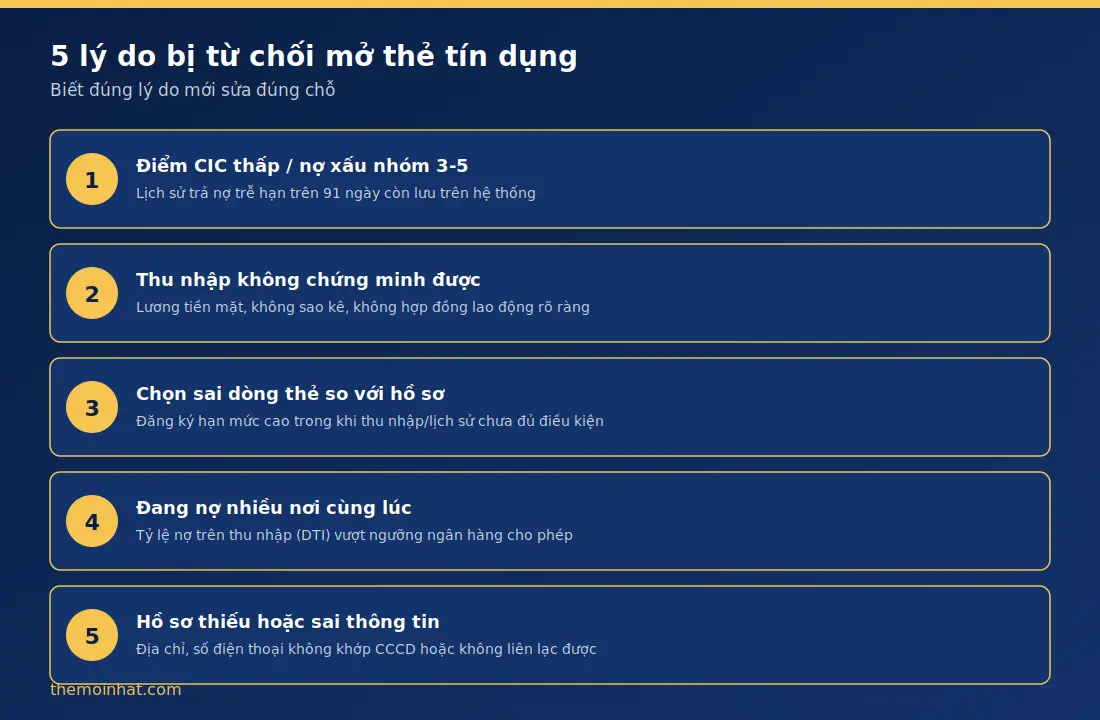
Lý do 2: Thu nhập không đủ hoặc không chứng minh được
Có hai tình huống khác nhau, nhiều người nhầm lẫn:
- Thu nhập dưới ngưỡng thẻ yêu cầu: bạn lương 5 triệu nhưng nộp một dòng thẻ yêu cầu tối thiểu 7–8 triệu/tháng.
- Có thu nhập nhưng không chứng minh được: nhận lương tiền mặt, làm freelancer, hoặc lương chuyển khoản nhưng rải rác không đều.
Cách khắc phục:
- Chọn dòng thẻ có ngưỡng thu nhập thấp hơn, phù hợp với lương thực tế.
- Hoặc chọn thẻ ngân hàng số xét duyệt dựa trên dữ liệu eKYC thay vì bắt buộc bảng lương giấy.
- Tạo thói quen nhận thu nhập qua chuyển khoản đều đặn 3–6 tháng để có sao kê làm bằng chứng.
Nếu chưa biết dòng thẻ nào hợp với mức lương của mình, tham khảo bài thẻ tín dụng cho người mới. Hai dòng thẻ có điều kiện mềm, hợp hồ sơ mới hoặc CIC trắng là Liobank 2in1 (không cần chứng minh thu nhập) và thẻ HDBank.
Lý do 3: Nộp sai hạng thẻ so với lương
Đây là lỗi rất hay gặp ở người mở thẻ lần đầu, và cũng dễ sửa nhất. Bạn có thu nhập tốt, CIC sạch, nhưng vẫn bị từ chối chỉ vì chọn nhầm một dòng thẻ hạng cao so với mức lương.
Mỗi hạng thẻ có ngưỡng thu nhập riêng. Nộp thẻ hạng cao khi lương chưa tới ngưỡng thì bị từ chối, dù mọi điều kiện khác đều tốt. Nguyên tắc chọn hạng thẻ theo lương (mang tính tham khảo, mỗi ngân hàng một khác):
| Thu nhập/tháng | Hạng thẻ phù hợp |
|---|---|
| 5–7 triệu | Thẻ chuẩn (Classic) hoặc thẻ ngân hàng số điều kiện mềm |
| 7–15 triệu | Classic – Gold |
| 15–25 triệu | Gold – Titanium |
| Trên 25 triệu | Platinum, Diamond |
Đây chính là lần tôi bị từ chối kể ở đầu bài. Lương lúc đó của tôi khoảng 8 triệu/tháng, nhưng tôi lại nộp hồ sơ thẻ hạng Gold — dòng yêu cầu thu nhập tối thiểu 12–15 triệu tùy ngân hàng. Kết quả là bị từ chối ngay trong 3 ngày xét duyệt, dù CIC của tôi khi đó hoàn toàn sạch. Sau đó tôi đổi sang nộp thẻ hạng Classic của một ngân hàng số, mức yêu cầu thu nhập chỉ từ 5 triệu — và được duyệt trong 2 ngày.
Lý do 4: Nộp quá nhiều hồ sơ gần đây
Mỗi lần bạn nộp hồ sơ mở thẻ hoặc vay, hệ thống ghi nhận một lần tra cứu tín dụng trên CIC — và lần tra cứu này hiển thị trong 12 tháng gần nhất. Khi ngân hàng thấy bạn nộp dồn dập nhiều nơi trong thời gian ngắn, hệ thống hiểu là bạn đang “khát” tín dụng — một tín hiệu rủi ro.
Hệ quả: nhiều nơi có quy tắc tự động từ chối nếu thấy quá nhiều lần tra cứu dồn trong vài tháng. Đáng tiếc là nhiều người sau khi bị từ chối lại nộp ngay nơi khác — càng nộp càng bị từ chối.
Cách khắc phục: ngừng lại. Không nộp bất kỳ hồ sơ tín dụng nào (kể cả vay tiêu dùng) trong 3–6 tháng, để các lần tra cứu cũ giãn ra, rồi mới nộp lại ở đúng một nơi phù hợp nhất.
Lý do 5: Lỗi hồ sơ
Đây là nhóm lý do “oan” nhất — bạn đủ điều kiện nhưng bị loại vì lỗi kỹ thuật trong hồ sơ:
- CCCD sắp hết hạn hoặc ảnh chụp mờ khiến eKYC thất bại.
- Thông tin khai không khớp với CCCD (tên, địa chỉ, số giấy tờ).
- Số điện thoại tham chiếu (người thân, công ty) không liên lạc được khi ngân hàng gọi xác minh.
Cách khắc phục: nhóm lỗi này dễ sửa nhất — kiểm tra lại toàn bộ thông tin, gia hạn CCCD nếu sắp hết hạn, chụp ảnh rõ, báo trước cho người tham chiếu, rồi nộp lại sau 1–2 tuần.

Bao lâu nên nộp lại?
Thời gian chờ tùy thuộc chính xác vào lý do bị từ chối — đó là lý do việc tra CIC trước rất quan trọng:
| Lý do bị từ chối | Thời gian nên chờ trước khi nộp lại |
|---|---|
| Lỗi hồ sơ (CCCD, thông tin sai) | Sửa xong là nộp lại được (1–2 tuần) |
| Nộp sai hạng thẻ | 1–2 tháng, đổi sang thẻ phù hợp |
| Quá nhiều lần tra cứu gần đây | 3–6 tháng, ngừng mọi hồ sơ |
| Thu nhập không đủ | 6 tháng+ hoặc đổi thẻ hạng thấp ngay |
| Nợ nhóm 2 | 12 tháng sau khi tất toán |
| Nợ xấu nhóm 3–5 | Tới 5 năm sau khi tất toán |
Lộ trình khắc phục sau khi bị từ chối mở thẻ tín dụng (3–6 tháng)
Nếu bị từ chối do CIC hoặc thu nhập, đây là lộ trình thực tế để quay lại:
- Tháng 1: tra CIC, tất toán mọi khoản nợ đang trễ (nếu có). Đồng hồ “sạch hồ sơ” chỉ bắt đầu chạy từ ngày trả xong.
- Tháng 2: chuyển lương qua tài khoản ngân hàng đều đặn, tạo dữ liệu thu nhập có sao kê.
- Tháng 3–4: ngừng hoàn toàn — không nộp bất kỳ hồ sơ thẻ hay vay nào, để các lần tra cứu cũ giãn bớt.
- Tháng 5–6: tra lại CIC để xác nhận hồ sơ đã sạch, chọn đúng dòng thẻ phù hợp với lương, rồi nộp lại một lần.
Lộ trình xây điểm CIC chi tiết hơn theo từng tháng có trong bài cách xây dựng điểm CIC tốt. Sau khi chạy xong lộ trình, xem so sánh 3 thẻ cho người mới để chọn đúng dòng nộp lại.
Câu hỏi thường gặp
Bị từ chối mở thẻ tín dụng có ảnh hưởng đến điểm CIC không?
Bản thân việc bị từ chối không trực tiếp làm giảm điểm. Nhưng mỗi lần nộp hồ sơ tạo một lần tra cứu trên CIC, hiển thị 12 tháng. Nộp dồn dập nhiều nơi mới là thứ khiến hồ sơ trông rủi ro hơn, chứ không phải bản thân lần từ chối.
Làm sao biết chính xác lý do bị từ chối?
Ngân hàng hầu như không bao giờ nói lý do cụ thể — họ chỉ gửi câu “hồ sơ chưa đủ điều kiện”. Cách gần nhất để tự tìm ra lý do là tra CIC của chính mình (miễn phí 1 lần/năm) và đối chiếu với 5 lý do trong bài. Bạn cũng có thể gọi hotline ngân hàng, nhưng thường chỉ nhận được câu trả lời chung chung.
Bị từ chối ở ngân hàng này, nộp ngân hàng khác được không?
Được, nhưng nếu lý do từ chối nằm ở CIC hoặc thu nhập thì nộp nơi khác ngay cũng gần như chắc bị từ chối tiếp — vì hồ sơ của bạn chưa thay đổi, lại thêm một lần tra cứu. Chỉ nên nộp nơi khác ngay khi lý do từ chối là do chính sách riêng của ngân hàng đó (ví dụ không nhận hồ sơ khu vực của bạn).
Chưa từng vay bao giờ sao vẫn bị từ chối?
Vì bạn chưa có lịch sử tín dụng — gọi là “CIC trắng”. Ngân hàng không có bằng chứng bạn từng trả nợ đúng hạn, nên coi bạn là ẩn số. Cách xử lý là bắt đầu bằng sản phẩm dễ được chấp nhận (thẻ ngân hàng số, hoặc thẻ tại chính ngân hàng bạn nhận lương).
Lần tra cứu trên CIC bao lâu thì biến mất?
Thông tin tra cứu tín dụng hiển thị trong khoảng 12 tháng gần nhất trên báo cáo. Vì vậy nếu bị từ chối do quá nhiều lần tra cứu, chỉ cần ngừng nộp 3–6 tháng là tình hình cải thiện đáng kể.
Có nên nhờ người khác đứng tên mở thẻ hộ không?
Không nên. Người đứng tên là người chịu trách nhiệm pháp lý và tín dụng cho toàn bộ dư nợ. Nếu phát sinh nợ quá hạn, chính họ bị ghi nợ xấu trên CIC, không phải bạn. Đây là rủi ro lớn cho cả hai phía — tốt nhất là tự khắc phục hồ sơ của mình.
Ba điều cần nhớ
- Bị từ chối không phải là cấm suốt đời. Hầu hết chỉ cần điều chỉnh 1–2 yếu tố.
- Tra CIC trước, đoán sau. Phần lớn lý do nằm ở CIC, và bạn tự tra được miễn phí.
- Đừng nộp lại ngay. Nộp dồn dập chỉ khiến hồ sơ xấu thêm — ngừng 3–6 tháng rồi nộp đúng chỗ.
Bị từ chối mở thẻ tín dụng một lần không nói lên điều gì về bạn — nó chỉ có nghĩa hồ sơ cần chỉnh lại một chút. Làm đúng thứ tự, 3–6 tháng sau bạn sẽ cầm được chiếc thẻ đầu tiên.
Bài viết mang tính cung cấp thông tin, không phải lời khuyên tài chính cá nhân hóa. Điều kiện xét duyệt và thời gian chờ tùy chính sách từng ngân hàng và có thể thay đổi — vui lòng kiểm tra trên trang chính thức của ngân hàng và CIC. Cập nhật tháng 7/2026.
Nguồn tham khảo: Trung tâm Thông tin Tín dụng Quốc gia (CIC); Ngân hàng Nhà nước Việt Nam — Thông tư 31/2024/TT-NHNN về phân loại nợ (sửa đổi bởi Thông tư 37/2025/TT-NHNN).
Về tác giả

Bế Văn Duy — Tác giả TheMoiNhat
Tôi tự mở thẻ tín dụng đầu tiên năm 2023, sau 2 lần bị từ chối. Đó là lúc tôi bắt đầu tìm hiểu nghiêm túc về thẻ tín dụng và các kiến thức tài chính liên quan.
Từ năm 2024 đến nay, tôi làm tiếp thị liên kết và các công việc phải nghiên cứu thông tin về tín dụng và vay vốn — và ghi lại toàn bộ quá trình tìm hiểu đó tại TheMoiNhat.com.
Mọi số liệu trong bài đều được tôi tự kiểm tra và cập nhật từ trang chính thức của ngân hàng liên quan hoặc Ngân hàng Nhà nước trước khi đăng, để đảm bảo thông tin là chính thống.
Xem thêm: Hủy thẻ tín dụng: quy trình, phí và ảnh hưởng CIC 2026