
Mục lục
Bài dành cho người đang tìm nguồn vay 20-80 triệu qua nền tảng trực tuyến, phân vân giữa Tima, công ty tài chính chính thống và các app vay khác — và muốn biết TFast thực sự vận hành thế nào.
Trả lời ngắn: TFast là sản phẩm vay tín chấp qua nền tảng Tima, hạn mức 20-80 triệu, thời gian giải ngân nhanh (24-48 giờ). Tima là nền tảng kết nối người vay và bên cho vay chính thống (ngân hàng, công ty tài chính đối tác) — không phải công ty cho vay trực tiếp. Có uy tín trong nhóm nền tảng kết nối tín dụng, nhưng lãi suất cuối cùng phụ thuộc bên cho vay đối tác.
Tima là gì, TFast khác gì các sản phẩm khác?
Tima là nền tảng công nghệ tài chính (fintech) tại Việt Nam, hoạt động từ 2015 với mô hình kết nối người vay và bên cho vay. Tima không phải công ty tài chính hay ngân hàng trực tiếp — họ đóng vai trò trung gian, giúp người vay tìm đối tác cho vay phù hợp (thường là ngân hàng hoặc công ty tài chính có đăng ký với Ngân hàng Nhà nước). Từ 1/7/2025, mô hình này chính thức được thí điểm theo Nghị định 94/2025/NĐ-CP về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng, với thời gian thí điểm 2 năm — Tima là một trong số nền tảng tham gia cơ chế này.
TFast là sản phẩm vay tín chấp cá nhân của Tima, hướng đến khoản 20-80 triệu, thời gian xét duyệt nhanh (thường 24-48 giờ). Khi bạn đăng ký TFast, hồ sơ được đối chiếu với danh sách đối tác cho vay của Tima và bạn nhận được đề xuất khoản vay phù hợp.
Khác biệt quan trọng cần hiểu:
- Bạn vay tiền từ đối tác của Tima (ngân hàng/công ty tài chính), không phải vay từ Tima
- Lãi suất, phí và điều kiện chi tiết phụ thuộc đối tác cụ thể được ghép
- Hợp đồng ký giữa bạn và đối tác cho vay, không phải với Tima
Điều kiện vay TFast Tima
- Quốc tịch: Công dân Việt Nam, có CCCD/CMND còn hiệu lực
- Độ tuổi: Từ 20 đến 60 tuổi
- Thu nhập: Có thu nhập ổn định, mức tối thiểu tùy đối tác (thường 4-6 triệu/tháng)
- CIC: Không có nợ xấu — kiểm tra CIC là bước bắt buộc
- Số điện thoại chính chủ đăng ký với CCCD
- Địa chỉ cư trú rõ ràng — Tima có thể xác minh qua thông tin trên CCCD
Điều kiện của TFast không quá khắt khe so với vay tại công ty tài chính trực tiếp — điểm khác biệt chính là bạn không phải tự tìm đối tác, Tima làm việc đó.
Hạn mức và lãi suất tham khảo
| Thông số | Mức tham khảo |
|---|---|
| Hạn mức vay | 20 – 80 triệu |
| Kỳ hạn | 6 – 36 tháng |
| Lãi suất | Phụ thuộc đối tác cho vay, dao động 18% – 40%/năm |
| Phí xét duyệt | Không thu trước giải ngân (Tima cam kết) |
| Thời gian giải ngân | 24 – 48 giờ |
Ví dụ minh họa cụ thể: Vay 40 triệu, kỳ hạn 24 tháng, lãi suất giả định 30%/năm.
- Tiền gốc trả mỗi tháng ≈ 1.667.000đ
- Tiền lãi tháng đầu ≈ 1.000.000đ
- Tổng trả tháng đầu ≈ 2.667.000đ
- Sau 24 tháng: tổng gốc + lãi khoảng 53-54 triệu — vượt 33-35% số tiền vay
Nói cách khác: mức lãi qua TFast tương đương công ty tài chính tiêu dùng, cao hơn ngân hàng. Đây không phải “vay nhanh, lãi thấp” — đây là “vay nhanh, chấp nhận lãi công ty tài chính”.
Vì sao Tima quảng cáo “từ 1,08%/tháng” mà thực tế cao hơn?
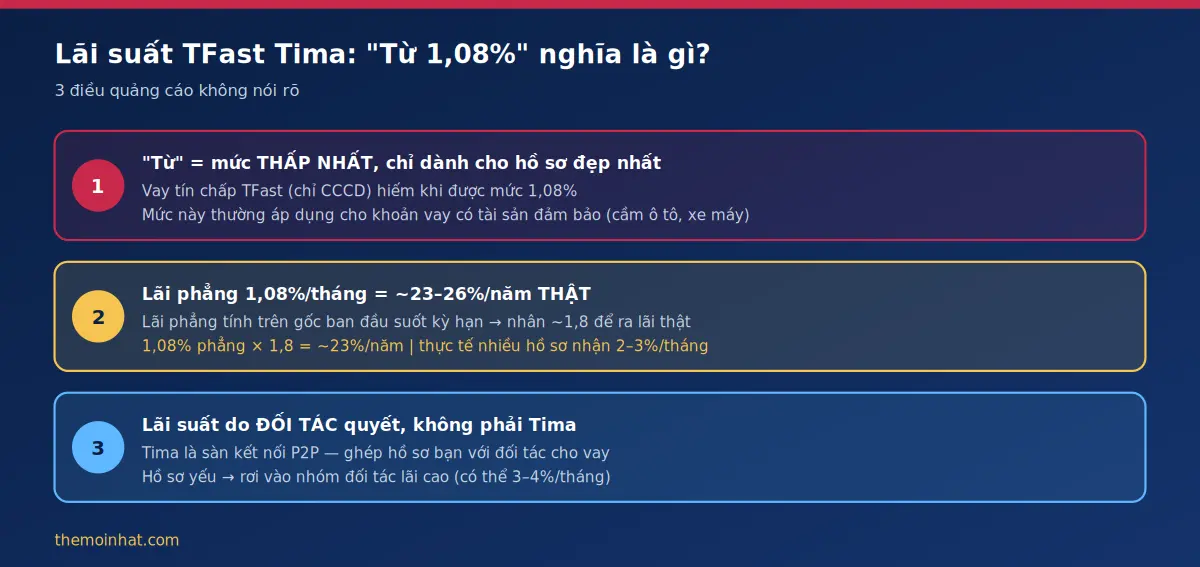
Nếu bạn tra “vay TFast Tima” trên Google, gần như bài nào cũng trích con số “lãi suất từ 1,08%/tháng” — đây là mức Tima niêm yết trên trang chính thức. Nhưng cần hiểu đúng ba điều mà hầu hết bài viết khác không nói rõ:
- 1,08%/tháng là mức “từ” — tức mức thấp nhất, chỉ dành cho hồ sơ đẹp nhất hoặc khoản vay có tài sản đảm bảo (cầm ô tô, xe máy). Vay tín chấp TFast thuần (chỉ CCCD) hiếm khi được mức này.
- Nhiều nơi niêm yết lãi phẳng (flat) — tính trên dư nợ gốc ban đầu. Lãi phẳng 1,08%/tháng khi quy về lãi thật trên dư nợ giảm dần phải nhân khoảng 1,8–2 lần, tức tương đương 23–26%/năm thực tế với kỳ hạn 24 tháng.
- Lãi cuối cùng do đối tác cho vay quyết, không phải Tima. Vì TFast là nền tảng ghép nối, mức bạn thực nhận phụ thuộc đối tác nào chấp nhận hồ sơ — hồ sơ yếu thường rơi vào nhóm lãi cao.
Nói ngắn gọn: đừng lấy con số 1,08%/tháng làm kỳ vọng cho khoản vay tín chấp của mình. Hãy xem lãi suất thực tế trên đề xuất khoản vay Tima gửi về sau khi ghép đối tác, và quy nó về tổng tiền phải trả như ví dụ phía trên trước khi ký.
Lưu ý quan trọng: Tima cam kết không thu phí trước giải ngân. Nếu ai đó yêu cầu bạn chuyển tiền để “phí xử lý hồ sơ” hoặc “phí bảo lãnh” TRƯỚC khi nhận tiền vay — đó là lừa đảo, không phải Tima. Đây là chiêu phổ biến của các nhóm giả danh nền tảng vay.
Quy trình đăng ký vay TFast
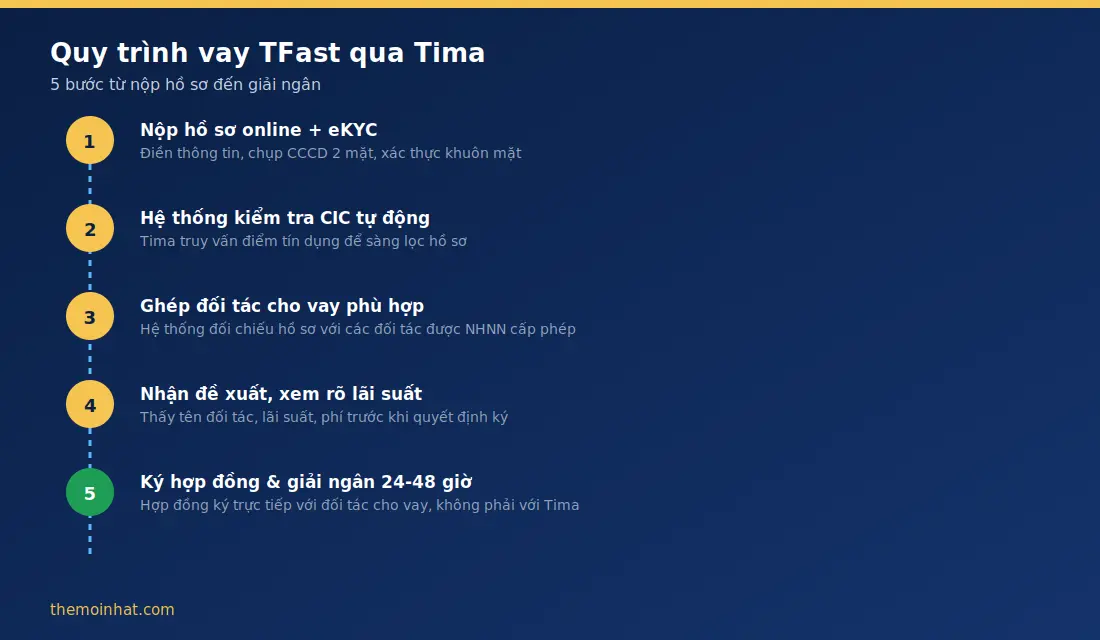
- Nộp hồ sơ online trên website Tima hoặc ứng dụng — điền thông tin cá nhân, việc làm, số tiền cần vay
- eKYC — chụp CCCD 2 mặt, xác thực khuôn mặt
- Kiểm tra CIC tự động — Tima truy vấn điểm CIC của bạn
- Ghép đối tác cho vay — hệ thống Tima kết nối bạn với đối tác phù hợp dựa trên hồ sơ
- Nhận đề xuất khoản vay — thấy rõ đối tác cho vay, lãi suất, phí
- Ký hợp đồng — trực tiếp với đối tác cho vay (không phải với Tima)
- Giải ngân — nhận tiền vào tài khoản ngân hàng trong 24-48 giờ
Bạn có quyền xem xét đề xuất và có thể từ chối nếu điều khoản không phù hợp — không bị bắt buộc ký khi đã nộp hồ sơ vay TFast Tima.
Ưu điểm — điều thực sự có giá trị
1. Tiết kiệm thời gian tìm đối tác cho vay — thay vì tự nộp hồ sơ ở 5-7 nơi, Tima ghép nối với đối tác phù hợp nhất trong lần đăng ký duy nhất.
2. Không thu phí xét duyệt trước giải ngân — cam kết công khai của Tima, khá quan trọng vì đây là điểm phân biệt với các app lừa đảo.
3. Hồ sơ được xem xét tự động, nhanh — với hồ sơ tốt, có thể nhận đề xuất trong 1-2 giờ.
4. Đối tác cho vay là đơn vị chính thống — được NHNN cấp phép, không phải app vay không phép.
Nhược điểm — cần hiểu rõ
1. Lãi suất phụ thuộc đối tác, không có mức cố định — khi đăng ký, bạn không biết trước sẽ được ghép với đối tác nào và lãi suất bao nhiêu. Cần xem đề xuất và tự quyết.
2. Nếu hồ sơ yếu, có thể chỉ được ghép với đối tác lãi cao — Tima không quyết định lãi suất, đối tác quyết. Hồ sơ tốt → được đối tác lãi thấp; hồ sơ yếu → chỉ đối tác lãi cao chấp nhận.
3. Có thể bị gọi tư vấn nhiều lần trong quá trình xét duyệt — Tima và đối tác đều có thể liên hệ.
4. Danh sách đối tác cho vay thay đổi theo thời điểm — không cố định. Sản phẩm bạn nhận được năm 2026 có thể khác 2024.
Kết luận: Có nên vay qua TFast Tima?
Rating: 3,5/5 — vay TFast Tima là lựa chọn đáng cân nhắc trong nhóm fintech kết nối tín dụng, nhưng cần hiểu rõ bản chất trung gian.
Phù hợp nếu bạn:
- Không muốn tự nộp hồ sơ tại nhiều nơi
- Chấp nhận lãi suất công ty tài chính, ưu tiên tốc độ
- Đã xem đề xuất và thấy điều khoản chấp nhận được
- Muốn tránh app vay không phép nhưng bị ngân hàng từ chối
Không phù hợp nếu bạn:
- Đủ điều kiện vay ngân hàng — nên đi thẳng, không qua trung gian
- Cần khoản vay dưới 20 triệu hoặc trên 100 triệu — TFast trong khoảng 20-80 triệu
- Không thoải mái với việc không biết trước đối tác và lãi suất chính xác
- Đang có nợ xấu nhóm 2+ — Tima cũng không ghép được với đối tác chính thống
Đăng ký vay TFast Tima
Nếu bạn thấy phù hợp, có thể đăng ký online:
Xem chi tiết & đăng ký vay TFast →
Lưu ý: Lãi suất và điều kiện cuối cùng phụ thuộc đối tác cho vay được Tima ghép nối. Đọc kỹ điều khoản trong đề xuất trước khi ký hợp đồng.
Câu hỏi thường gặp
Tima có phải là công ty cho vay không?
Không. Tima là nền tảng công nghệ tài chính kết nối người vay và bên cho vay. Khi bạn vay qua TFast, hợp đồng ký giữa bạn và đối tác cho vay (ngân hàng hoặc công ty tài chính), không phải với Tima. Tima chỉ là trung gian giúp ghép nối và xử lý hồ sơ.
Vay Tima có bị lừa không?
Nếu bạn vào đúng website chính thức của Tima (tima.vn) và không gặp yêu cầu chuyển phí trước, không có nguy cơ bị lừa. Cẩn thận với các website/app giả danh Tima, hoặc các đối tượng gọi điện tự xưng \”nhân viên Tima\” yêu cầu chuyển phí xử lý — đây là chiêu lừa đảo phổ biến.
Vay TFast bao lâu được duyệt?
Xét duyệt sơ bộ và ghép đối tác trong 1-2 giờ. Ký hợp đồng và giải ngân trong 24-48 giờ tổng. Nếu nộp cuối tuần hoặc cần xác minh thêm, có thể chậm hơn.
TFast có ảnh hưởng điểm CIC không?
Có. Bất kỳ khoản vay tín chấp nào — dù qua Tima, ngân hàng hay công ty tài chính — đều được ghi nhận trên CIC. Nếu trả đúng hạn, điểm tín dụng có thể tăng. Nếu trễ hạn, điểm bị giảm và ghi nợ xấu.
Có thể vay TFast khi đang trả nợ chỗ khác không?
Có thể, nhưng đối tác cho vay sẽ xét tỷ lệ nợ trên thu nhập (DTI). Nếu tổng nghĩa vụ trả nợ hàng tháng vượt 50-60% thu nhập, khả năng được duyệt thấp.
Có phí phạt trả nợ trước hạn không?
Có, tùy điều khoản của đối tác cho vay được ghép nối. Thông thường 2-5% số tiền trả trước, giảm dần theo thời gian. Xem kỹ hợp đồng trước khi ký để biết chính xác.
Bài viết được biên soạn nhằm cung cấp thông tin tham khảo về nền tảng kết nối vay vốn, không thay thế tư vấn tài chính cá nhân hoá. Số liệu và điều kiện được tổng hợp tại thời điểm viết bài và có thể thay đổi.
Bài viết có chứa liên kết affiliate. Nếu bạn đăng ký khoản vay qua liên kết này, Themoinhat có thể nhận một khoản hoa hồng, không ảnh hưởng đến lãi suất hay phí bạn phải trả cho đối tác cho vay.
Nguồn tham khảo: Tima — trang chính thức; Thư Viện Pháp Luật — Nghị định 94/2025/NĐ-CP.

Pingback: App Vay Tiền Online Uy Tín 2026: Top 4 Kênh Hợp Pháp
Pingback: Vay Lotte Finance 2026: Cần Điều Kiện Gì?
Pingback: 5 Dấu Hiệu App Vay Tiền Lừa Đảo 2026: Gặp 1 Cái Là Chạy Ngay